


Venda de seguro viagem da Generali é suspensa.
A notícia lembra que seguro não é só preço: a sua família depende de contrato, fiscalização e orientação antes do problema aparecer.
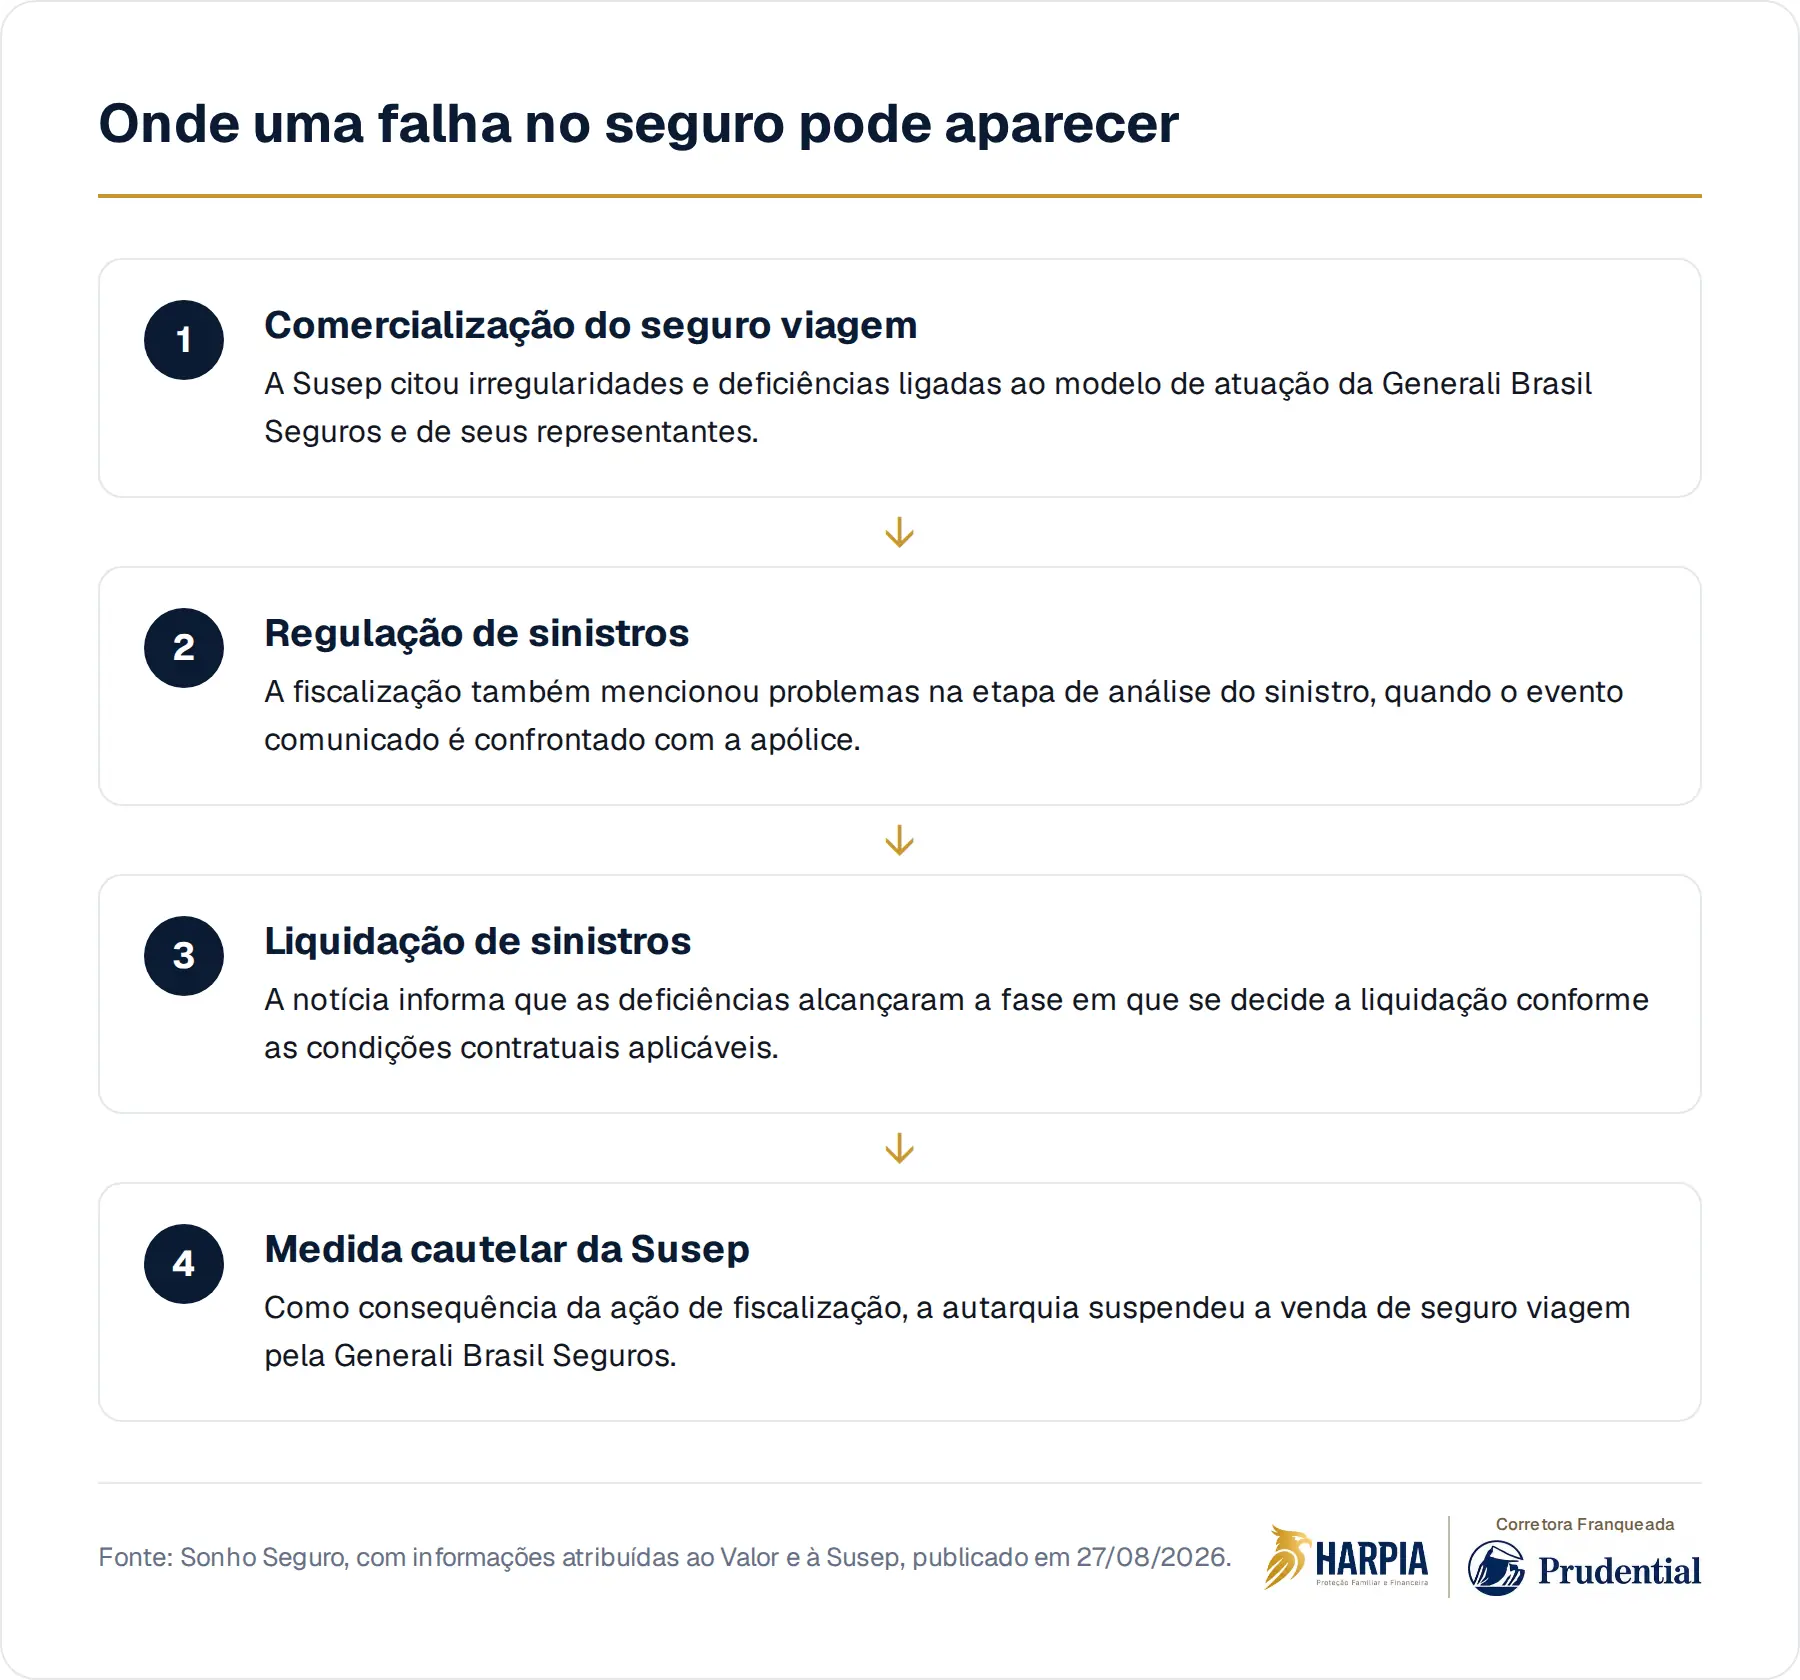
A Susep suspendeu a venda de seguro viagem pela Generali Brasil Seguros, segundo informou o Sonho Seguro, com base em apuração atribuída ao Valor. A autarquia apontou irregularidades e deficiências identificadas em uma ação de fiscalização, relacionadas, entre outros pontos, ao modelo de atuação da seguradora e de seus representantes na comercialização, regulação e liquidação de sinistros.
O hábito silencioso é tratar seguro como compra simples: compara-se preço, aceita-se uma oferta no caminho e guarda-se o arquivo em alguma pasta esquecida. Só que a parte mais importante não aparece na tela de pagamento. Ela está no modo como o produto é vendido, explicado, regulado e operacionalizado quando você precisa acionar a proteção contratada.
O problema não nasce só no sinistro
Quando uma fiscalização menciona comercialização, regulação e liquidação de sinistros, ela está olhando para uma cadeia inteira. A venda é apenas o começo. Depois vêm a clareza sobre o que foi contratado, os documentos exigidos, a análise do evento, a comunicação com o cliente e a decisão sobre o pagamento ou não, conforme as condições da apólice.
Para a sua família, a lição é direta: uma contratação mal compreendida pode criar uma falsa sensação de proteção. Você acha que resolveu um risco, mas talvez tenha apenas comprado um produto sem entender limites, exclusões, carências, responsabilidades e procedimentos. Em seguros, o custo invisível costuma aparecer quando já existe uma doença, um acidente, uma perda de renda ou uma viagem interrompida.
Fiscalização existe porque promessa não basta
A Susep é a autarquia que supervisiona o mercado de seguros no Brasil. Quando ela adota uma medida cautelar, como a suspensão de venda informada na notícia, o ponto central para o consumidor é entender que existe uma camada regulatória acima da propaganda, do corretor, da plataforma digital e da marca conhecida. Essa camada não substitui a sua atenção, mas reduz a dependência de confiança cega.
Isso vale para seguro viagem, seguro de vida, previdência, cobertura por invalidez e qualquer produto que você contrate pensando em proteger alguém. A pergunta relevante não é apenas se a seguradora é grande ou se a oferta parece boa. É se você sabe quem vendeu, quem intermedeia, qual é a seguradora responsável, quais condições foram aceitas e como a apólice descreve o evento que você quer proteger.
"Eu já tenho seguro." Mas você sabe qual risco ele cobre?
Essa frase é comum porque traz alívio. O problema é que ela muitas vezes encerra a conversa cedo demais. Ter seguro não significa ter a proteção adequada para o seu momento de vida. Uma família com filhos pequenos, financiamento imobiliário, sócios em uma empresa ou pais dependentes carrega riscos diferentes de quem mora sozinho e não sustenta ninguém.
Também não basta saber o nome do produto. Seguro de vida, por exemplo, pode envolver coberturas diferentes, beneficiários indicados, capitais segurados, exclusões e critérios de aceitação definidos pela seguradora. Seguro viagem tem outra lógica. Seguro residencial tem outra. Misturar tudo sob a palavra “seguro” pode fazer você acreditar que uma apólice resolve um problema que ela nunca se propôs a resolver.
O barato pode custar tempo, atrito e incerteza
Preço importa, principalmente quando o orçamento da casa tem limite. Mas contratar apenas pelo menor valor desloca a decisão para um ponto perigoso: você economiza no começo e transfere a dúvida para o pior momento. Se houver divergência, falta de documento, exclusão contratual ou interpretação diferente do evento, a família pode ter de lidar com burocracia justamente quando precisa de clareza.
O mesmo raciocínio vale para planejamento familiar. Quando você organiza proteção, sucessão e liquidez, está tentando evitar que a sua ausência ou incapacidade transforme decisões patrimoniais em improviso. Seguro não elimina todos os problemas e cada contratação depende de análise do caso concreto, das condições da seguradora e das regras da apólice. Ainda assim, ele pode fazer parte de uma estrutura mais responsável.
A pergunta incômoda é quem conferiu por você
Antes de contratar, vale fazer uma pausa prática. Quem explicou a diferença entre cobertura e expectativa? Quem verificou se a solução conversa com o seu patrimônio, sua renda e seus dependentes? Quem apontou o que não está coberto? Quem registrou beneficiários com cuidado? Quem vai ajudar a sua família a localizar documentos se você não estiver disponível?
Essas perguntas parecem burocráticas, mas são profundamente familiares. O que está em jogo não é apenas uma apólice. É a capacidade de reduzir confusão em um momento de fragilidade. A notícia sobre a suspensão de venda de um produto específico lembra que confiança precisa de método: orientação, leitura, registro, comparação e revisão periódica.
Na Harpia, a conversa começa pela realidade da sua família, do seu patrimônio e das decisões que não deveriam ficar para depois.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep suspende venda de seguro viagem pela GeneraliSonho Seguro · 27 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.