


Sem plano, a renda da família vira improviso.
Quando a sua ausência não foi planejada, contas, inventário e decisões familiares podem competir pelo mesmo dinheiro em um momento sensível.
Em 16 de setembro de 2026, das 8h às 17h, a Fenaprevi realiza o XII Fórum Nacional de Seguro de Vida e Previdência Privada, na Avenida Paulista, 2073, em São Paulo, segundo divulgação do CQCS. A pauta do evento é técnica, mas o assunto é doméstico: como a sua família atravessa financeiramente uma ausência, uma incapacidade ou uma transição patrimonial.
O hábito silencioso é tratar proteção como algo que pode esperar. Você paga escola, plano de saúde, condomínio, financiamento, funcionários, impostos e investimentos. Mas, muitas vezes, não deixa claro de onde viria o dinheiro se a renda principal parasse ou se o patrimônio ficasse preso a documentos, prazos e decisões familiares.
Seguro de vida não é sobre morte, é sobre continuidade
Na prática, a pergunta central não é quanto vale a sua vida. É quanto da rotina da sua casa depende de você. Se a sua renda sustenta despesas mensais, dívidas, cuidado de filhos, apoio a pais idosos ou a manutenção de um negócio, a falta de planejamento transforma uma perda emocional em uma reorganização financeira imediata.
O seguro de vida entra nessa conversa como uma ferramenta de proteção, não como solução automática para todos os problemas. As coberturas, exclusões, valores, beneficiários e condições dependem de análise e de aceitação pela seguradora. Por isso, o ponto não é comprar qualquer apólice, mas entender qual risco você quer reduzir e quem precisa ser protegido.
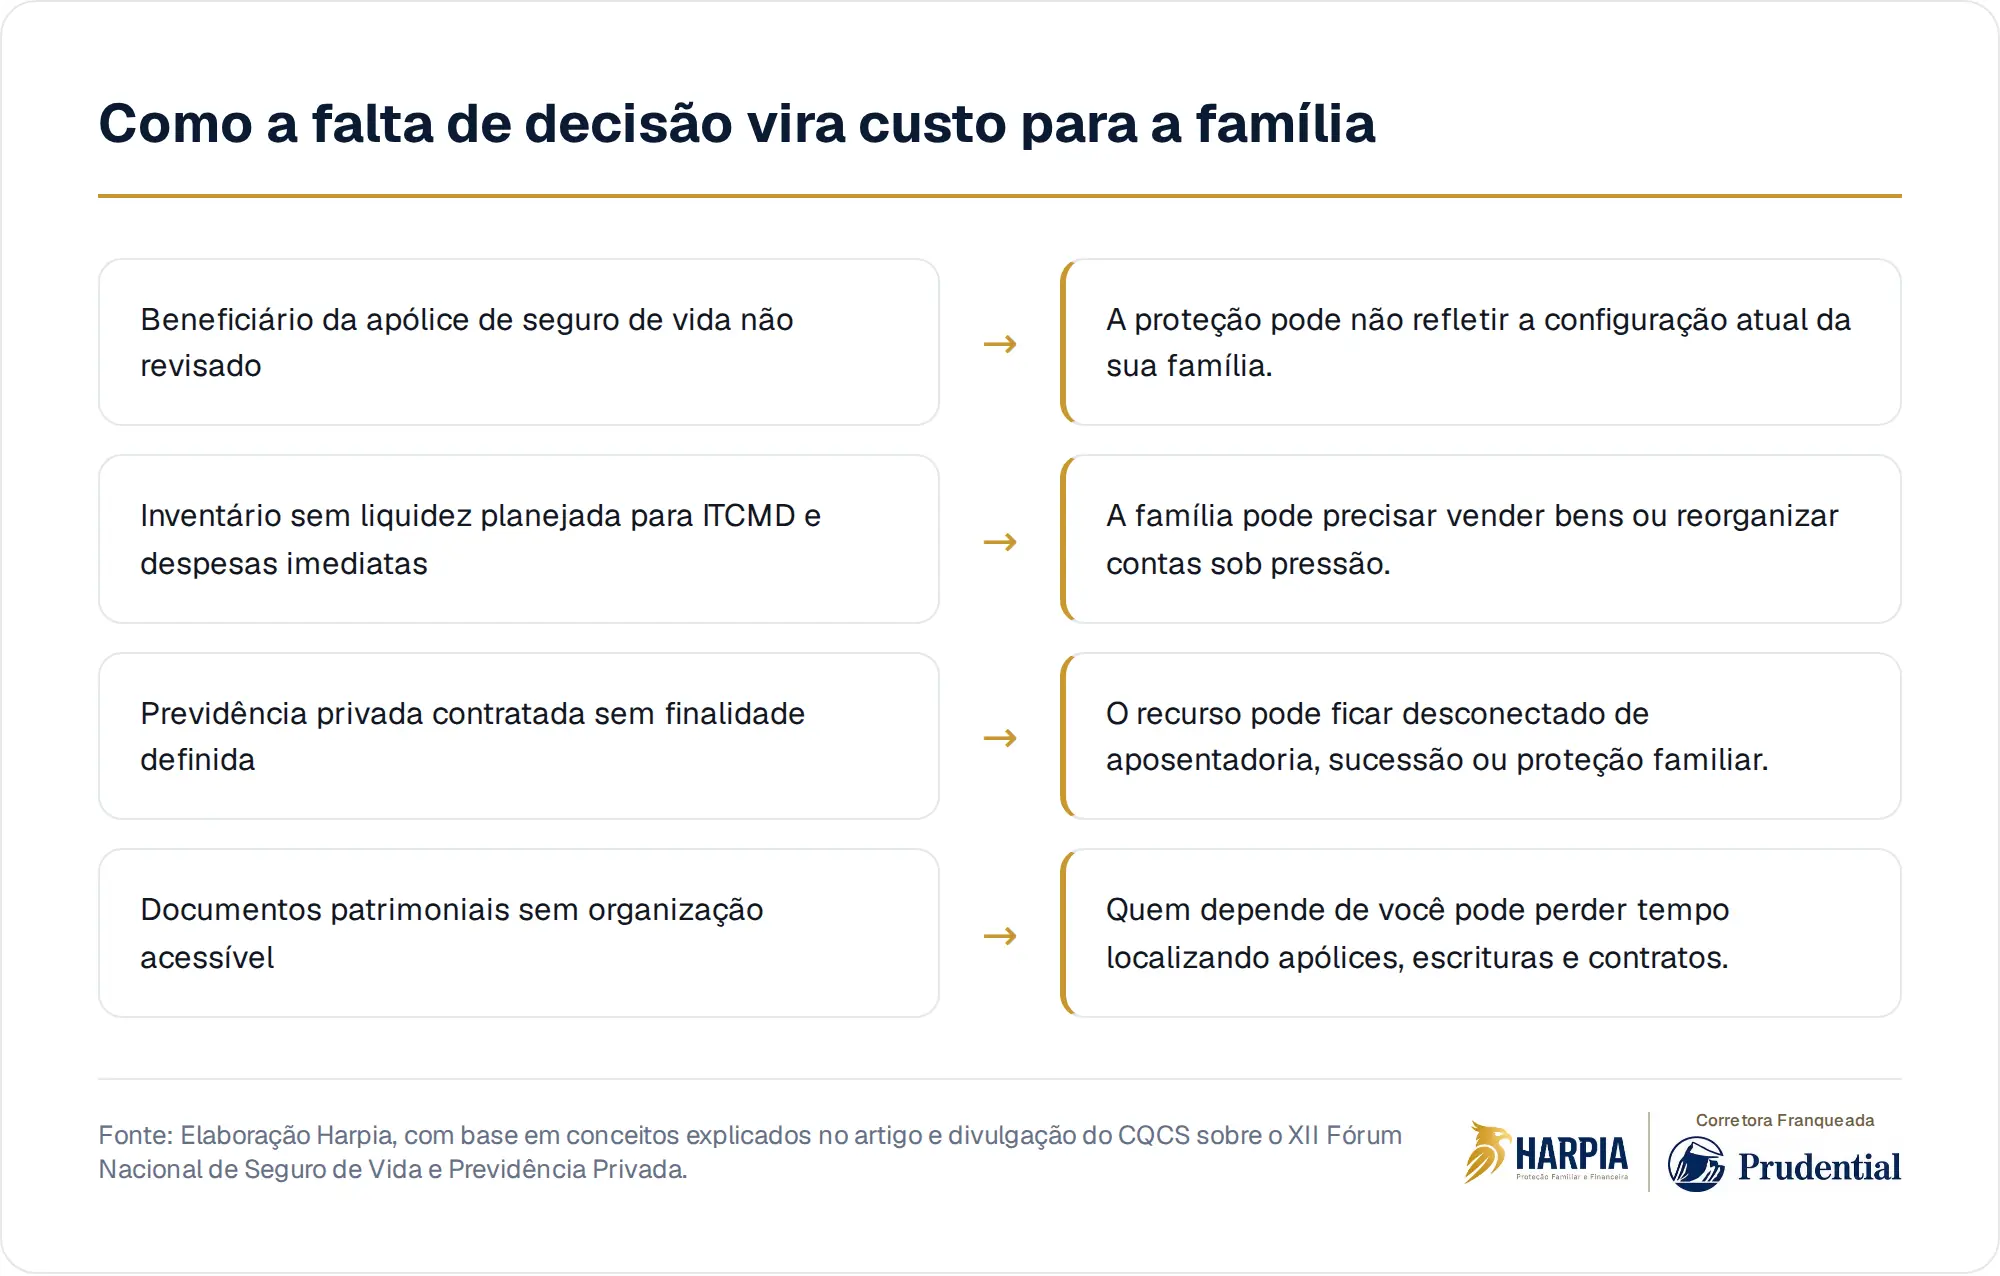
Também existe uma diferença importante entre patrimônio e liquidez. Você pode ter imóvel, participação em empresa, investimentos de longo prazo ou bens de valor, mas isso não significa que a sua família terá dinheiro disponível no momento certo. Um bem pode valer muito e, ainda assim, não pagar uma conta que vence na próxima semana.
Previdência privada conversa com futuro, mas não resolve tudo sozinha
A previdência privada costuma aparecer ligada à aposentadoria, mas também pode fazer parte de um desenho mais amplo de organização financeira. Ela ajuda você a separar recursos com finalidade definida, pensar em horizonte de longo prazo e criar disciplina para um projeto que não depende apenas da renda do mês seguinte.
Mesmo assim, previdência privada não deve ser confundida com seguro de vida, testamento, reserva de emergência ou planejamento sucessório completo. Cada instrumento tem função própria. A escolha do plano, do regime tributário, dos beneficiários e da forma de contribuição exige leitura cuidadosa e orientação adequada ao seu caso concreto.
O erro comum é empilhar produtos sem uma pergunta anterior: para que esse dinheiro existe? Pode ser renda futura, proteção da família, sucessão mais organizada, educação dos filhos ou tranquilidade para o cônjuge. Sem finalidade, você corre o risco de ter recursos espalhados, mas nenhuma estratégia clara quando a família mais precisar de coordenação.
"Meus bens resolvem." Só que inventário não paga a vida do mês
É comum acreditar que deixar imóveis ou investimentos basta. O problema é que a transferência de bens após a morte costuma exigir inventário, levantamento de documentos, definição de herdeiros, avaliação patrimonial e pagamento de custos, incluindo tributos como o ITCMD, conforme a legislação aplicável em cada estado. O caso concreto sempre precisa de análise jurídica e tributária.
Enquanto isso acontece, a sua casa continua tendo boletos, alimentação, saúde, escola, manutenção e compromissos assumidos. Se parte relevante do patrimônio estiver em bens difíceis de vender rapidamente, a família pode ficar pressionada a tomar decisões ruins, vender com pressa ou depender de ajuda externa em um momento emocionalmente pesado.
Em termos gerais, o seguro de vida pode ter beneficiários indicados e, quando estruturado corretamente, costuma seguir lógica diferente da partilha de herança. Mas isso não dispensa cuidado. Beneficiário desatualizado, apólice incompatível com a necessidade real ou contratação sem leitura das condições podem criar frustração justamente quando você buscava proteção.
O risco não está só em faltar dinheiro, está em faltar decisão
Quando você não decide, alguém decide sob pressão. Quem paga as contas? Quem conversa com o banco? Quem entende os contratos? Quem sabe onde estão as apólices, senhas, escrituras, declarações e dados dos investimentos? A desorganização patrimonial raramente nasce de negligência deliberada. Ela nasce da rotina vencendo a conversa difícil.
Uma família bem protegida não é aquela que prevê todos os cenários. Isso seria impossível. É aquela que reduz dependências perigosas. Se a renda está concentrada em você, se o patrimônio está concentrado em poucos bens, se ninguém conhece os compromissos financeiros da casa ou se beneficiários nunca foram revisados, existe um ponto de fragilidade.
O fórum divulgado pelo CQCS mostra que seguro de vida e previdência privada seguem no centro da discussão do setor. Para a sua vida, a mensagem prática é mais simples: proteção não é um produto isolado, é uma arquitetura. Ela conecta renda, liquidez, sucessão, impostos, documentos e pessoas que dependem das suas escolhas.
Se tudo dependesse de você amanhã, quem saberia o que fazer?
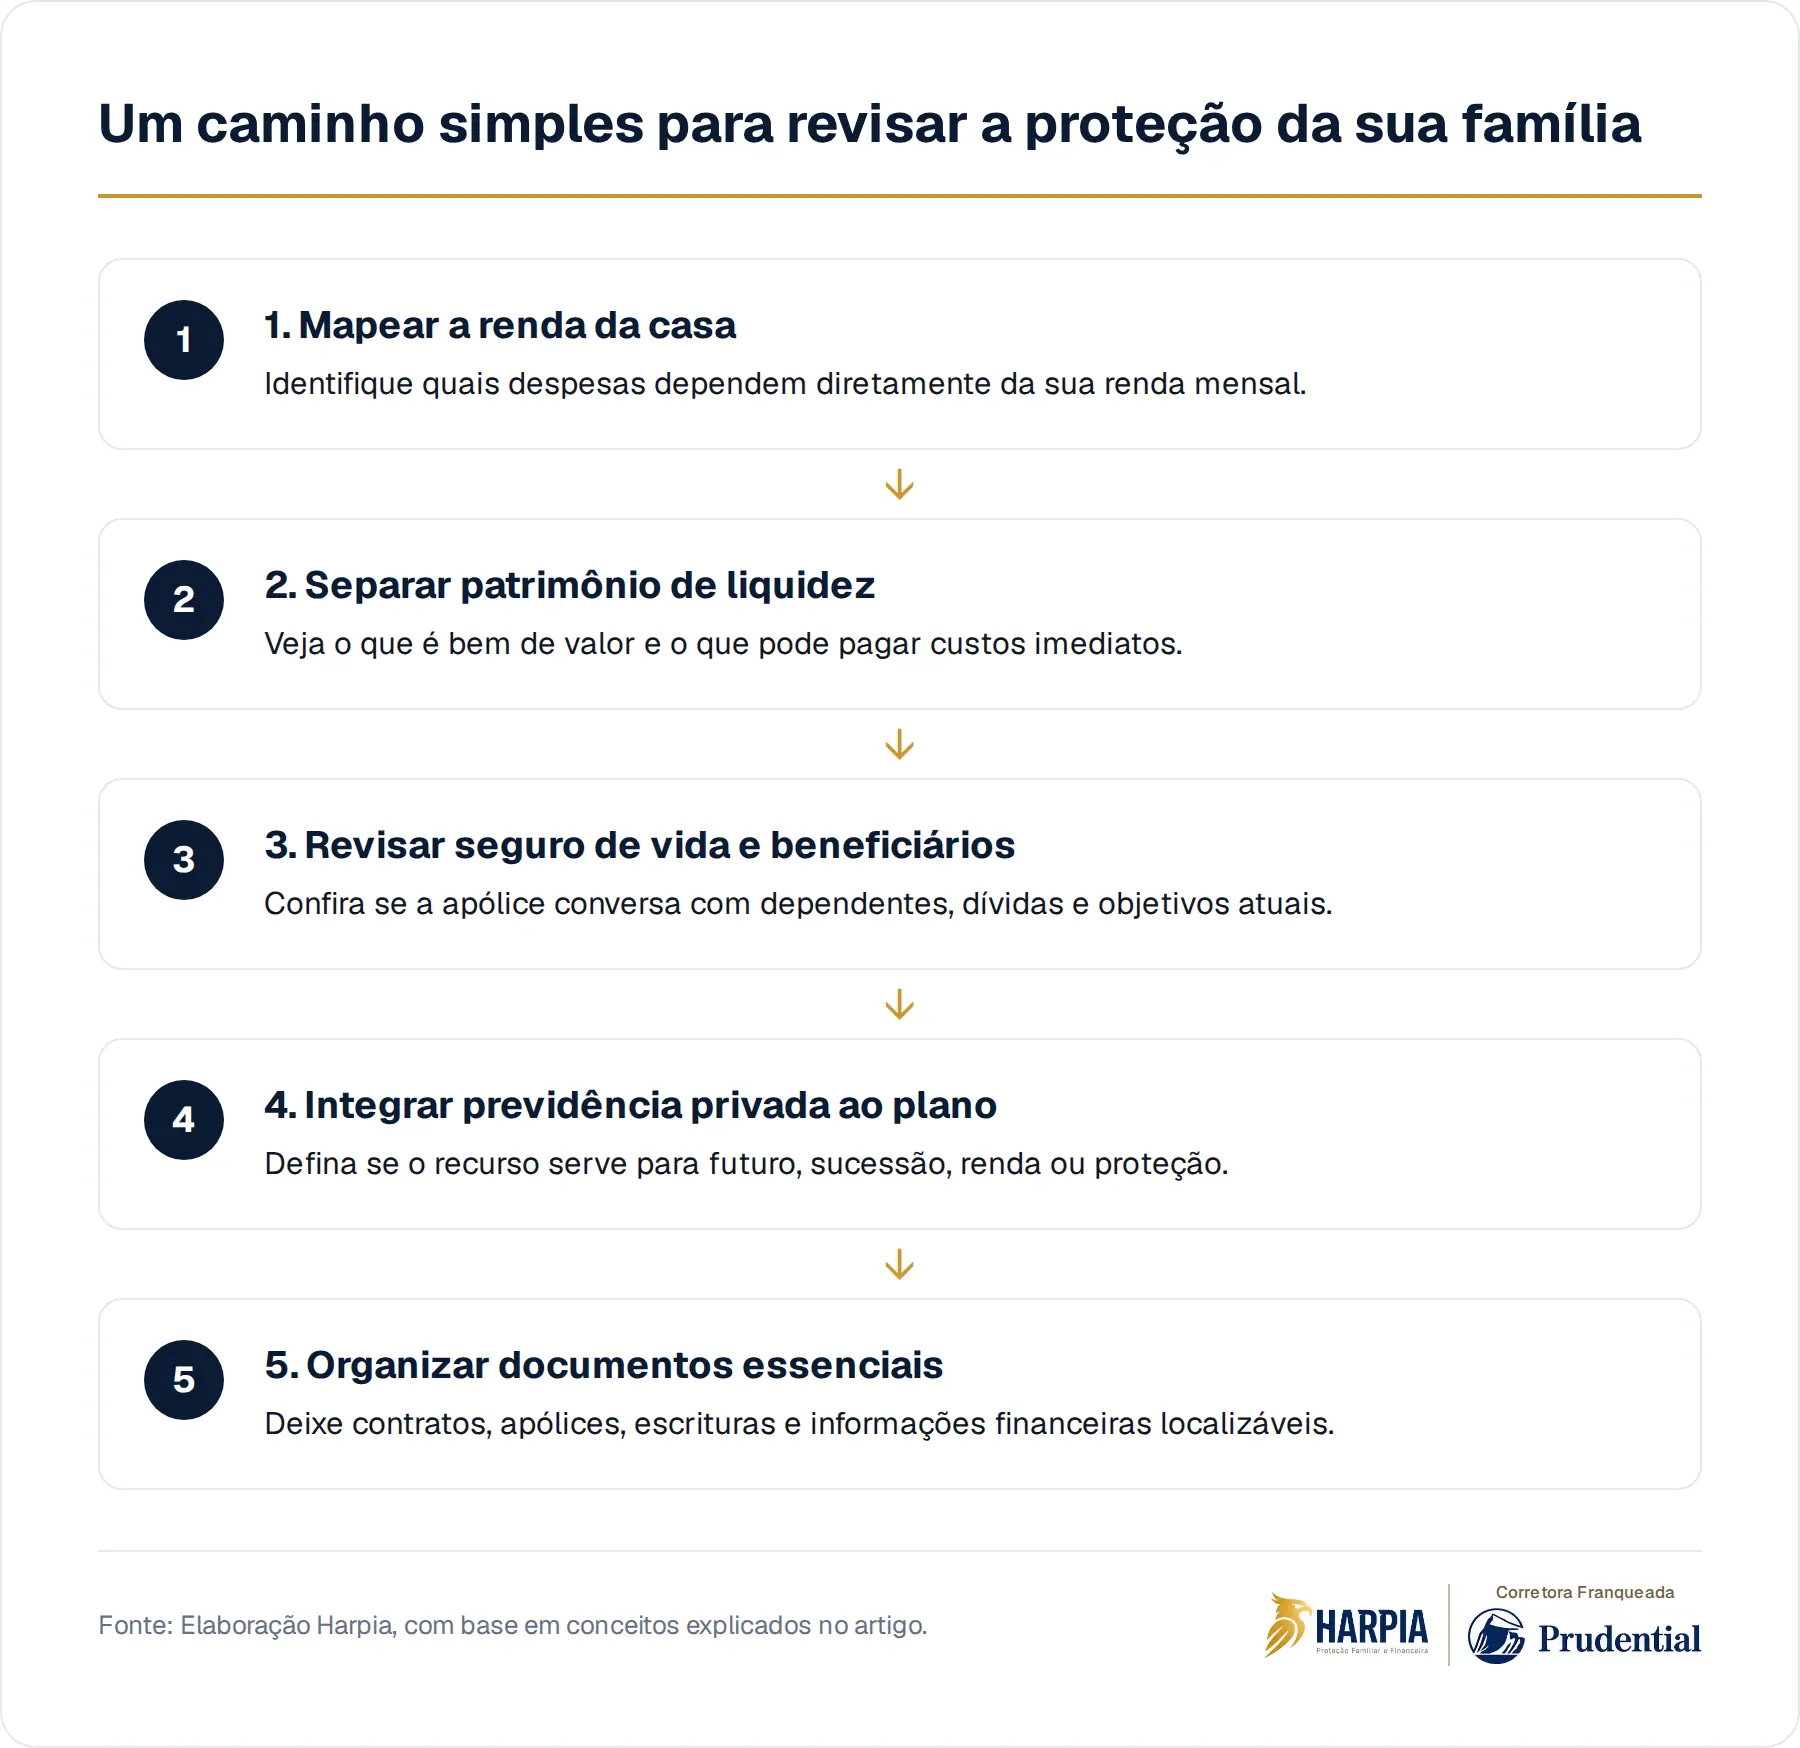
Essa pergunta incomoda porque tira o planejamento do campo abstrato. Não se trata de prever tragédia, mas de diminuir improviso. Liste suas despesas essenciais, suas dívidas, seus bens, seus dependentes e os documentos que alguém precisaria encontrar. Depois, pergunte se existe dinheiro acessível, orientação suficiente e instrumentos adequados para atravessar a transição.
Talvez você descubra que precisa revisar beneficiários. Talvez perceba que falta liquidez para custos sucessórios. Talvez veja que previdência, seguro, reserva e testamento precisam conversar melhor. A resposta não deve ser genérica, porque a sua família, seu patrimônio e seus objetivos também não são genéricos.
A Harpia ajuda você a organizar essa conversa com clareza, conectando proteção familiar, seguro de vida e planejamento sucessório ao que a sua família realmente precisa preservar.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- XII Fórum Nacional de Seguro de Vida e Previdência PrivadaCQCS · 10 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.