


Seguro rural pode mudar e o crédito da safra entra na conta.
Se a sua renda depende da produção rural, o atraso na proteção da safra pode afetar crédito, caixa e família.
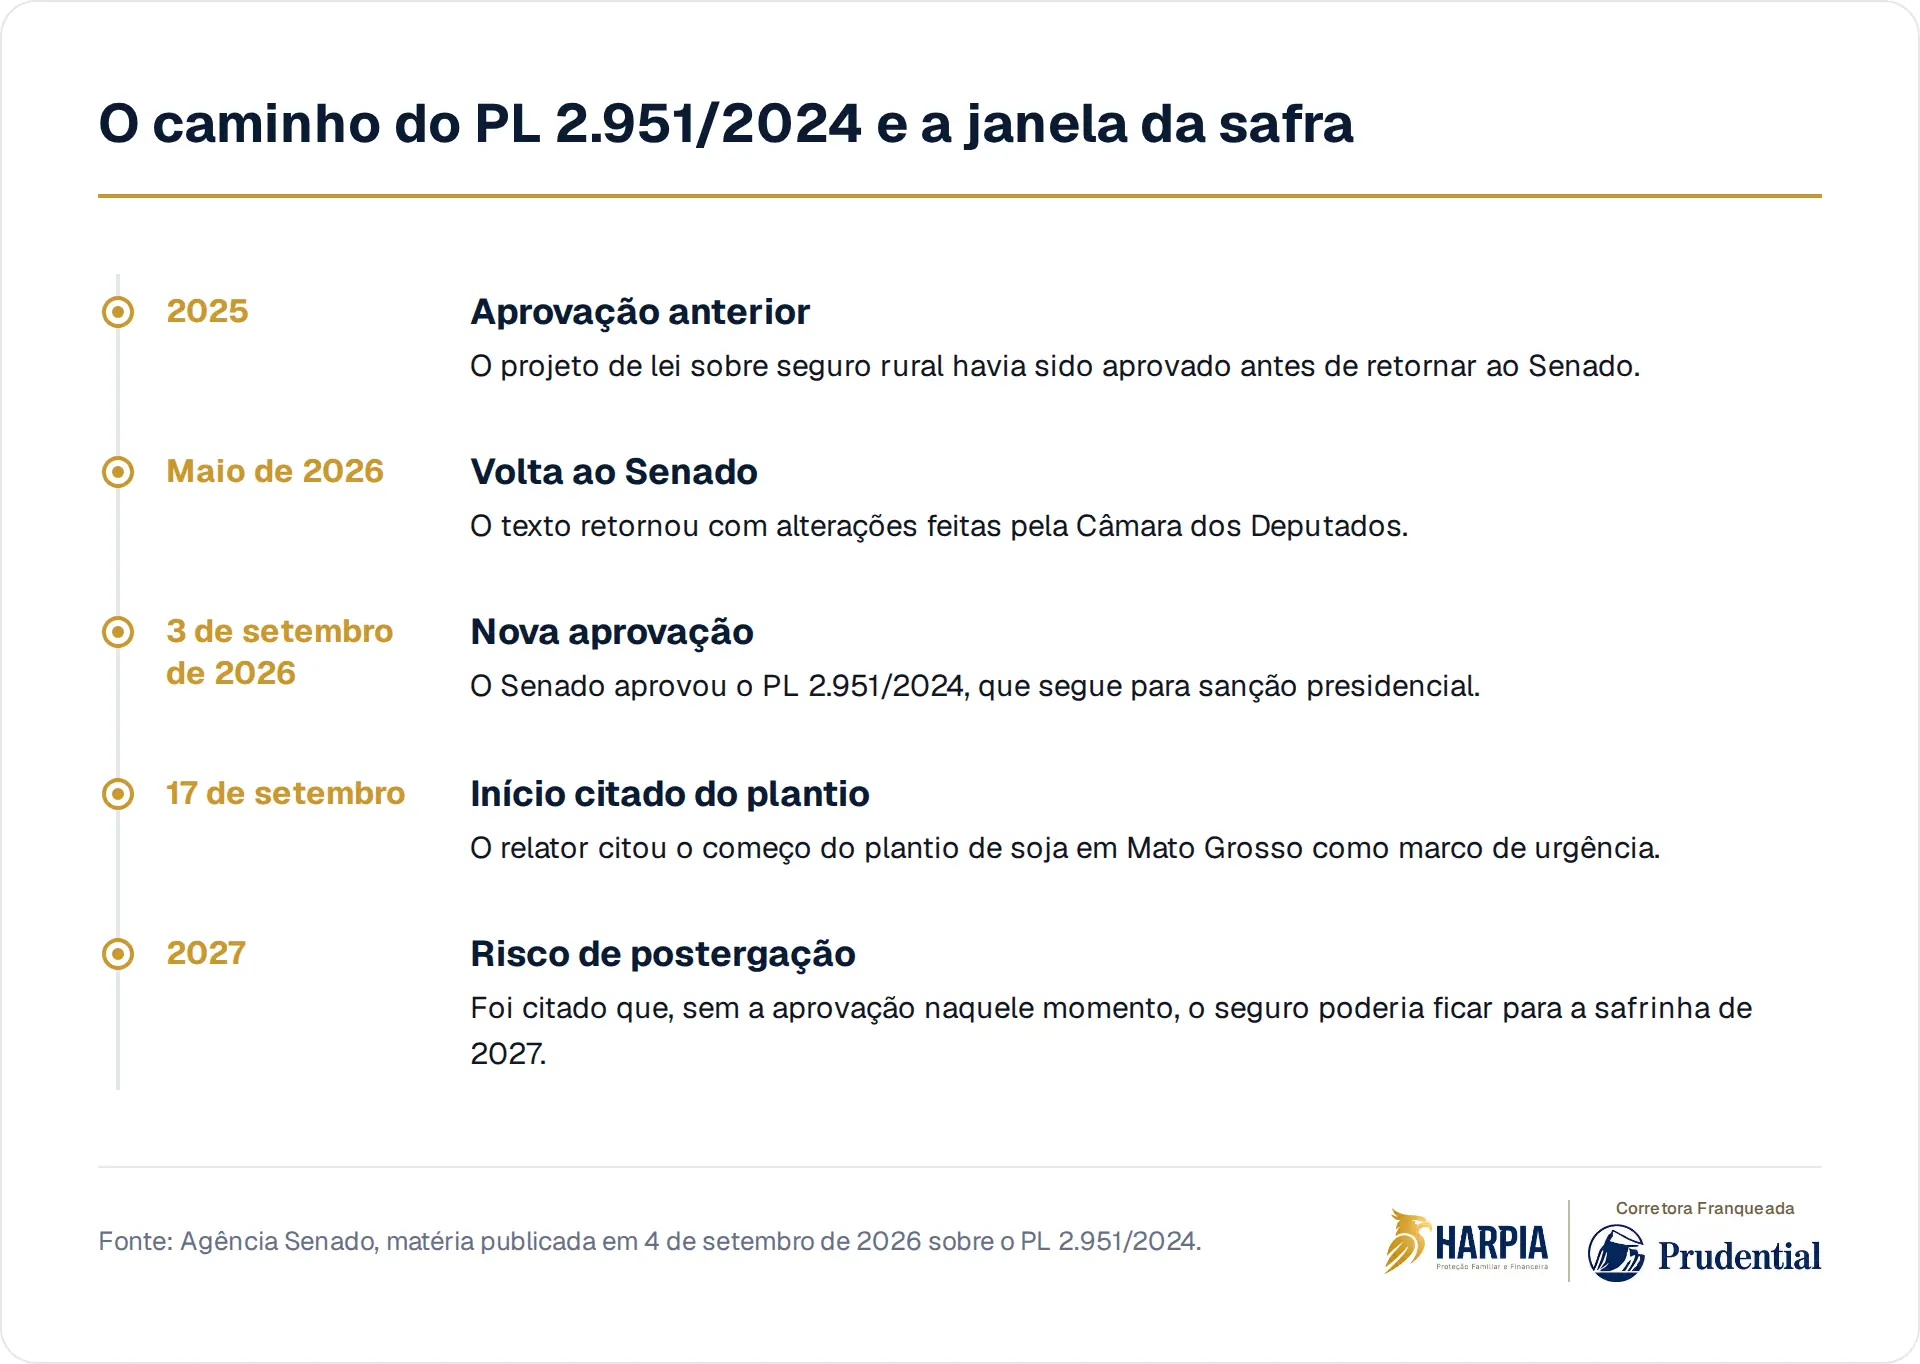
Em 3 de setembro, o Senado aprovou o Projeto de Lei 2.951/2024, que reformula o seguro rural e segue para sanção presidencial, segundo a Agência Senado. O texto prevê taxas de juros menores, prioridade em operações de crédito rural amparadas pelo seguro e subsídio ao prêmio por um fundo com recursos públicos. Para você que planta, financia ou depende da renda do campo, a mudança ainda é proposta, mas já mexe com uma decisão que não espera.
O hábito silencioso é tratar seguro como documento de banco, não como peça do seu patrimônio. Você calcula semente, insumo, arrendamento, folha, prestação, mas deixa a proteção para a hora em que alguém pede uma apólice. Quando a janela do plantio chega, essa demora deixa de ser burocracia. Ela pode virar custo de crédito, aperto de caixa e conversa difícil dentro de casa.
O calendário da safra não espera a família se organizar
A Agência Senado informou que o relator defendeu urgência porque setembro marca o início do período de plantio da principal safra do ano. A primeira safra aproveita o começo do período chuvoso. Segundo a matéria, para ter acesso ao seguro rural, você precisa contratar a apólice e definir os custos da produção antes do plantio. Essa ordem importa: primeiro vem a conta, depois a decisão, depois a exposição ao risco.
O ponto concreto citado no Senado foi o plantio de soja em Mato Grosso, com início no dia 17 de setembro. O relator afirmou que, sem a votação naquele momento, o seguro para a safra de verão poderia ficar para o ano seguinte, na safrinha de 2027. A frase traduz bem o risco patrimonial: quando a decisão atrasa, o ciclo produtivo não para para esperar.
Crédito rural e seguro começam a conversar mais cedo
O projeto aprovado pelo Senado prevê prioridade em operações de crédito rural amparadas pelo seguro, além de taxas de juros menores. Como o texto ainda segue para sanção presidencial, isso não deve ser lido como regra consumada. Mas a direção é clara: a proteção da produção pode deixar de ser um anexo da operação e passar a influenciar a forma como você organiza o financiamento da safra.
Para o seu patrimônio, essa conversa não termina no talhão. Se a produção financia a casa, paga escola, sustenta sócios, mantém funcionários ou cobre parcelas de máquinas e imóveis, a perda de receita não é um problema isolado da lavoura. Ela entra no orçamento familiar. Entra no caixa da empresa. Entra na relação com credores. Entra, muitas vezes, na sucessão, porque bens rurais costumam misturar afeto, trabalho e renda.
"Eu já penso no seguro da safra." A família também precisa entrar na conta
Você pode estar com a apólice rural no radar e, ainda assim, deixar uma parte importante descoberta no planejamento. O seguro rural conversa com o risco da produção. Ele não organiza sozinho o que acontece com a renda da sua família se você faltar, adoecer gravemente, se afastar da gestão ou deixar dívidas em aberto. São riscos diferentes, com instrumentos diferentes e análise específica em cada caso.
Essa distinção evita uma armadilha comum: acreditar que, porque existe um seguro ligado à atividade, a estrutura familiar está protegida. A lavoura pode ter um plano e a família continuar dependendo de improviso. O seu patrimônio não é apenas terra, máquinas ou safra em pé. É também a capacidade de transformar esses ativos em estabilidade para quem depende de você.
A lavoura protegida não resolve tudo que fica em seu nome
Quando você constrói patrimônio no campo, as fronteiras ficam pouco nítidas. O imóvel pode estar em nome da pessoa física. A operação pode envolver empresa, parceria, arrendamento, financiamento e garantias. A família pode contar com aquela renda sem aparecer em nenhum contrato. Em uma crise, essa mistura cobra clareza: quem decide, quem paga, quem assume e quem consegue manter o negócio funcionando.
Inventário, partilha, continuidade da gestão e liquidez são temas diferentes do seguro rural, mas conversam com ele. Em termos gerais, o inventário serve para transferir formalmente bens após a morte. Enquanto isso não se resolve, a família pode enfrentar bloqueios, custos e decisões urgentes. A forma correta de organizar bens, seguros e sucessão depende do seu caso concreto e deve ser analisada com apoio especializado.
Se você decide antes da chuva, por que deixa a falta decidir?
A notícia sobre o seguro rural mostra uma coisa simples: no campo, decisão fora de hora custa caro. Você não escolhe o plantio depois que a janela passou. Não define custo de produção quando a safra já está no chão. A mesma lógica vale para a proteção familiar. Se a sua renda sustenta outras pessoas, esperar o problema aparecer é entregar a elas a parte mais difícil da decisão.
Planejar não é tentar controlar o futuro inteiro. É escolher, enquanto você ainda pode escolher, quais riscos ficarão sem resposta e quais terão um caminho possível. A proposta sobre o seguro rural ainda depende de sanção, mas a lição patrimonial já serve para hoje: o calendário do risco costuma ser mais rápido do que o calendário da família.
Se a sua renda, a sua terra ou o seu negócio sustentam outras pessoas, a Harpia pode ajudar você a transformar risco em conversa de planejamento.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Mudanças no seguro rural seguem para sançãoAgência Senado · 03 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.