


Seguro de vida ganha novas operações autorizadas.
Mais oferta no mercado só ajuda se você souber qual risco quer proteger e como essa decisão entra no seu planejamento familiar.
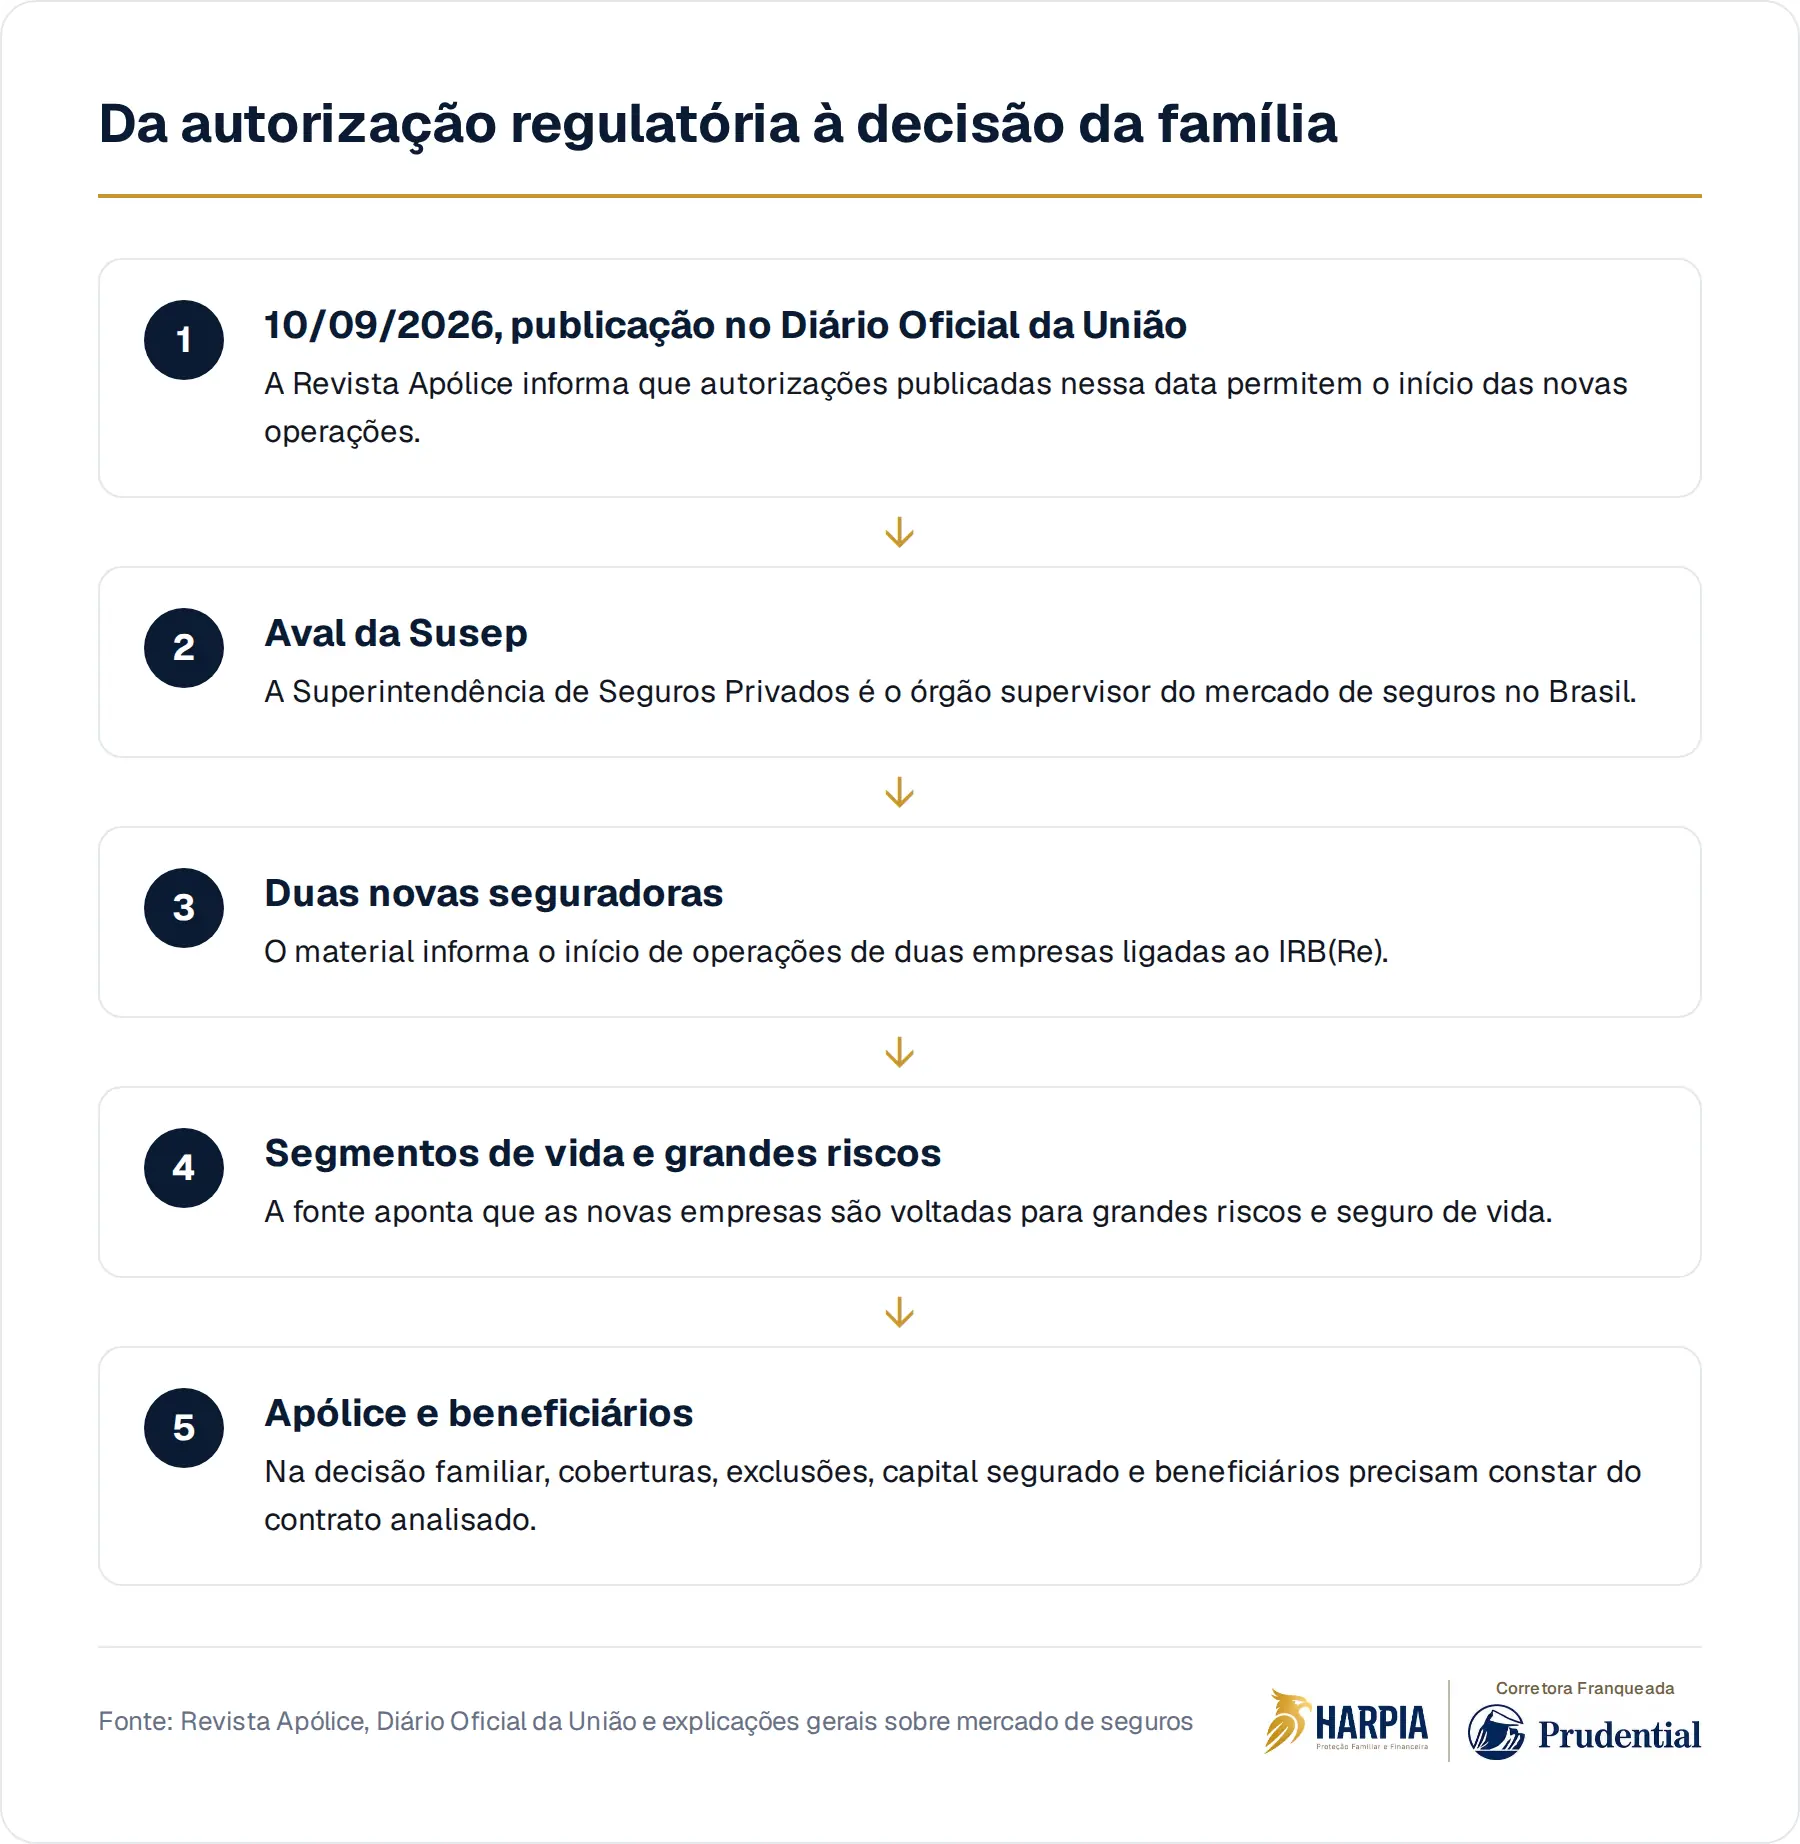
Autorizações publicadas no Diário Oficial da União em 10/09/2026 permitem o início das operações de duas novas seguradoras ligadas ao IRB(Re), segundo a Revista Apólice. O material informa que as empresas são voltadas para grandes riscos e vida, com aval da Superintendência de Seguros Privados, a Susep.
O hábito silencioso, para quem sustenta uma família, é tratar seguro de vida como um assunto de cotação, não de decisão. Você compara preço, adia a conversa, deixa beneficiário para depois e segue a rotina. O custo invisível aparece quando a renda que organizava a casa, o financiamento, a escola, o negócio ou os investimentos deixa de existir.
Autorização não é detalhe burocrático
Quando uma seguradora recebe autorização para operar, isso significa que ela passou por uma etapa regulatória necessária para atuar no mercado supervisionado. No Brasil, a Susep é o órgão responsável por supervisionar o mercado de seguros, previdência complementar aberta, capitalização e resseguros. Para você, isso importa porque seguro não é um favor informal, é um contrato dentro de um ambiente regulado.
Mas a autorização não responde à pergunta mais importante da sua casa: qual risco a sua família não conseguiria absorver sozinha? A existência de novas operações pode ampliar alternativas no mercado, mas não substitui a análise da sua renda, das suas dívidas, dos seus dependentes, do seu patrimônio e do papel que você ocupa na manutenção da vida financeira familiar.
Mais oferta não resolve uma decisão que ainda não foi tomada
Quando o mercado ganha novos participantes, é natural que você pense em oportunidade. Só que, em proteção familiar, oportunidade sem critério vira ruído. O que protege a sua família não é escolher qualquer apólice, é definir um desenho coerente com o que aconteceria se você faltasse: quem pagaria as contas, quem manteria o imóvel, quem teria liquidez para atravessar os primeiros meses.
Essa é a diferença entre comprar um produto e montar uma proteção. Seguro de vida pode fazer parte de um plano maior, ao lado de reserva financeira, organização documental, testamento, planejamento sucessório e revisão patrimonial. Cada ferramenta tem função diferente. O erro comum é esperar que uma única decisão resolva todas as fragilidades da família.
"Eu vejo isso depois." O depois costuma chegar sem agenda
Você talvez reconheça a frase. Ela aparece quando a família está bem, quando a renda entra, quando os filhos crescem, quando o negócio funciona ou quando o imóvel parece suficiente para dar segurança. O problema é que patrimônio nem sempre é liquidez. Uma casa, uma participação societária ou uma carteira de investimentos podem existir no papel e, ainda assim, não pagar as despesas imediatas da família.
Em caso de morte, a sucessão pode envolver inventário, levantamento de bens, dívidas, impostos, documentos e decisões entre herdeiros. Em termos gerais, o inventário serve para formalizar a transmissão do patrimônio. Dependendo da situação, pode haver custos e demora. O caso concreto exige análise jurídica e tributária, mas uma coisa é simples: contas da casa não esperam a família terminar de se organizar.
É aí que a conversa sobre seguro de vida muda de lugar. Ela deixa de ser sobre “se vale a pena” em abstrato e passa a ser sobre quais obrigações ficariam descobertas. Financiamento, educação dos filhos, manutenção do padrão mínimo da casa, reorganização do cônjuge, continuidade de um negócio familiar: cada família tem um ponto de ruptura diferente.
Seguro de vida não é só uma compra, é uma arquitetura
Uma apólice tem escolhas que precisam conversar entre si: quem será protegido, quais beneficiários serão indicados, que coberturas fazem sentido, quais exclusões existem, qual capital segurado é compatível com o objetivo e como isso se integra ao restante do planejamento. A seguradora avalia a proposta conforme seus critérios, e as condições dependem do contrato aprovado.
Também é importante separar expectativa de regra. Em linhas gerais, o seguro de vida com beneficiários indicados pode ter tratamento diferente dos bens que passam pelo inventário, mas isso não dispensa cuidado. Beneficiário desatualizado, ausência de revisão após divórcio, nascimento de filhos, novo casamento ou mudança patrimonial pode transformar uma solução bem-intencionada em mais uma fonte de conflito.
Por isso, a pergunta não é apenas “qual seguro contratar?”. A pergunta anterior é: qual função esse seguro teria dentro da sua família? Substituir renda por um período? Quitar uma obrigação relevante? Dar fôlego para o inventário? Proteger sócios? Equalizar herdeiros? Sem essa resposta, qualquer comparação de apólices fica incompleta.
O que você deixaria organizado se precisasse explicar hoje
A notícia sobre novas seguradoras autorizadas é um lembrete útil: o mercado se movimenta, mas a sua proteção familiar não se organiza sozinha. Mais opções podem ser positivas, desde que você não confunda disponibilidade com preparo. O risco principal não é faltar produto, é faltar clareza sobre o que precisa ser preservado.
Se você tivesse que explicar hoje à sua família onde estão os documentos, quais dívidas existem, quem depende da sua renda e que recursos estariam disponíveis, a conversa seria simples ou improvisada? Essa resposta mostra mais sobre a sua proteção do que qualquer promessa genérica de mercado. Planejamento começa quando você transforma preocupação vaga em decisões revisáveis.
Na Harpia, a conversa começa pelo mapa da sua família, do seu patrimônio e dos riscos que você não quer deixar para quem fica.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- IRB(Re) recebe aval da Susep e inicia operação de duas seguradorasRevista Apólice · 10 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.