


Seguro de pessoas ganha nova oferta em quase todo o país.
A autorização mostra que disponibilidade não basta: a sua família precisa entender quem regula, onde vale e o que comparar.
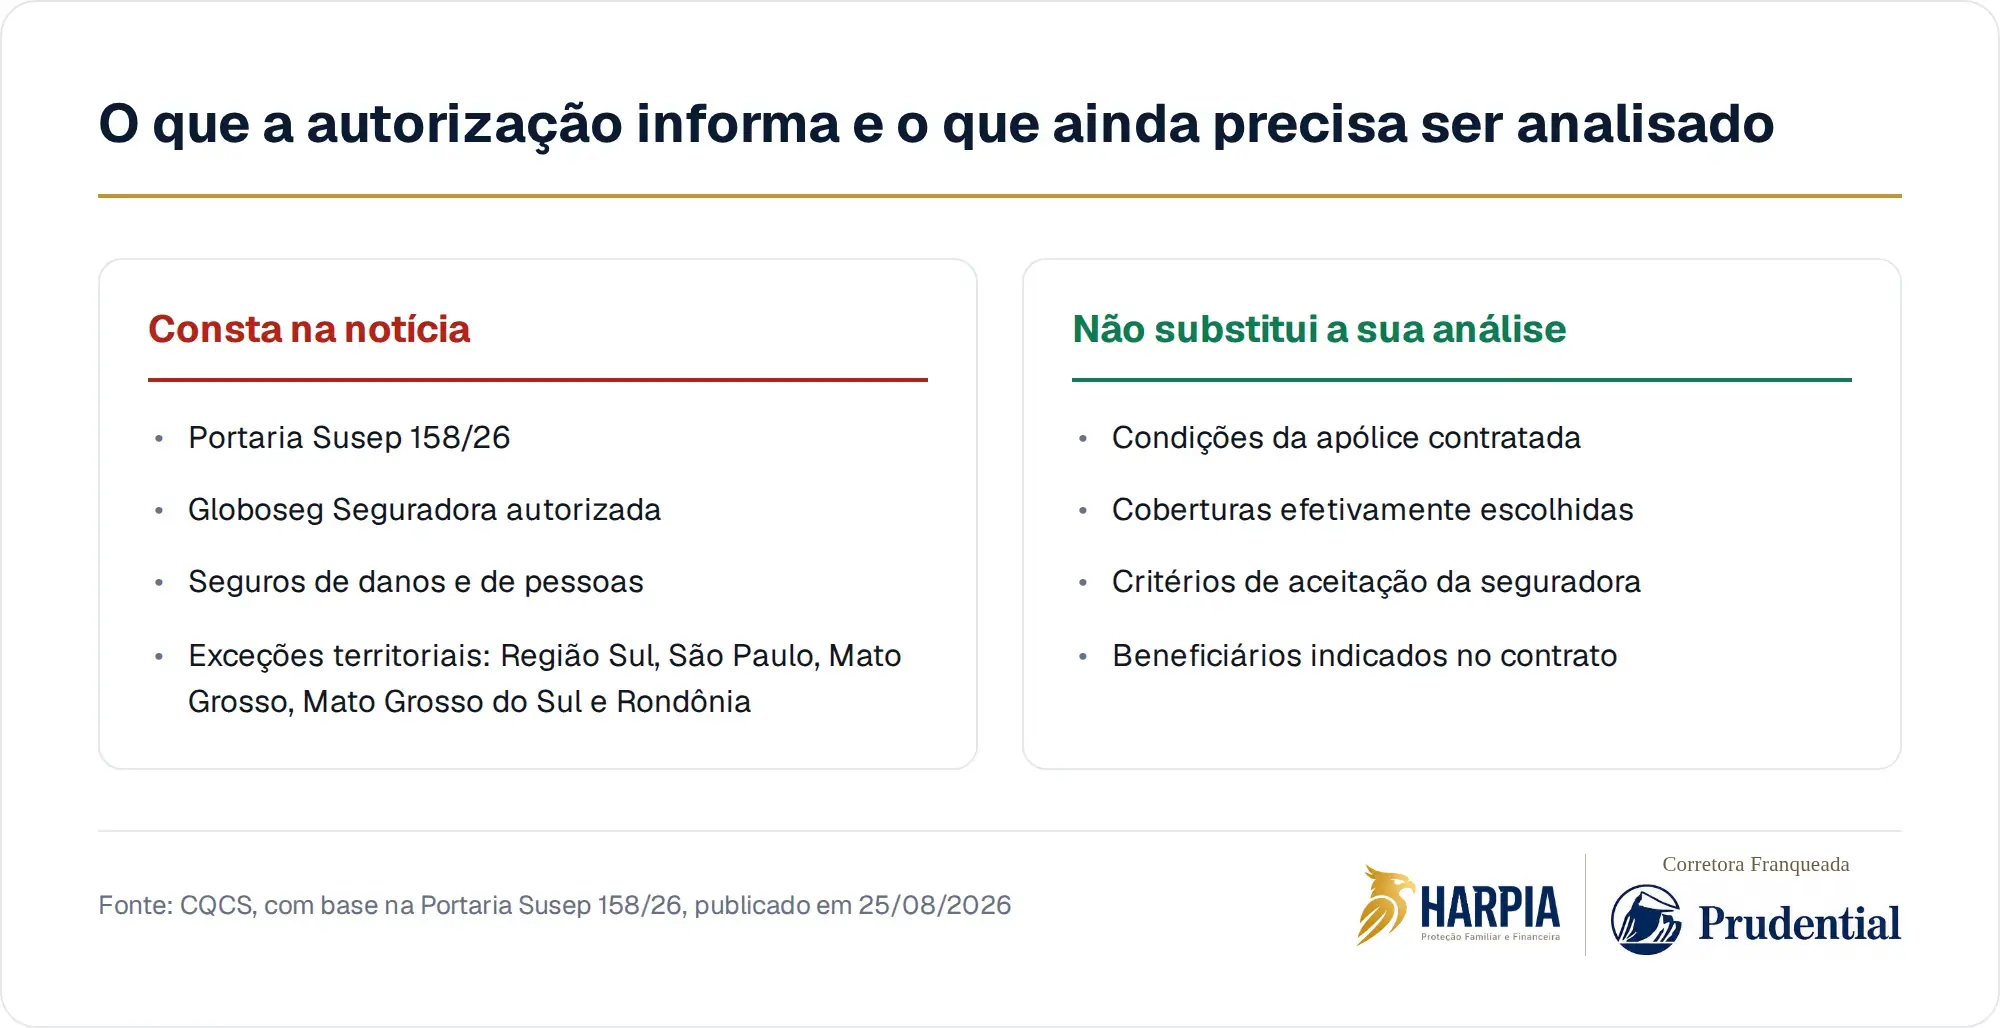
A Susep publicou a Portaria 158/26, segundo o CQCS, autorizando a Globoseg Seguradora a comercializar seguros de danos e de pessoas em quase todo o território nacional. A autorização não inclui os estados da Região Sul, São Paulo, Mato Grosso, Mato Grosso do Sul e Rondônia. A companhia aparece cadastrada no segmento S3.
O hábito silencioso é tratar seguro como uma compra simples, parecida com trocar de banco, plano de celular ou aplicativo financeiro. Você olha o nome da empresa, compara uma promessa comercial e segue adiante. O custo invisível aparece quando a sua família descobre tarde demais que autorização para operar, produto contratado, cobertura efetiva e necessidade familiar são coisas diferentes.
Autorização é porta de entrada, não diagnóstico da sua família
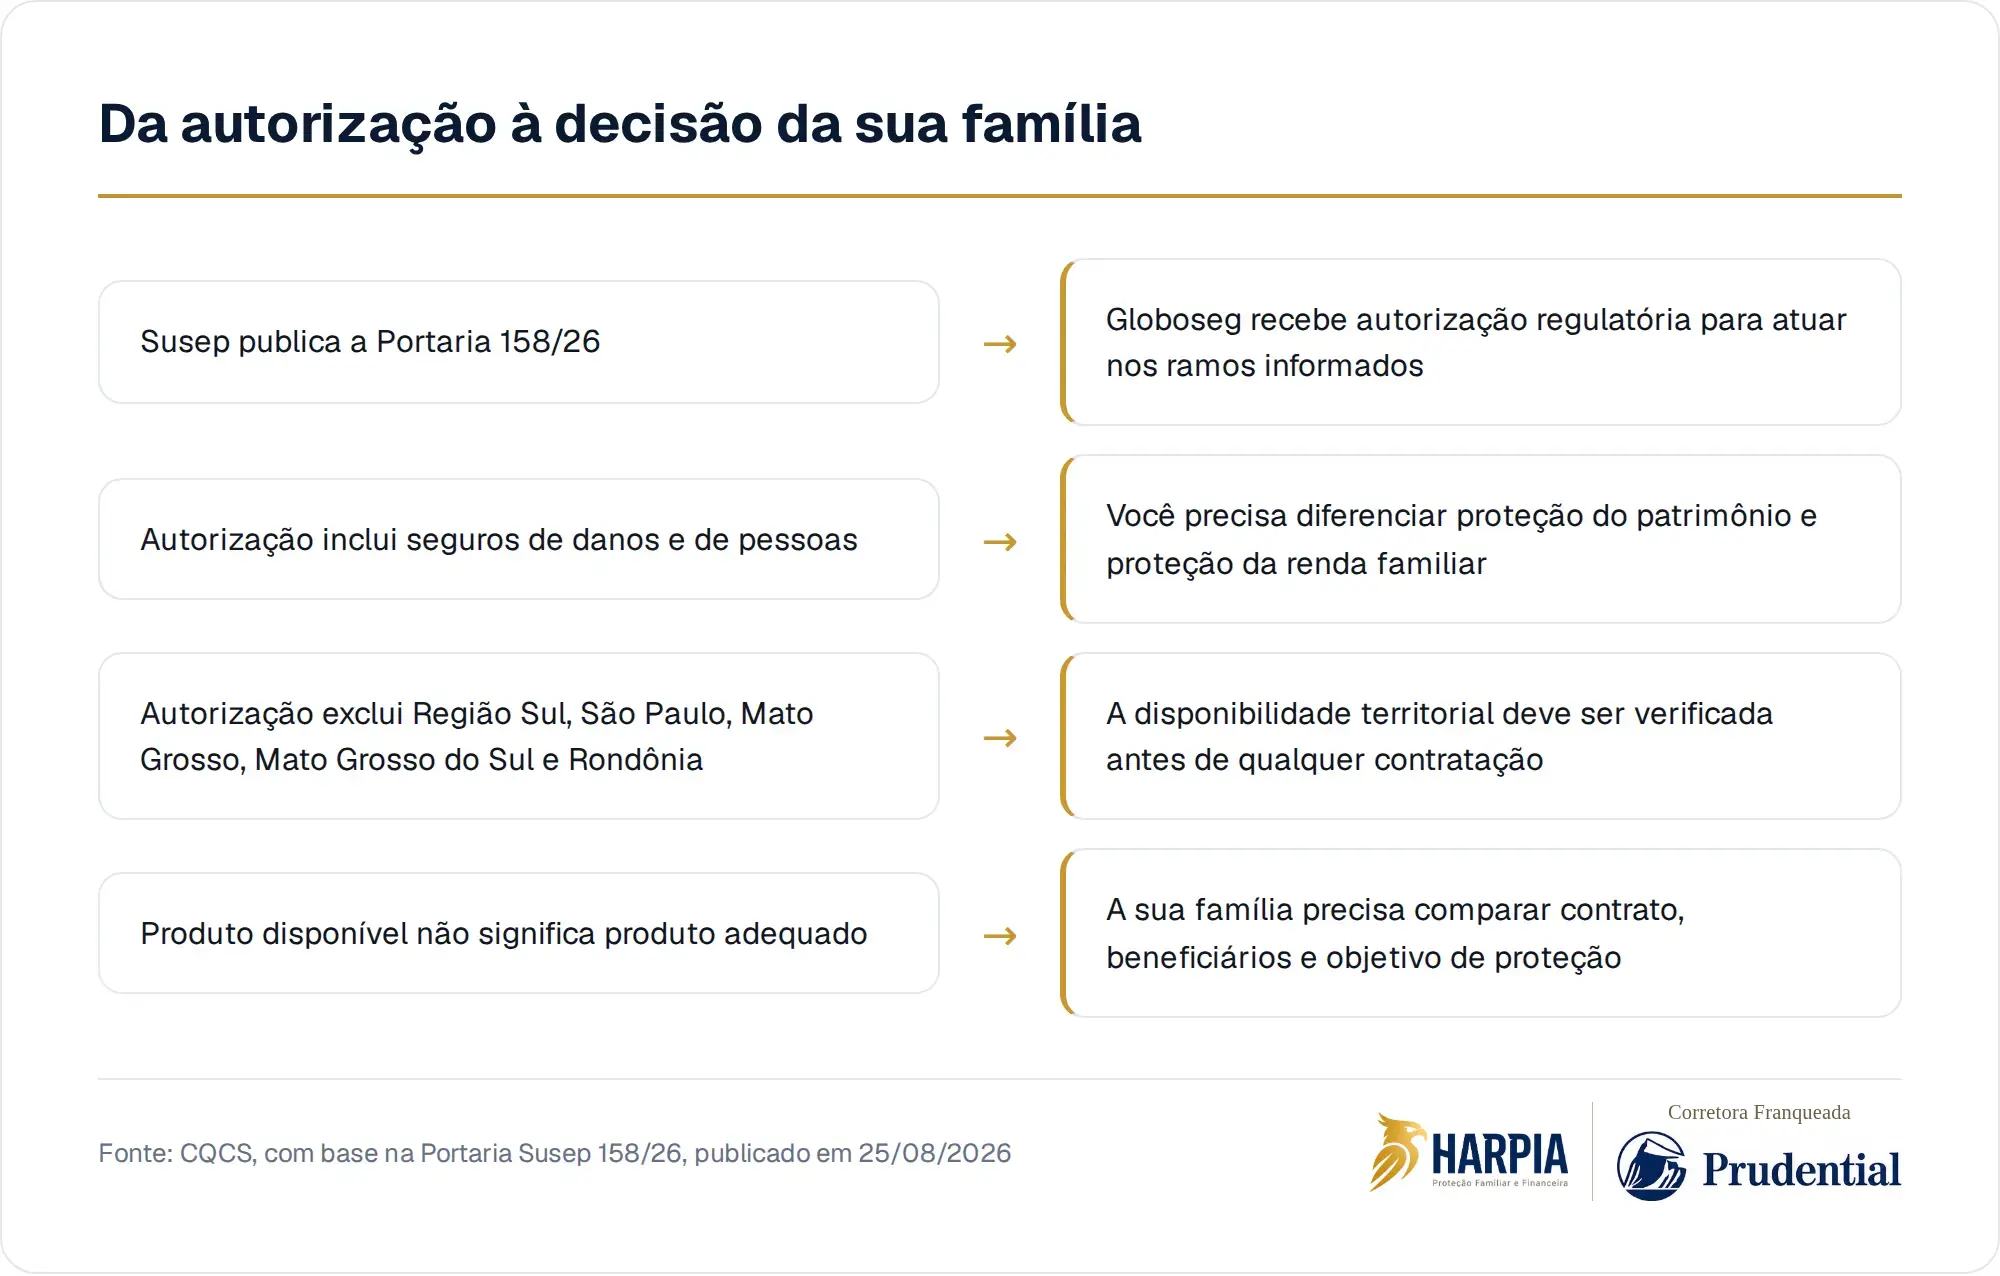
Quando a Susep autoriza uma seguradora a atuar, isso indica que a empresa recebeu permissão regulatória para operar nos ramos mencionados, dentro das condições aplicáveis. É um dado importante, porque seguro é uma atividade supervisionada. Mas essa autorização não diz, sozinha, se aquele produto resolve a sua realidade, se cabe no seu orçamento ou se conversa com o seu planejamento sucessório.
Seguros de pessoas, em termos gerais, incluem proteções relacionadas à vida, à integridade física e a outros eventos pessoais previstos em contrato. Já seguros de danos costumam proteger bens e responsabilidades. Para você, a diferença prática é simples: um tipo olha para a continuidade financeira da família, o outro para perdas ligadas ao patrimônio. Ambos podem importar, mas por motivos diferentes.
O mapa de atuação importa mais do que parece
A notícia informa uma autorização ampla, mas com exceções territoriais expressas. Isso importa porque o Brasil não é um mercado homogêneo para a sua vida financeira. Você pode morar em um estado, ter imóvel em outro, sócios em uma terceira localidade e herdeiros espalhados pelo país. Antes de considerar qualquer produto, você precisa saber se ele está disponível onde a operação será feita.
Também é importante separar presença comercial de adequação. Uma seguradora poder vender determinado tipo de seguro em uma região não significa que qualquer proposta será aceita, nem que qualquer cobertura estará disponível para qualquer pessoa. Em seguro de vida, por exemplo, a análise costuma considerar informações pessoais e contratuais. As condições finais dependem da seguradora e da apólice.
"Se a Susep autorizou, então está tudo resolvido"
Essa frase parece lógica, mas pode esconder uma armadilha. A autorização regulatória responde a uma pergunta: a empresa pode operar naquele escopo? A sua família precisa responder outra: se você faltar, haverá dinheiro, organização e clareza suficientes para atravessar os primeiros meses, manter compromissos e não vender patrimônio às pressas?
O contrato é onde essa segunda pergunta começa a ganhar forma. É nele que aparecem coberturas, exclusões, critérios, beneficiários, deveres de informação e demais condições. Não é um detalhe burocrático. Para a sua família, a diferença entre uma proteção bem escolhida e uma contratação mal entendida pode estar em palavras que você não leu com atenção.
Seguro de vida não substitui planejamento, mas pode evitar improviso
Se você sustenta ou ajuda a sustentar a casa, o seu desaparecimento não produz apenas luto. Ele muda o fluxo de renda, a rotina dos filhos, a capacidade de pagar escola, moradia, dívidas, impostos e despesas do inventário. Mesmo quando há patrimônio, ele pode não virar dinheiro rapidamente. Um imóvel, uma empresa ou uma carteira de investimentos podem exigir tempo, documentos e decisões conjuntas.
O seguro de vida, quando bem estruturado e aceito pela seguradora, pode fazer parte dessa organização. Ele não elimina inventário, não substitui testamento, não resolve conflito familiar e não dispensa análise jurídica ou tributária. Mas pode ser pensado como uma fonte de liquidez para um momento em que a sua família talvez precise de recursos antes que o patrimônio esteja destravado.
A pergunta certa não é quem está vendendo
Novas autorizações no mercado podem aumentar opções, e isso é positivo para quem compara com cuidado. Mas a pergunta decisiva não é apenas qual seguradora apareceu, qual produto foi oferecido ou qual preço pareceu atraente. A pergunta é o que aconteceria, em termos financeiros, se você não estivesse mais disponível para decidir, assinar, negociar e organizar.
A partir daí, a conversa muda. Você deixa de procurar um produto solto e passa a mapear obrigações, dependentes, patrimônio, dívidas, renda, beneficiários e objetivos. Só depois faz sentido olhar para seguradoras, coberturas e contratos. No fim, proteção familiar não começa na apólice. Começa na decisão de não deixar a sua família descobrir o plano durante a crise.
A Harpia ajuda você a transformar essa pergunta em uma conversa estruturada sobre proteção familiar, seguro de vida e continuidade do patrimônio.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Seguradora é autorizada pela Susep a operar em quase todo o PaísCQCS · 25 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.