


Seguro cresce enquanto famílias ainda improvisam.
O crescimento do setor não substitui uma decisão sua: transformar renda, patrimônio e dependentes em um plano claro de proteção.
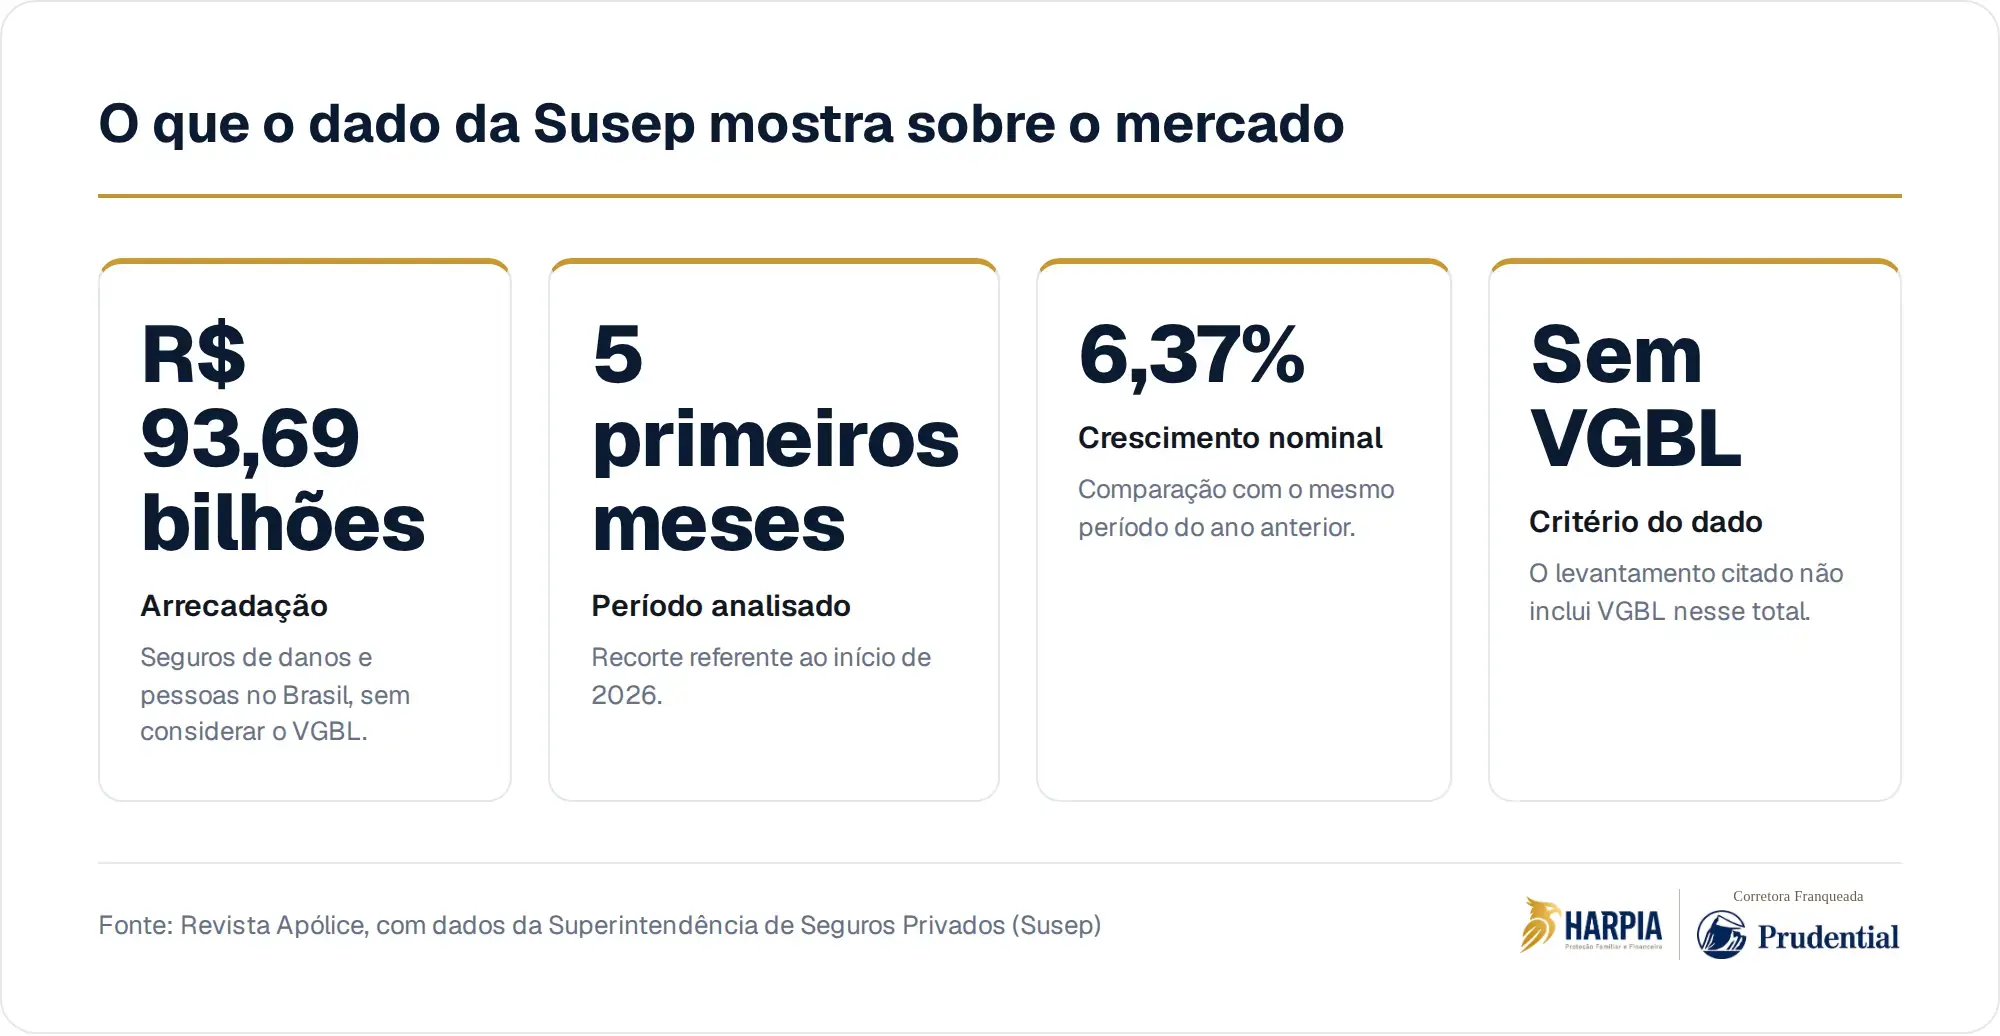
Nos cinco primeiros meses de 2026, os seguros de danos e pessoas, sem considerar o VGBL, arrecadaram R$ 93,69 bilhões no Brasil, segundo dados da Superintendência de Seguros Privados citados pela Revista Apólice. O crescimento nominal foi de 6,37% em relação ao mesmo período do ano anterior. O dado mostra um setor maior, mas não diz se a sua família está melhor protegida.
O hábito silencioso é tratar seguro como boleto, não como decisão patrimonial. Você paga plano de saúde, condomínio, escola, financiamento, cartão e impostos, mas talvez nunca tenha colocado na mesma mesa a sua renda, as dívidas, os dependentes e o que aconteceria se essa renda parasse. O custo invisível aparece quando a família precisa decidir tudo justamente no pior momento.
O mercado cresce, mas a sua proteção não cresce sozinha
Quando um setor movimenta cifras bilionárias, é fácil concluir que muita gente já está coberta. Só que o número agregado mistura realidades diferentes, produtos diferentes e necessidades diferentes. Ele não mostra se o seu seguro conversa com o seu financiamento, com a renda que sustenta a casa, com os filhos que ainda dependem de você ou com o patrimônio que você construiu ao longo dos anos.
Para a sua família, a pergunta central não é se o mercado de seguros está crescendo. A pergunta é se o seu plano de proteção está atualizado com a sua vida real. Casamento, separação, nascimento de filhos, compra de imóvel, abertura de empresa, aumento de renda e novas dívidas mudam a conta. Se a proteção fica parada, ela pode envelhecer antes do contrato.
"Eu já tenho seguro." Mas ele cobre o problema certo?
Ter uma apólice não significa, por si só, ter uma estratégia. Você pode ter contratado algo anos atrás, por sugestão do banco, junto de um financiamento ou em um momento em que a sua vida era menor. A cobertura, os beneficiários, as exclusões, os capitais segurados e as condições de aceitação dependem de cada contrato e da seguradora. Nada disso deve ser presumido.
Uma revisão responsável começa por perguntas simples, mas desconfortáveis: quem depende da sua renda hoje, por quanto tempo essa dependência existiria, quais dívidas precisariam ser administradas, que despesas surgiriam de imediato e quais bens poderiam ficar travados em inventário. O seguro de vida pode ser uma ferramenta dentro dessa organização, mas o desenho precisa respeitar o seu caso concreto e as regras da apólice.
Inventário, liquidez e o tempo que a família não controla
Quando alguém morre deixando bens, a transferência do patrimônio costuma passar por inventário, judicial ou extrajudicial, conforme a situação familiar e documental. Em termos gerais, esse caminho envolve documentos, avaliação de bens, eventuais dívidas, tributos como o ITCMD e a formalização da partilha. O caso concreto exige análise jurídica e tributária, porque detalhes familiares e patrimoniais podem mudar o procedimento.
O ponto prático é a liquidez. Patrimônio em imóvel, empresa ou investimento nem sempre se transforma em dinheiro na hora em que a família precisa pagar despesas correntes, custos do próprio inventário ou obrigações que não esperam. Em regra, o seguro de vida indicado a beneficiários segue uma lógica diferente da herança, mas condições, beneficiários e documentação precisam estar corretos. Sem planejamento, a família pode ter bens e, ainda assim, faltar caixa.
Corretora não é detalhe quando a decisão envolve a família
Com o crescimento do setor, também cresce a quantidade de ofertas, nomes comerciais e combinações possíveis. Para você, isso pode ser bom, desde que a escolha não vire comparação superficial de preço. Seguro de vida envolve necessidade, perfil, declaração de saúde, objetivos, beneficiários e leitura de contrato. A corretora não define aceitação, preço ou prazo, mas pode ajudar você a formular as perguntas certas antes de assinar.
A diferença está em traduzir a apólice para a sua vida. Um contrato pode parecer simples até você perceber que beneficiários desatualizados, capital insuficiente ou coberturas desalinhadas criam problemas justamente para quem você queria proteger. A proteção familiar não começa na proposta. Ela começa no diagnóstico do que pode faltar, de quem ficaria responsável e de quais decisões você prefere não deixar para os outros.
Se amanhã faltasse a sua renda, quem teria o manual?
Planejar não é prever tragédia. É retirar da sua família o peso de improvisar com senha de banco, parcelas vencendo, imposto a pagar, filhos para cuidar, empresa funcionando e patrimônio preso em decisões urgentes. Quanto mais organizada estiver a sua proteção, menor tende a ser a dependência de conversas difíceis em um momento emocionalmente pesado.
O dado da Susep mostra um mercado em expansão, mas a sua família não vive dentro de uma estatística. Ela vive dentro do seu orçamento, da sua casa, da sua rotina e das suas responsabilidades. O crescimento do setor só vira proteção real quando você transforma produtos possíveis em decisões coerentes com o que precisa preservar.
A Harpia pode ajudar você a olhar para seguro de vida, sucessão e proteção familiar como partes de uma mesma conversa, com perguntas claras sobre renda, patrimônio, beneficiários e liquidez antes de qualquer decisão.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Setor cresce e abre espaço para expansão de corretorasRevista Apólice · 19 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.