


Risco climático pode mudar o olhar das seguradoras.
Se a regra avançar, você terá novos sinais para avaliar a solidez de quem participa da proteção financeira da sua família.
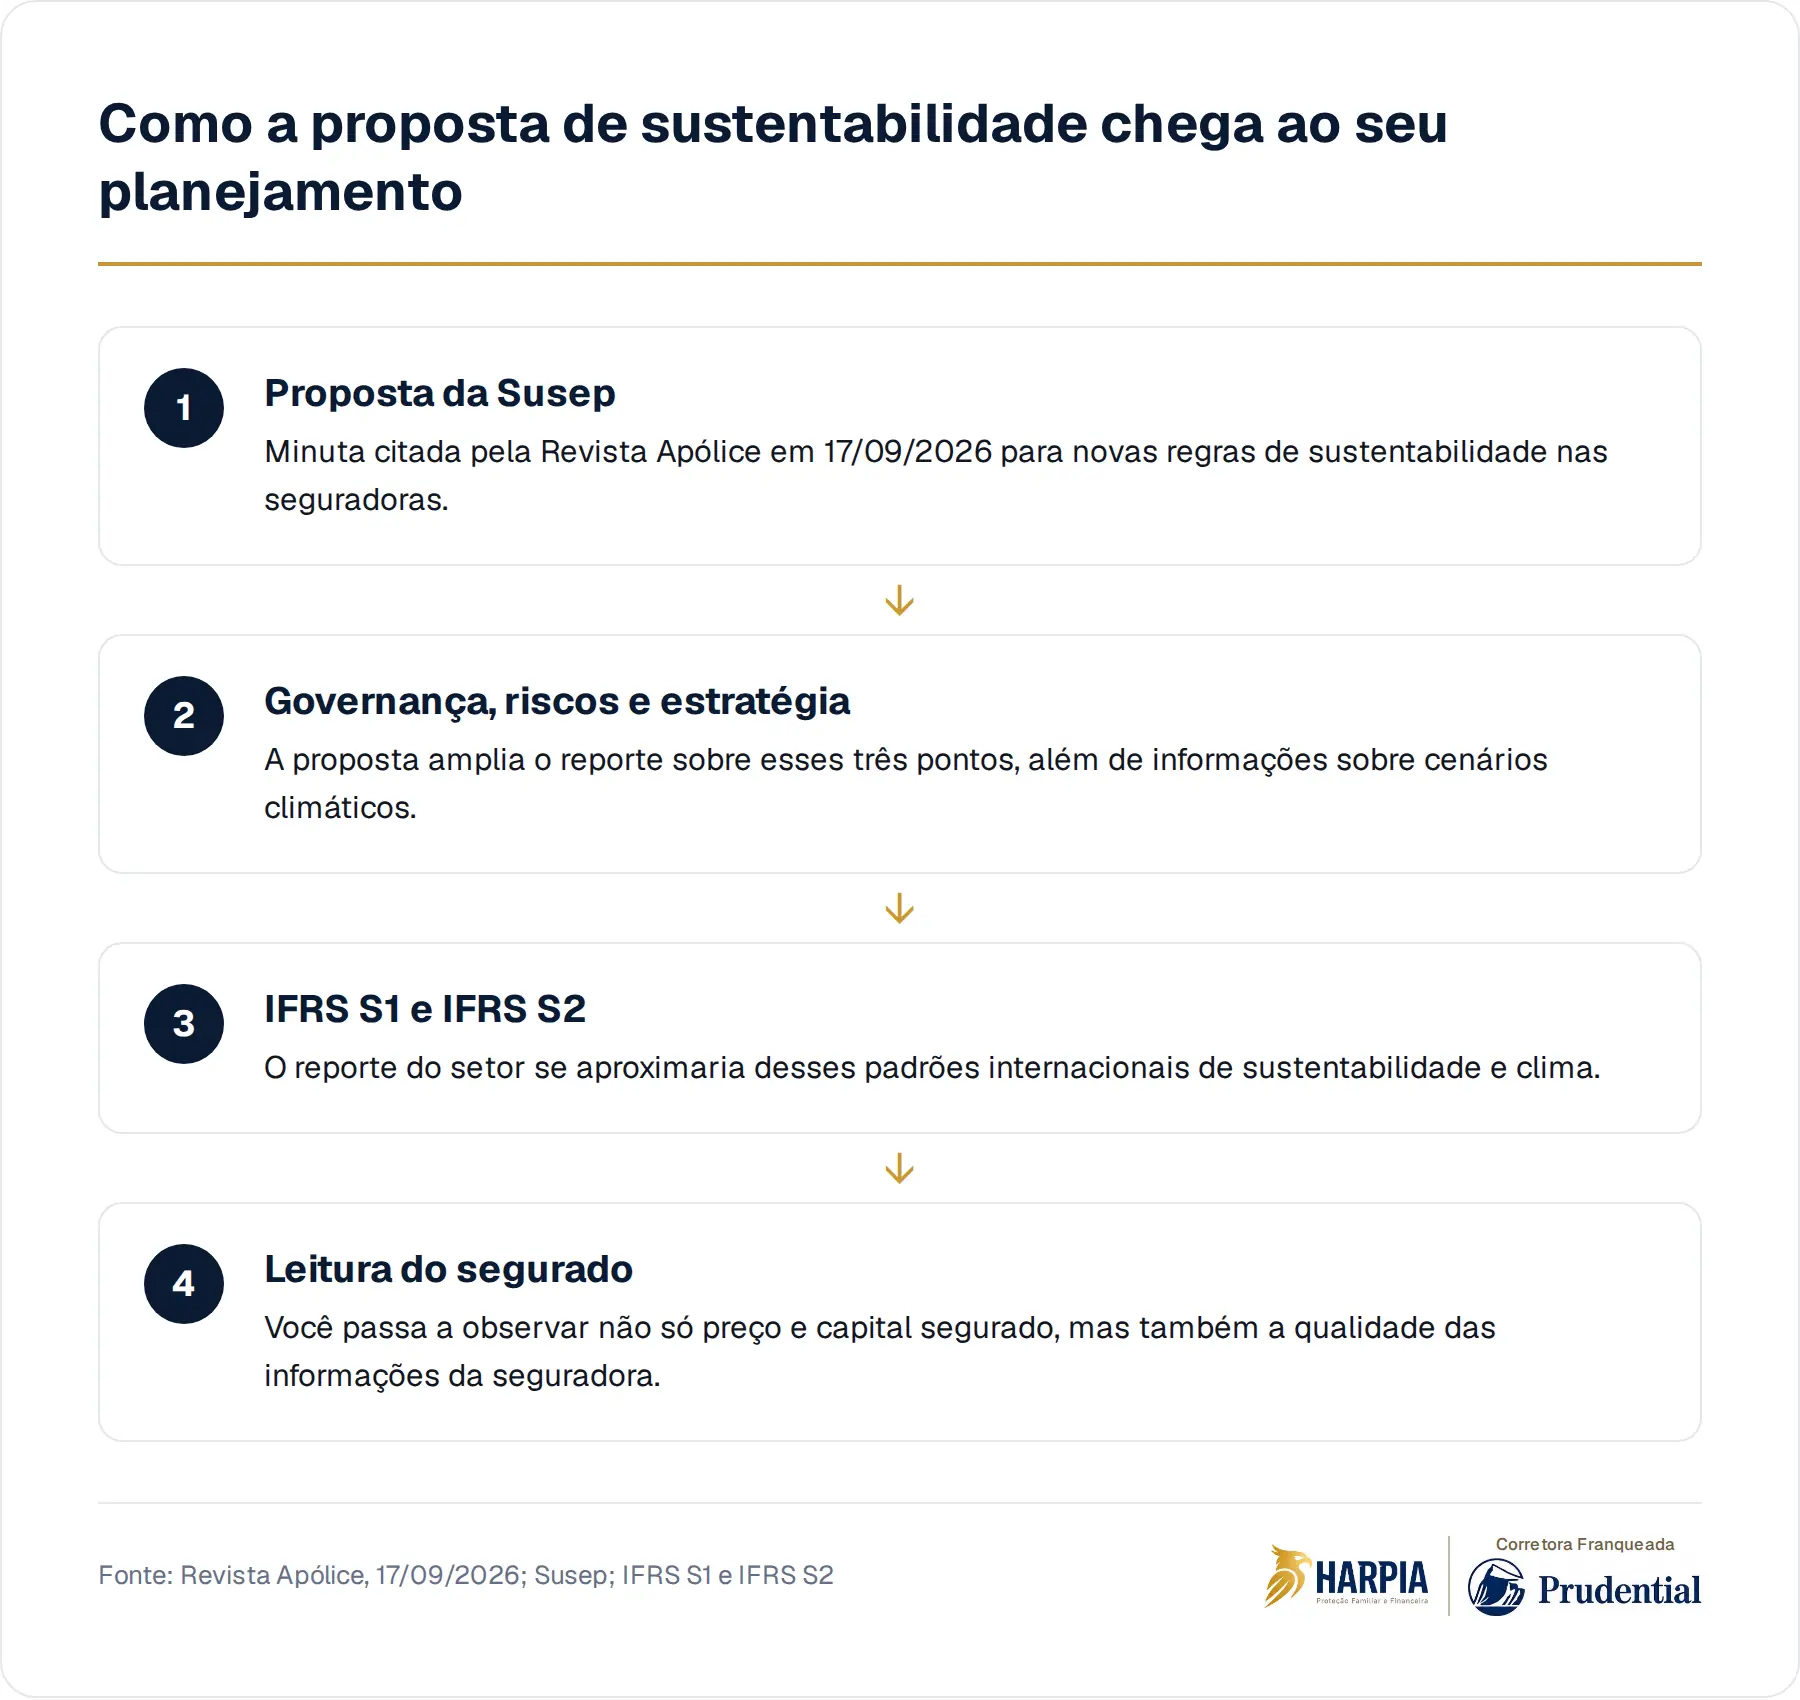
A Superintendência de Seguros Privados propôs novas regras de sustentabilidade para seguradoras. Segundo a Revista Apólice, a minuta amplia as informações que o setor passaria a reportar sobre governança, riscos, estratégia e cenários climáticos, aproximando esse reporte dos padrões internacionais IFRS S1 e IFRS S2.
Na prática, você costuma olhar para seguro por outro ângulo: preço, capital segurado, beneficiários e se a proposta cabe no orçamento. O custo invisível aparece quando a sua decisão ignora quem assume o risco, como essa empresa se prepara para mudanças de longo prazo e que tipo de informação ela entrega ao mercado.
Seguro também depende de futuro, não só de contrato
Quando você contrata uma proteção para a sua família, a conversa parece terminar na apólice. Mas, por trás do documento, existe uma instituição que precisa administrar reservas, riscos, regras regulatórias e compromissos assumidos com muitos segurados ao longo do tempo. Sustentabilidade, nesse contexto, não é apenas uma pauta ambiental. É uma forma de perguntar se a seguradora enxerga riscos que podem afetar o próprio negócio.
A proposta da Susep, conforme noticiada pela Revista Apólice, trata de informações sobre governança, riscos, estratégia e cenários climáticos. Esses temas importam porque mostram como a companhia organiza decisões, identifica ameaças, adapta planos e considera eventos que podem pressionar custos, ativos e operações. Para você, isso não substitui a análise da apólice, mas melhora a leitura do ambiente em que aquela apólice existe.
O que ainda é proposta precisa ser lido como proposta
Há uma diferença importante entre uma regra em vigor e uma minuta apresentada pelo regulador. A notícia trata de uma proposta da Susep, não de uma obrigação definitiva já consolidada. Por isso, qualquer impacto prático depende do avanço regulatório e do texto final que vier a ser adotado, se for adotado. O ponto, agora, é perceber a direção da discussão.
Essa distinção protege você de duas armadilhas. A primeira é achar que nada muda enquanto a regra não estiver pronta. A segunda é tomar a proposta como se ela já definisse exatamente como todas as seguradoras terão de agir. O melhor caminho é acompanhar a tendência sem transformar minuta em certeza, especialmente quando o assunto envolve planejamento familiar de longo prazo.
"Eu só quero proteger minha família." É por isso que isso importa
A objeção é legítima. Você não quer virar especialista em relatório corporativo, norma internacional ou cenário climático. Você quer saber se, se faltar renda, a sua família terá uma estrutura financeira pensada com antecedência. Mas proteção familiar não vive isolada da qualidade das instituições que participam desse planejamento. Quanto mais transparente for o setor, mais perguntas boas você consegue fazer antes de decidir.
Os padrões IFRS S1 e IFRS S2, citados na notícia como referência de aproximação para o reporte, fazem parte de uma linguagem internacional sobre divulgação de informações ligadas à sustentabilidade e ao clima. Para o seu cotidiano, a tradução é simples: o mercado caminha para exigir mais clareza sobre riscos que antes ficavam distantes do consumidor comum.
O que você passa a observar além do valor da parcela
O valor mensal importa, mas ele não conta a história inteira. Uma proposta barata, uma cobertura ampla ou uma marca conhecida não dispensam perguntas sobre a estrutura por trás do produto. Em seguros de vida, a escolha envolve saúde financeira, regras contratuais, perfil do segurado, objetivos da família e adequação entre capital contratado e necessidade real.
Com uma regulação mais voltada a governança e riscos, você ganha mais um critério de maturidade para acompanhar o setor. Não se trata de escolher seguro apenas por relatórios de sustentabilidade. Trata-se de entender que a proteção da sua família depende de uma cadeia de decisões, da sua escolha inicial à capacidade do mercado de administrar compromissos em cenários difíceis.
- Quem são os beneficiários e eles estão atualizados?
- O capital segurado conversa com as dívidas, a renda e os planos da sua família?
- A apólice foi lida com atenção ou ficou guardada como formalidade?
- A seguradora e a corretora ajudam você a entender limites, exclusões e condições gerais?
A pergunta não é só qual apólice cabe no bolso
Planejamento de proteção não começa no produto. Começa na consequência que você quer evitar: uma família tendo de vender patrimônio, interromper planos ou negociar dívidas em um momento de fragilidade. Quando o regulador discute governança, riscos e cenários climáticos, o recado indireto para você é que futuro precisa ser tratado com método, não com improviso.
O mesmo raciocínio vale para sucessão, patrimônio e longevidade. Se você construiu uma casa, uma empresa, uma carteira de investimentos ou uma renda que sustenta outras pessoas, a pergunta central não é apenas quanto custa se proteger. É quem depende de você, por quanto tempo, com quais recursos e dentro de quais regras. O caso concreto sempre exige análise, porque família, patrimônio e risco raramente cabem em uma fórmula pronta.
Na Harpia, essa conversa começa pelo que a sua família precisa preservar antes de olhar para qualquer proposta de seguro.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Susep propõe novas regras de sustentabilidade para seguradorasRevista Apólice · 17 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.