


Plano de saúde do trabalho entra na conta da família.
Quando benefícios dependem do vínculo profissional, a sua proteção familiar também fica exposta a decisões que você não controla sozinho.
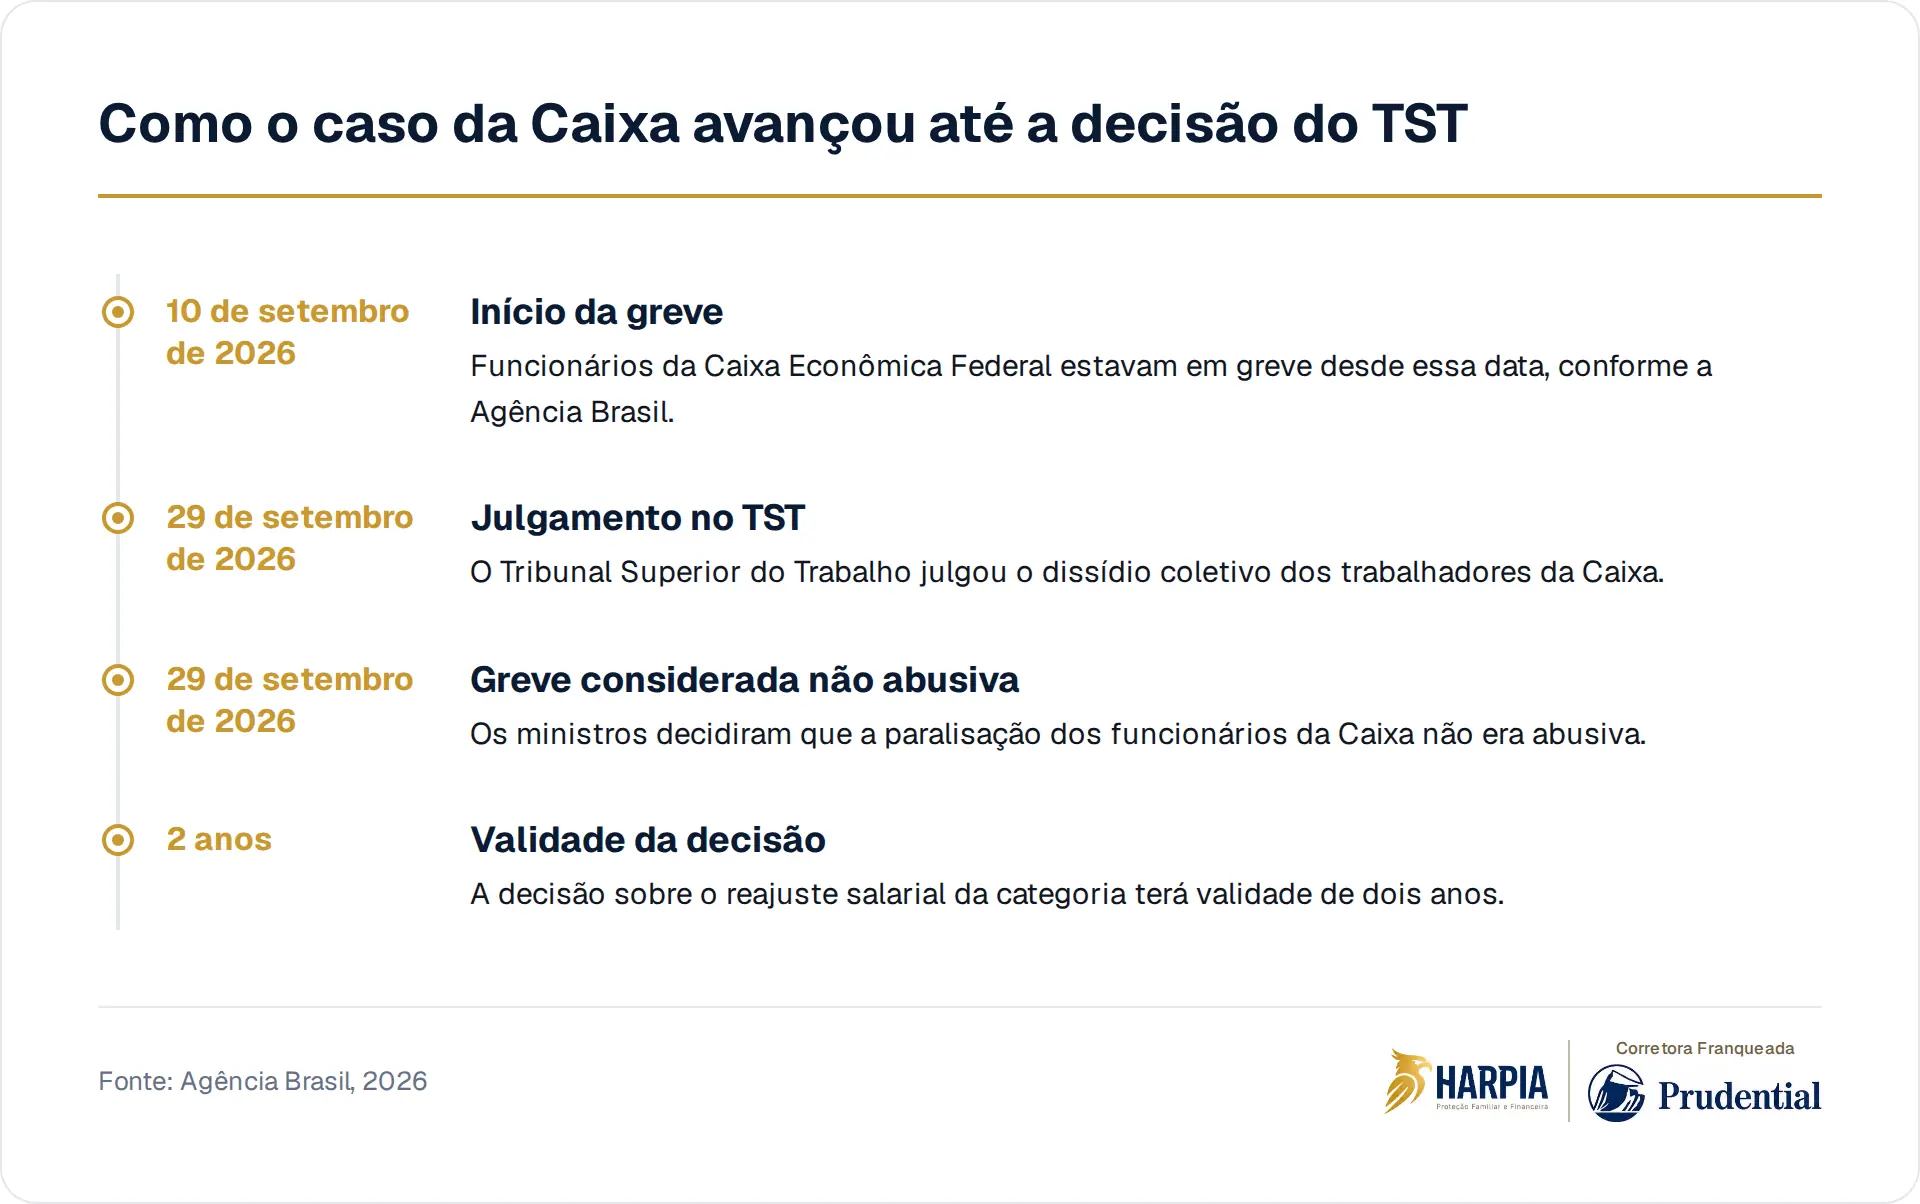
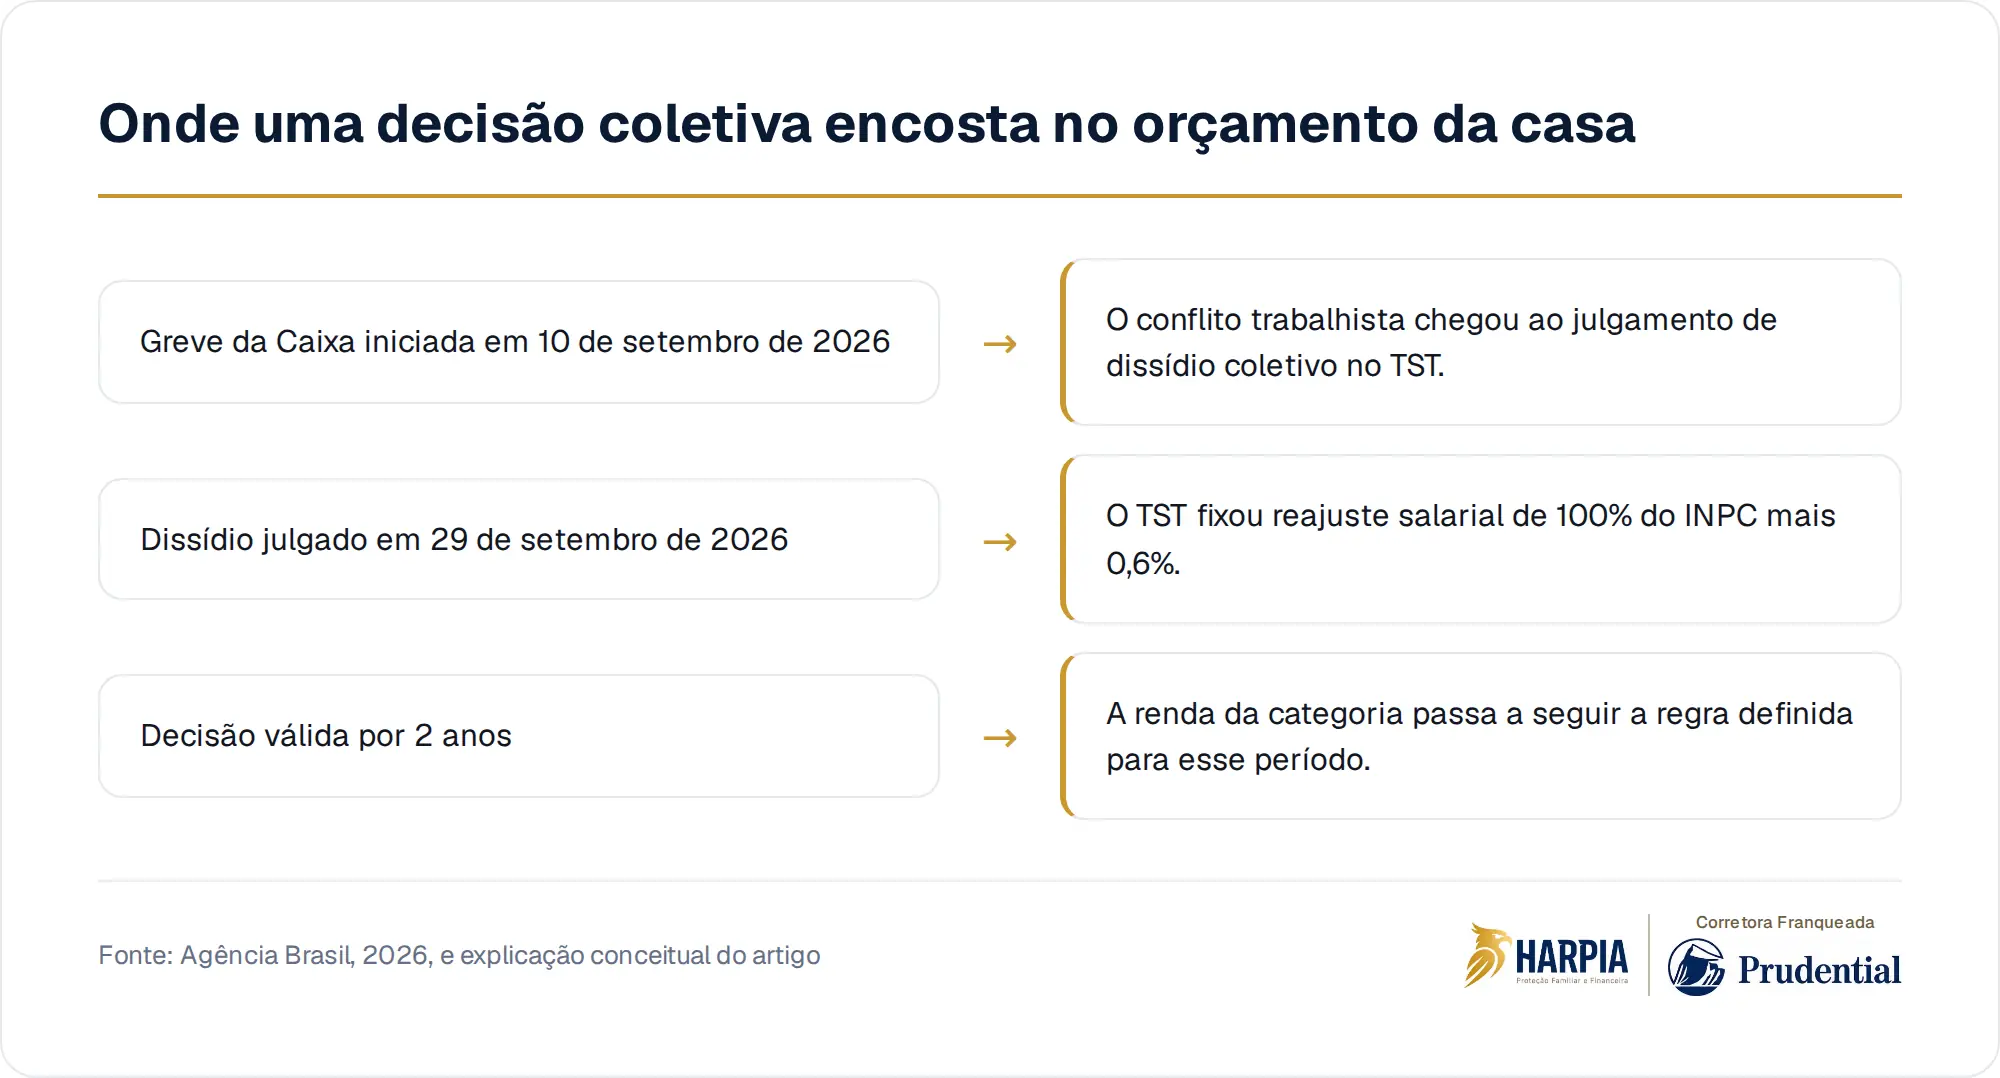
O Tribunal Superior do Trabalho decidiu, em 29 de setembro de 2026, que a greve dos funcionários da Caixa Econômica Federal não era abusiva, segundo a Agência Brasil. No mesmo julgamento do dissídio coletivo, os ministros fixaram reajuste salarial de 100% do Índice Nacional de Preços ao Consumidor mais 0,6%, com validade de dois anos. A paralisação havia começado em 10 de setembro.
O ponto que passa quase despercebido na sua vida financeira é outro: benefícios do trabalho costumam entrar no orçamento da casa como se fossem permanentes. O salário cai, o plano de saúde existe, a rotina segue. Só que parte dessa proteção depende de contrato, categoria, negociação coletiva, emprego ativo e decisões que não estão apenas nas suas mãos.
O benefício parece seu, mas a regra pode não ser
Quando você conta com um benefício corporativo, ele melhora a sua sensação de segurança. Isso é compreensível. Um plano de saúde ligado ao trabalho, por exemplo, pode aliviar o caixa mensal e dar acesso a uma rede que a sua família usa sem pensar muito. O problema começa quando esse benefício vira a única resposta para riscos grandes, como doença, afastamento, perda de renda ou morte.
A decisão envolvendo a Caixa não precisa ser lida como um caso distante de servidores, bancários ou sindicatos. Ela mostra uma dinâmica simples: relações de trabalho podem afetar a renda e benefícios que sustentam a vida doméstica. Em um dissídio coletivo, a discussão sai da esfera individual e passa a ser resolvida por regras aplicáveis à categoria, dentro do que for decidido ou negociado.
Isso não significa que todo benefício seja frágil ou ruim. Significa apenas que ele tem uma natureza diferente do patrimônio que você organiza em nome da sua família. A casa, os investimentos, o negócio, a reserva financeira e uma proteção contratada fora do vínculo de emprego cumprem papéis distintos. Misturar tudo na mesma gaveta costuma esconder dependências importantes.
"Tenho plano da empresa." Isso não fecha a conta da proteção
O plano de saúde do trabalho costuma ser lembrado primeiro porque ele aparece no uso cotidiano. Uma consulta, um exame, uma internação, tudo isso torna o benefício visível. Mas proteção familiar não é apenas acesso a atendimento médico. Ela também envolve a renda que paga escola, moradia, alimentação, financiamento, cuidadores, tributos, inventário e a manutenção do padrão de vida se você faltar.
Quando a sua família depende de um único pilar, qualquer mudança nesse pilar produz efeito em cadeia. A alteração pode vir de uma negociação coletiva, de uma mudança no emprego, de uma aposentadoria, de uma demissão, de uma incapacidade ou da própria reorganização das despesas da casa. Cada situação tem regras próprias, e o caso concreto sempre precisa ser analisado com cuidado.
A pergunta prática não é se o benefício atual é bom. A pergunta é o que acontece se ele muda, se acaba ou se deixa de alcançar quem depende de você. Se a resposta for improvisar depois, a sua família assume um risco que não aparece no extrato bancário.
Renda, saúde e sucessão se encontram no mesmo ponto
O reajuste salarial definido pelo TST no caso da Caixa foi de 100% do Índice Nacional de Preços ao Consumidor mais 0,6%, com validade de dois anos, conforme noticiado pela Agência Brasil. Esse tipo de informação chama atenção porque fala diretamente com o orçamento. Mas o orçamento familiar não vive só do reajuste anual. Ele também depende de continuidade.
Continuidade é a palavra que costuma faltar no planejamento. Você pode ter patrimônio, mas ele pode ficar temporariamente travado em inventário. Você pode ter renda, mas ela pode diminuir em uma transição profissional. Você pode ter benefícios, mas eles podem estar vinculados ao emprego. Você pode ter herdeiros, mas eles podem não ter liquidez para lidar com despesas imediatas.
É nessa interseção que a proteção familiar fica concreta. Não se trata de substituir plano de saúde, previdência, reserva de emergência, testamento ou organização patrimonial por uma única solução. Trata-se de entender qual ferramenta responde a qual risco. Seguro de vida, por exemplo, quando adequado ao perfil e aceito pela seguradora, pode ser uma camada dentro dessa arquitetura, sem dispensar análise jurídica, tributária e financeira.
O custo invisível é acreditar que tudo se resolve na hora
Famílias organizadas também enfrentam burocracia. Banco pede documento. Inventário exige providências. Contratos têm cláusulas. Benefícios têm regras. Tributos podem incidir conforme a situação e a legislação aplicável. Nada disso espera a família estar emocionalmente pronta. Quando a estrutura não foi pensada antes, alguém precisa decidir no pior momento, com menos informação e mais pressão.
Esse é o custo invisível: não é apenas o dinheiro que sai. É a energia gasta para descobrir quem paga o quê, quem tem acesso a quais recursos, quem continua coberto por qual benefício e quem consegue manter a casa funcionando. A ausência de planejamento transforma perguntas previsíveis em urgências domésticas.
Se a sua proteção depende de uma condição que pode mudar sem a sua decisão direta, ela merece ser revisada com mais atenção.
O que da sua proteção depende de uma mesa de negociação?
A decisão do TST sobre a greve da Caixa é um lembrete útil porque mostra benefícios, renda e regras coletivas andando juntos. A sua família pode não estar nesse caso específico, mas provavelmente tem alguma dependência parecida: um benefício do empregador, uma renda concentrada em uma pessoa, um imóvel sem plano sucessório ou uma empresa familiar sem combinação clara entre herdeiros.
Planejar não é desconfiar do trabalho, da empresa ou da família. É reconhecer que vínculos mudam, regras mudam e a vida financeira da casa precisa de mais de um ponto de apoio. Quanto mais cedo você separa o que depende de terceiros do que pode ser estruturado por decisão sua, menor tende a ser o espaço para improviso.
Se você quer entender como uma camada de proteção familiar pode conviver com benefícios do trabalho e patrimônio já construído, a Harpia pode ajudar nessa conversa com clareza e responsabilidade.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- TST determina reajuste de plano de saúde e fim da greve da CaixaAgência Brasil — Justiça · 29 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.