


O ITCMD arbitrado pelo Estado ganha limites.
Se o valor dos bens transmitidos for questionado, a sua família pode enfrentar imposto, inventário e caixa ao mesmo tempo.
O Superior Tribunal de Justiça julgou o Tema 1.371, sob o rito dos recursos repetitivos, e definiu limites para que administrações tributárias estaduais façam o arbitramento da base de cálculo do Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD. A informação foi noticiada pela Anoreg/BR ao divulgar episódio do podcast Rádio Decidendi sobre o assunto.
O ponto costuma ficar escondido no planejamento da sua família. Você olha para o imóvel, para a empresa, para os investimentos e pensa no valor emocional ou no preço aproximado de mercado. Mas, quando há herança ou doação, entra outra camada: o valor aceito para fins tributários. Se essa conta for questionada, o custo invisível aparece justamente quando a família precisa de organização.
O valor do bem não é só uma opinião da família
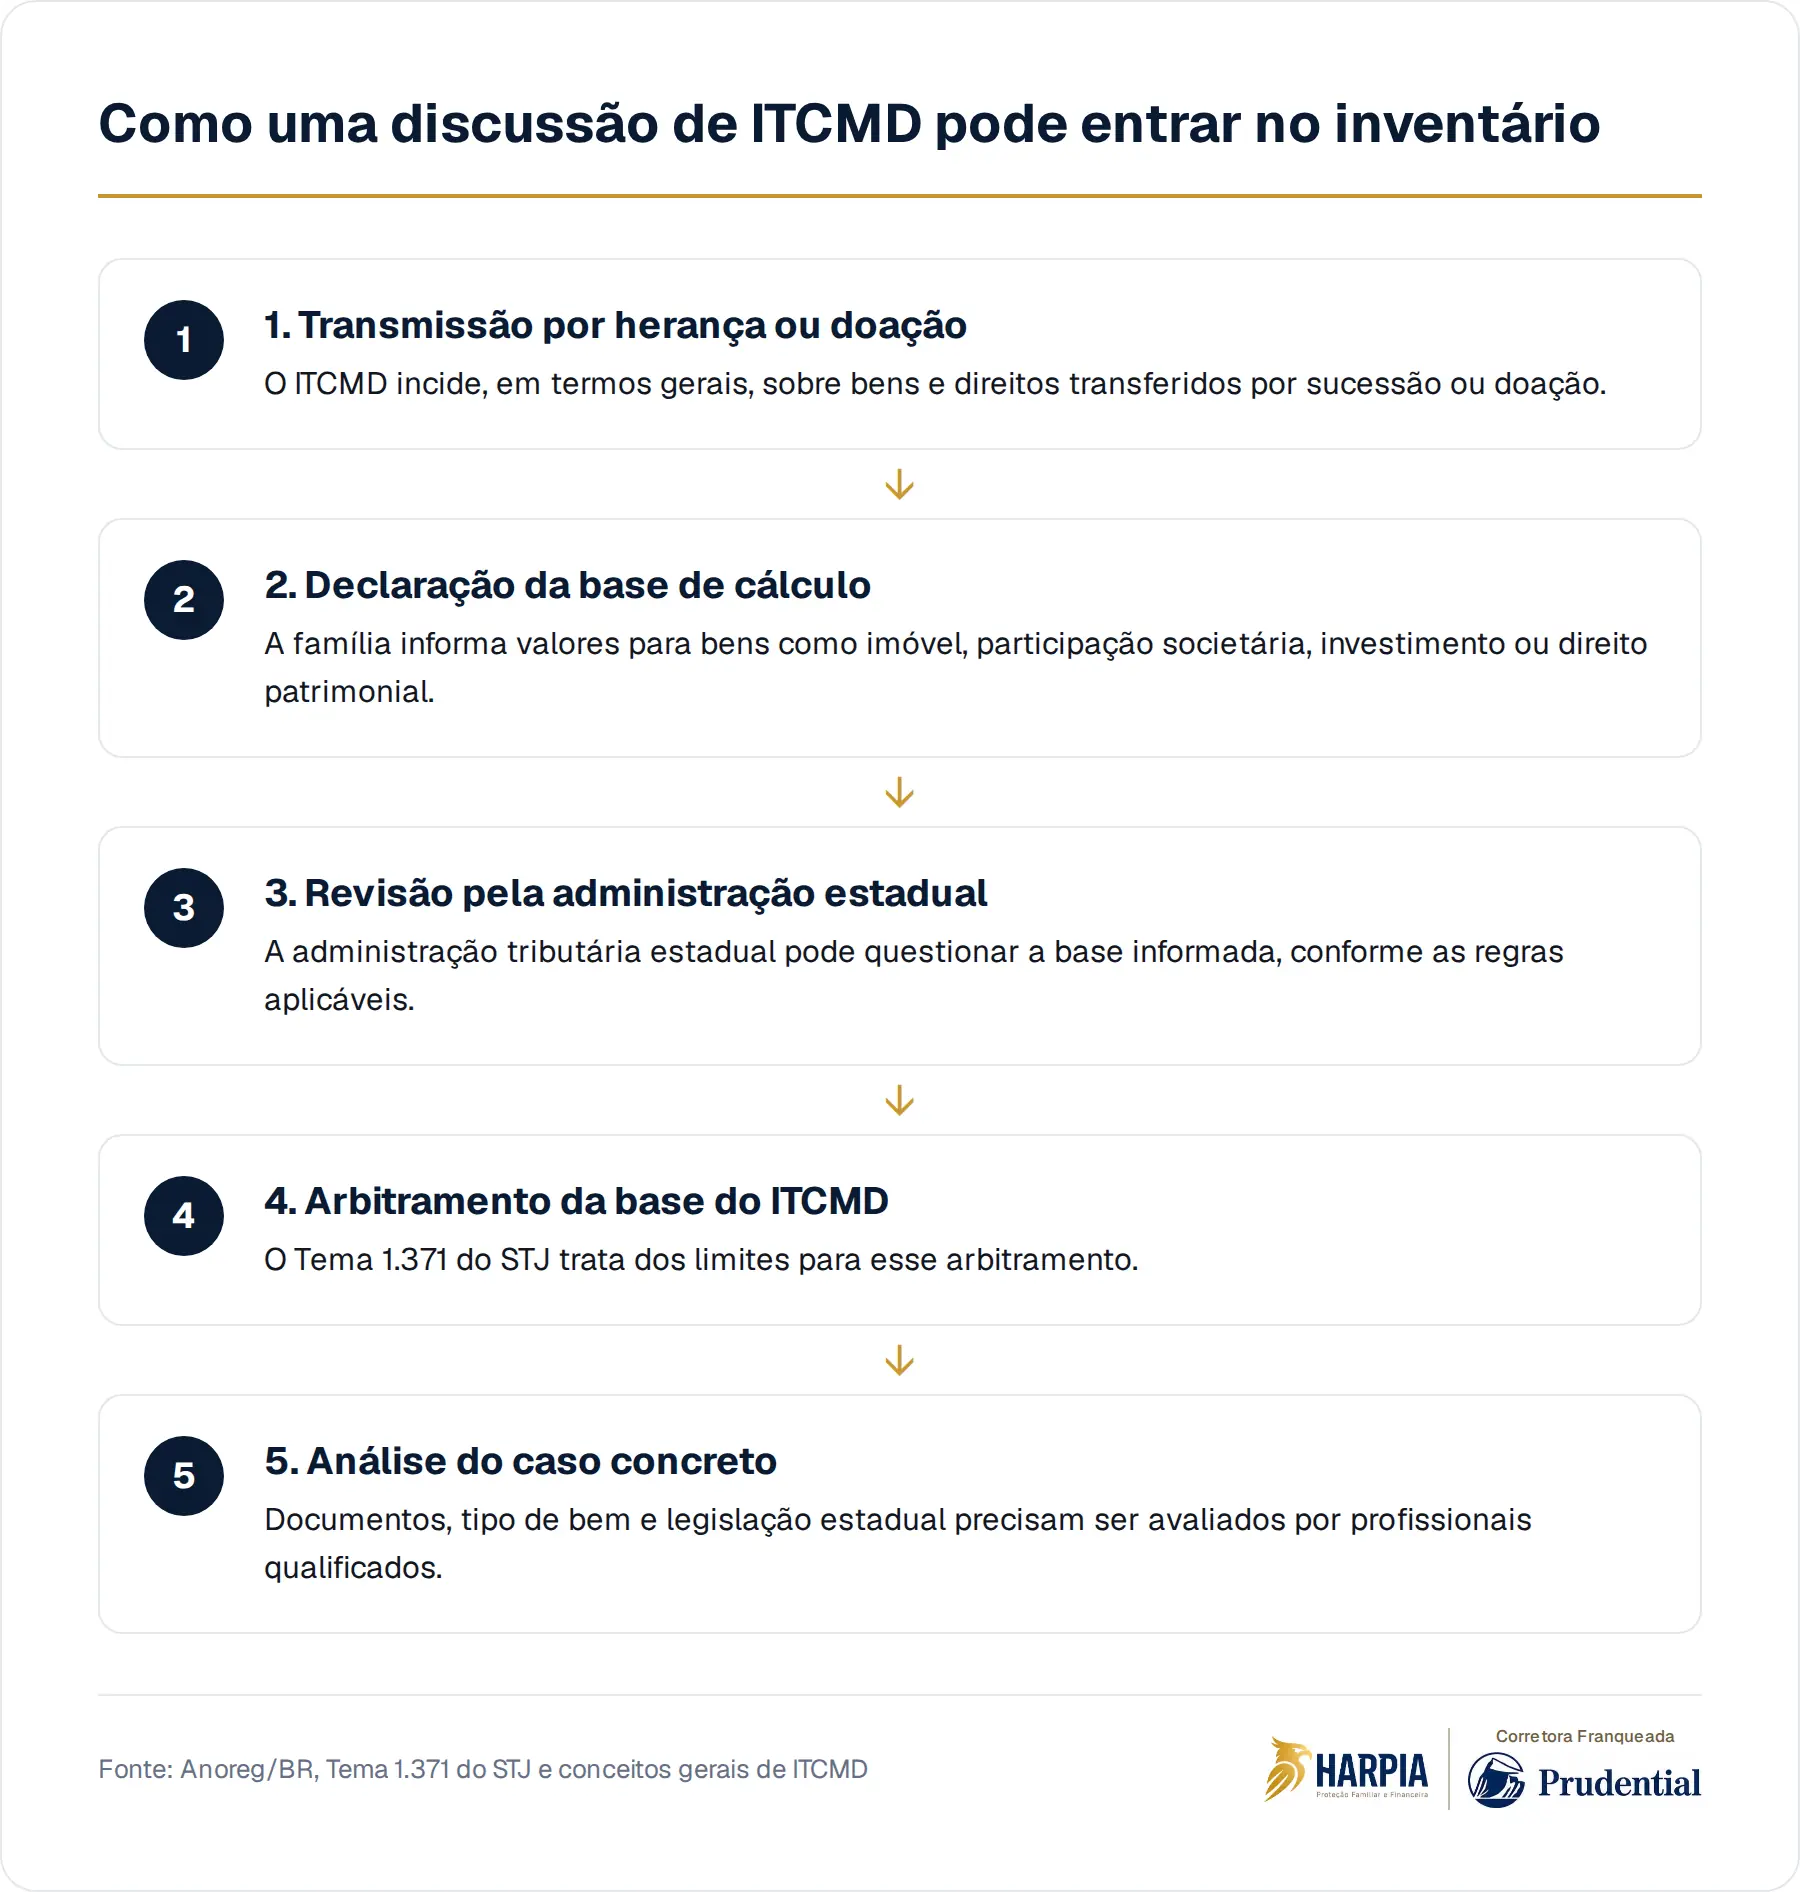
O ITCMD é um imposto estadual que incide, em termos gerais, sobre transmissões de bens e direitos por herança ou doação. A base de cálculo costuma partir do valor dos bens transmitidos, conforme as regras aplicáveis em cada estado. Em um inventário, isso pode envolver imóvel, participação societária, investimentos e outros direitos que compõem o seu patrimônio.
O arbitramento ocorre quando a administração tributária fixa ou revisa uma base de cálculo, em vez de simplesmente aceitar o valor apresentado. Em linguagem prática, é o momento em que o Estado não toma a declaração da família como ponto final. O Tema 1.371 do STJ trata exatamente dos limites desse poder, segundo a notícia da Anoreg/BR.
Como o julgamento foi feito em recurso repetitivo, ele tem relevância além das partes do processo. Em termos gerais, esse tipo de precedente qualificado orienta a aplicação do entendimento em casos semelhantes. Isso não transforma cada situação em uma resposta automática, mas muda o ambiente em que discussões sobre ITCMD passam a ser analisadas.
"Eu declarei o valor correto." O problema é provar isso no pior momento
A objeção parece razoável: se você informou o valor que considera correto, por que a família deveria se preocupar? Porque, em matéria tributária, declarar não é o mesmo que encerrar a conversa. O valor pode precisar de documentação, critério, coerência com registros e explicação compatível com o tipo de bem transmitido.
Essa diferença pesa muito quando o patrimônio não é simples. Um apartamento pode ter valor venal, valor de mercado e características específicas. Uma participação em empresa familiar pode depender de balanços, contratos, dívidas e expectativa de continuidade. Investimentos podem variar. Se a documentação estiver espalhada ou desatualizada, a discussão tributária se mistura com a dor do inventário.
O precedente do STJ não elimina a necessidade de análise do seu caso concreto. Ele apenas reforça que há limites para o arbitramento da base de cálculo do ITCMD e que a discussão não deve ser tratada como detalhe burocrático. Para a sua família, o aprendizado é direto: valor declarado sem lastro vira ponto vulnerável.
Quando o imposto entra, o inventário deixa de ser só divisão de bens
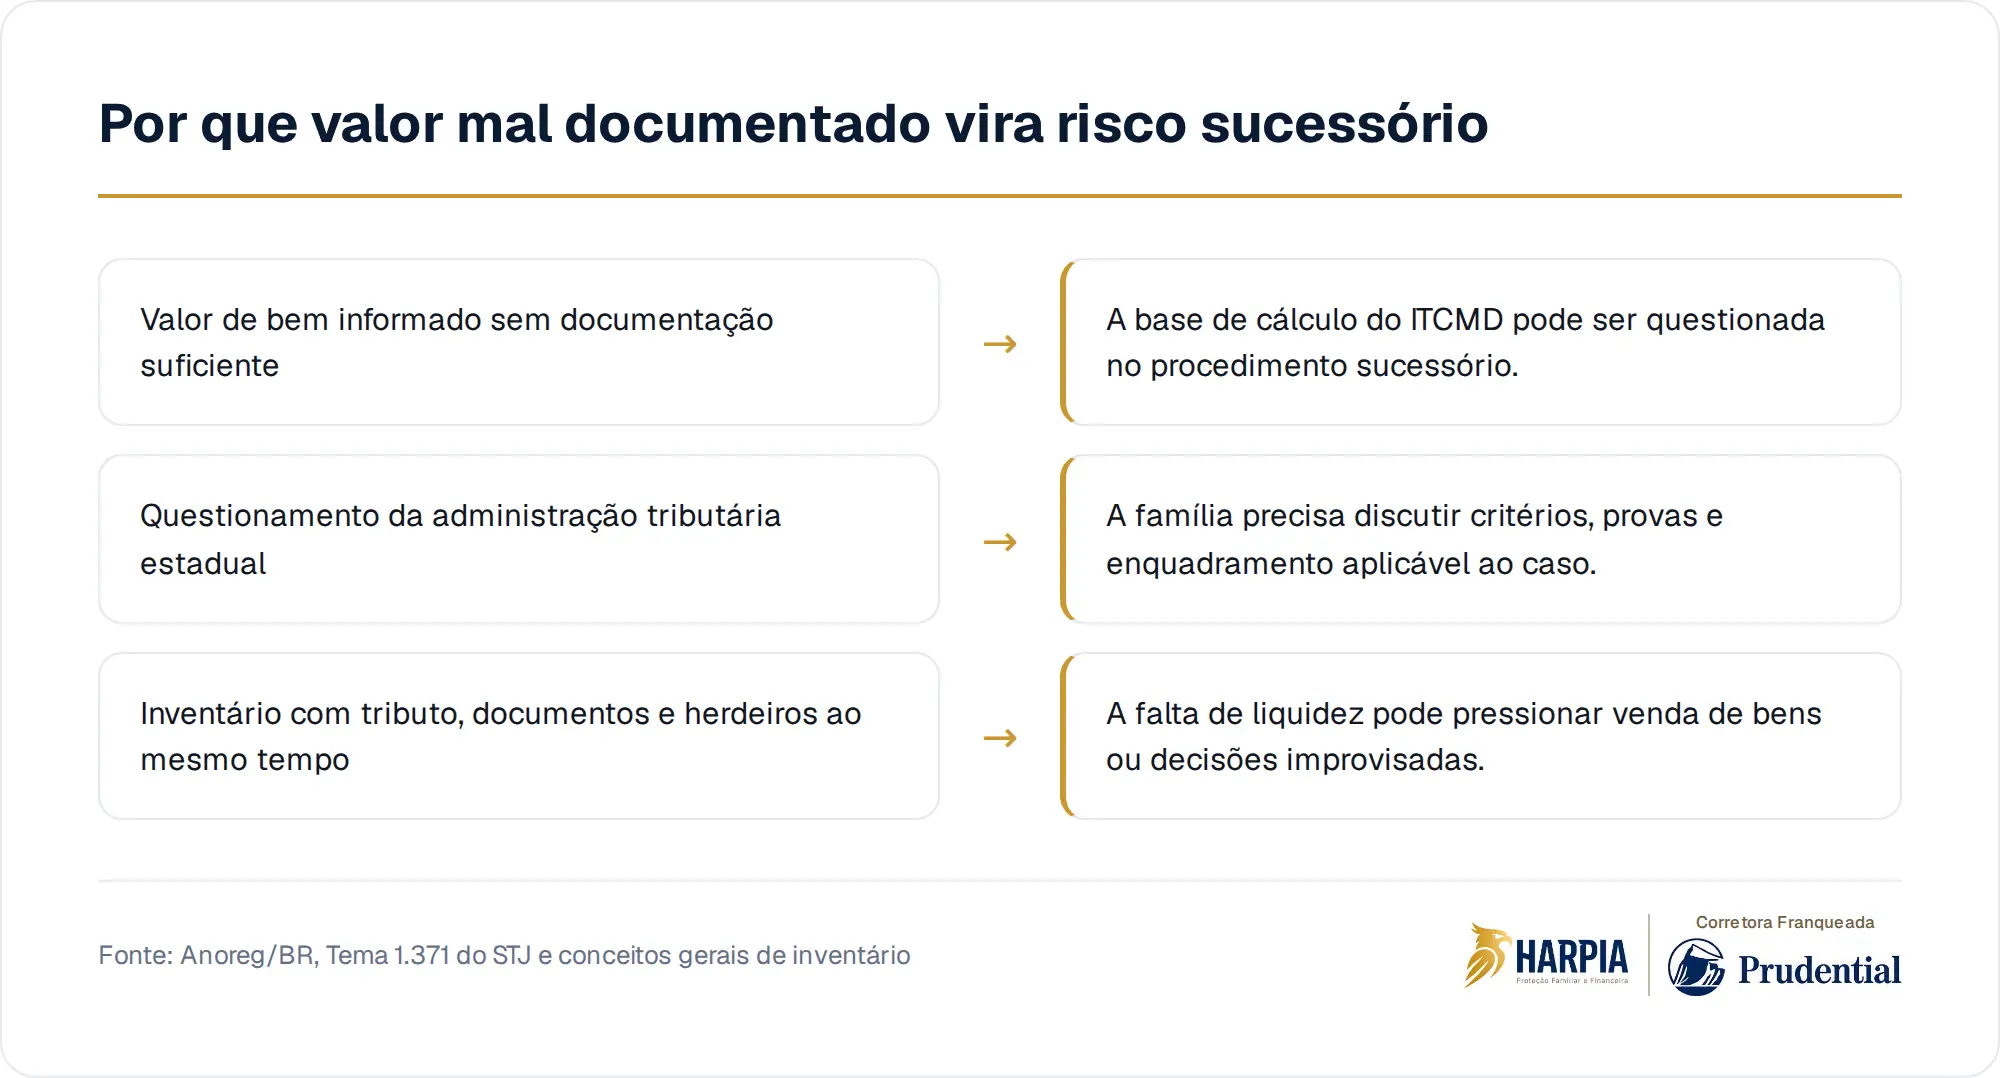
O inventário já exige decisões difíceis: quem representa o espólio, quais bens entram, quais dívidas existem, como os herdeiros se organizam e que documentos faltam. Quando o ITCMD passa a depender de avaliação contestada, a família pode enfrentar, ao mesmo tempo, luto, prazo processual, exigências cartoriais ou judiciais e necessidade de recursos.
Esse é o custo que raramente aparece na conversa de domingo. Você pode ter construído patrimônio, mas a sua família talvez não tenha liquidez para atravessar o processo sem vender algo às pressas, contrair dívida ou paralisar planos. Patrimônio alto no papel não significa dinheiro disponível no momento em que contas, tributos e despesas do inventário aparecem.
Por isso, o tema não é apenas tributário. Ele conversa com sucessão, governança familiar e proteção financeira. A pergunta deixa de ser somente quanto vale cada bem. Passa a ser também quem sabe comprovar esse valor, onde estão os documentos e como a família terá fôlego para resolver divergências sem improviso.
Seguro de vida não resolve imposto, mas pode entrar na arquitetura
Seguro de vida não substitui inventário, não define base de cálculo do ITCMD e não afasta a necessidade de orientação jurídica ou tributária. Também depende de proposta, análise de aceitação, regras contratuais e condições da apólice. Ainda assim, dentro de um planejamento mais amplo, ele pode ser considerado como uma ferramenta de proteção financeira para a sua família.
A lógica é simples: se parte do risco sucessório é falta de caixa no momento errado, você precisa olhar para fontes de liquidez. Isso pode incluir reserva financeira, organização documental, testamento quando adequado, estrutura societária em alguns casos e seguros compatíveis com o perfil familiar. Nenhum instrumento, sozinho, resolve tudo. O conjunto é que reduz improviso.
A pior estratégia é confundir patrimônio com planejamento. Ter bens não significa ter sucessão organizada. Ter herdeiros adultos não significa ter consenso. Ter uma avaliação informal não significa ter documentação suficiente. E ter um imposto calculado em uma planilha da família não significa que ele nunca será discutido pela administração tributária.
O que precisa estar claro antes de alguém faltar
O julgamento do Tema 1.371 lembra uma coisa incômoda: o valor do seu patrimônio também será lido por regras, documentos e autoridades, não apenas pela memória afetiva da família. Se você não deixa critérios e papéis minimamente organizados, transfere para quem fica a tarefa de reconstruir a sua vida financeira sob pressão.
Vale revisar quais bens existem, em nome de quem estão, quais documentos comprovam aquisição e valor, quem conhece as senhas e contatos relevantes e quais profissionais já acompanham a sua família. Essa revisão não é aconselhamento jurídico definitivo, nem substitui análise especializada. É apenas o começo responsável para que uma discussão tributária não vire crise familiar.
Na Harpia, a conversa sobre seguro de vida entra dentro desse mapa maior: proteger a sua família, organizar riscos e pensar sucessão antes que as decisões sejam tomadas por falta de opção.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Rádio Decidendi discute limites de arbitramento do imposto sobre transmissões de bens por herança e doaçãoAnoreg/BR · 09 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.