


Morte antes da citação trava a execução fiscal.
Uma decisão processual não apaga dívidas, mas mostra por que a sua família precisa saber onde estão riscos, bens e documentos.
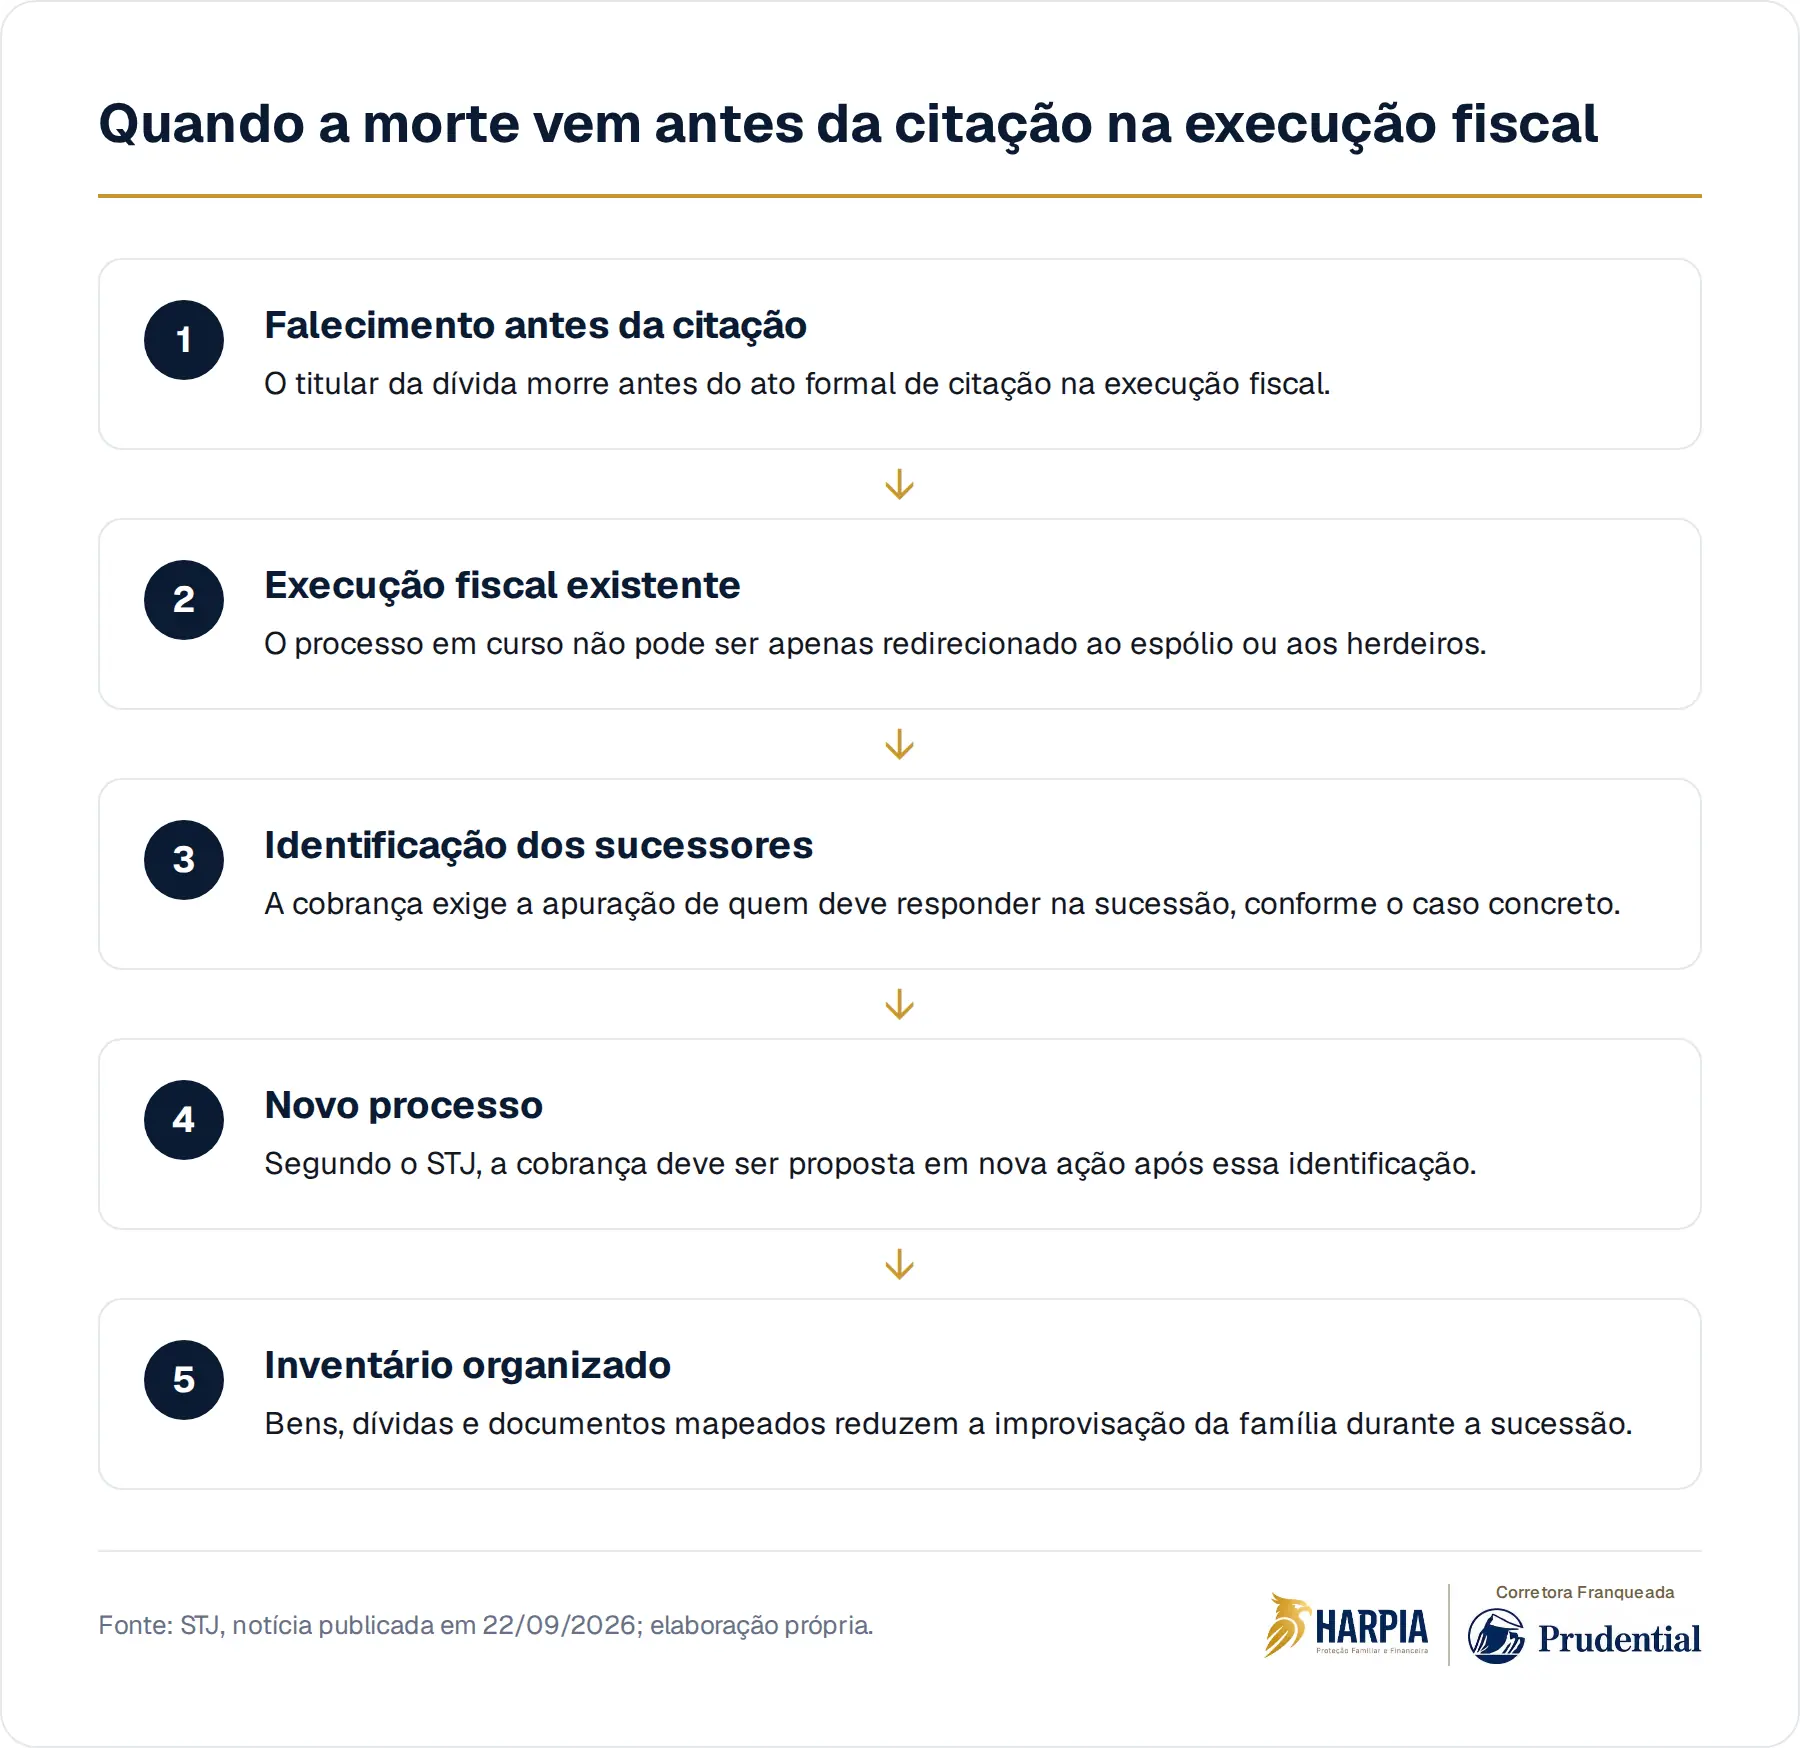
O Superior Tribunal de Justiça confirmou que, se o devedor morre antes de ser citado em uma execução fiscal, o processo não pode simplesmente continuar contra o espólio ou contra os herdeiros. Segundo notícia do próprio STJ, a cobrança deverá ser proposta em novo processo, depois da identificação dos sucessores.
O hábito silencioso é tratar dívida, inventário e documentos como assuntos separados. Você paga impostos, financia bens, mantém uma empresa, declara patrimônio e segue a vida. Mas, quando a sua família precisa juntar tudo depois da sua ausência, cada informação perdida vira tempo, custo, dúvida e, muitas vezes, conflito.
A dívida não some, mas o caminho muda
A decisão da Primeira Seção do STJ trata de um ponto específico: a morte do devedor antes da citação. Citação, em termos simples, é o ato formal que chama o devedor para responder ao processo. Se esse ato ainda não aconteceu, o tribunal entendeu que não cabe apenas trocar o nome do devedor pelo espólio ou pelos herdeiros dentro da mesma execução fiscal.
Isso não deve ser lido como perdão automático da dívida. O que muda é o caminho processual. A cobrança pode exigir um novo ajuizamento, com a identificação correta de quem deve figurar no processo. Para a sua família, a mensagem prática é outra: uma dívida esquecida no seu nome pode reaparecer justamente quando todos estão tentando organizar o inventário.
“Minha família resolve depois.” O depois costuma ser mais caro
Quando você deixa para a sua família a tarefa de descobrir tudo sozinha, o problema raramente é apenas jurídico. Alguém terá que localizar declarações, carnês, notificações, processos, contratos, bens em nome próprio, cotas de empresa e eventuais pendências fiscais. Se faltam documentos ou se ninguém sabe onde procurar, a sucessão deixa de ser uma transferência e passa a ser uma investigação.
O inventário já tem ritos, prazos práticos, custos e decisões próprias, mesmo quando todos se entendem. Se aparece uma cobrança fiscal no meio do caminho, a família precisa separar o que é dívida, o que é patrimônio, quem representa o espólio e qual profissional deve conduzir cada frente. A falta de mapa não cria o problema, mas amplia o desgaste.
O que o julgamento mostra sobre sucessão e risco fiscal
O julgamento foi feito em repetitivo, formato usado pelo STJ para orientar casos semelhantes sobre a mesma questão jurídica. Ainda assim, a aplicação concreta depende dos detalhes do caso. O ponto seguro para você não é tentar transformar uma decisão judicial em estratégia caseira, mas entender que morte, processo e patrimônio se encontram com mais frequência do que parece.
Se você tem imóvel, investimentos, empresa, participação societária ou dívidas em aberto, a sua sucessão não começa no cartório. Ela começa na qualidade das informações que você deixa. Um inventário patrimonial atualizado, uma lista de obrigações relevantes e a indicação de documentos essenciais ajudam a sua família a não depender de memória, senha, gaveta ou suposição.
Planejar é reduzir improviso, não controlar tudo
Planejamento sucessório não elimina discussão judicial, não impede a existência de dívida e não substitui análise jurídica ou tributária. Ele organiza decisões antes que a família esteja emocionalmente pressionada. Dependendo do caso, testamento, doação, holding familiar, reorganização patrimonial e instrumentos de proteção financeira podem ser avaliados com profissionais habilitados.
O seguro de vida, quando compatível com o perfil e aceito nas condições da seguradora, pode fazer parte dessa conversa como uma ferramenta de proteção familiar e liquidez. Mas ele não deve ser tratado como atalho mágico. O ponto central é coordenar bens, obrigações, beneficiários, documentos e objetivos, sem prometer resultado que depende de apólice, lei e análise concreta.
Se ninguém conhece o mapa, quem paga o custo da busca?
A decisão do STJ é processual, mas a provocação é familiar. Se uma cobrança fiscal exige novo processo, alguém ainda terá que entender o que existe, quem responde, quais documentos comprovam a situação e como isso conversa com o inventário. Quanto menos a sua família souber hoje, mais ela dependerá de terceiros amanhã.
O custo invisível de não decidir aparece em camadas: tempo para localizar informações, honorários para reconstruir histórico, discussões entre herdeiros, venda apressada de bens e ansiedade em um momento de luto. Você não precisa antecipar todos os cenários, mas precisa deixar rastros suficientes para que a sua família não comece do zero.
A conversa começa pelo mapa da sua família, do seu patrimônio e dos riscos que podem aparecer quando uma decisão fica para depois, para que você enxergue com clareza o que precisa ser organizado antes de faltar presença, documentos ou liquidez.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.