


ITCMD prévio não deve travar inventário em cartório.
A decisão do CNJ importa porque separa a escritura da cobrança prévia, mas não elimina o imposto nem a necessidade de planejamento.
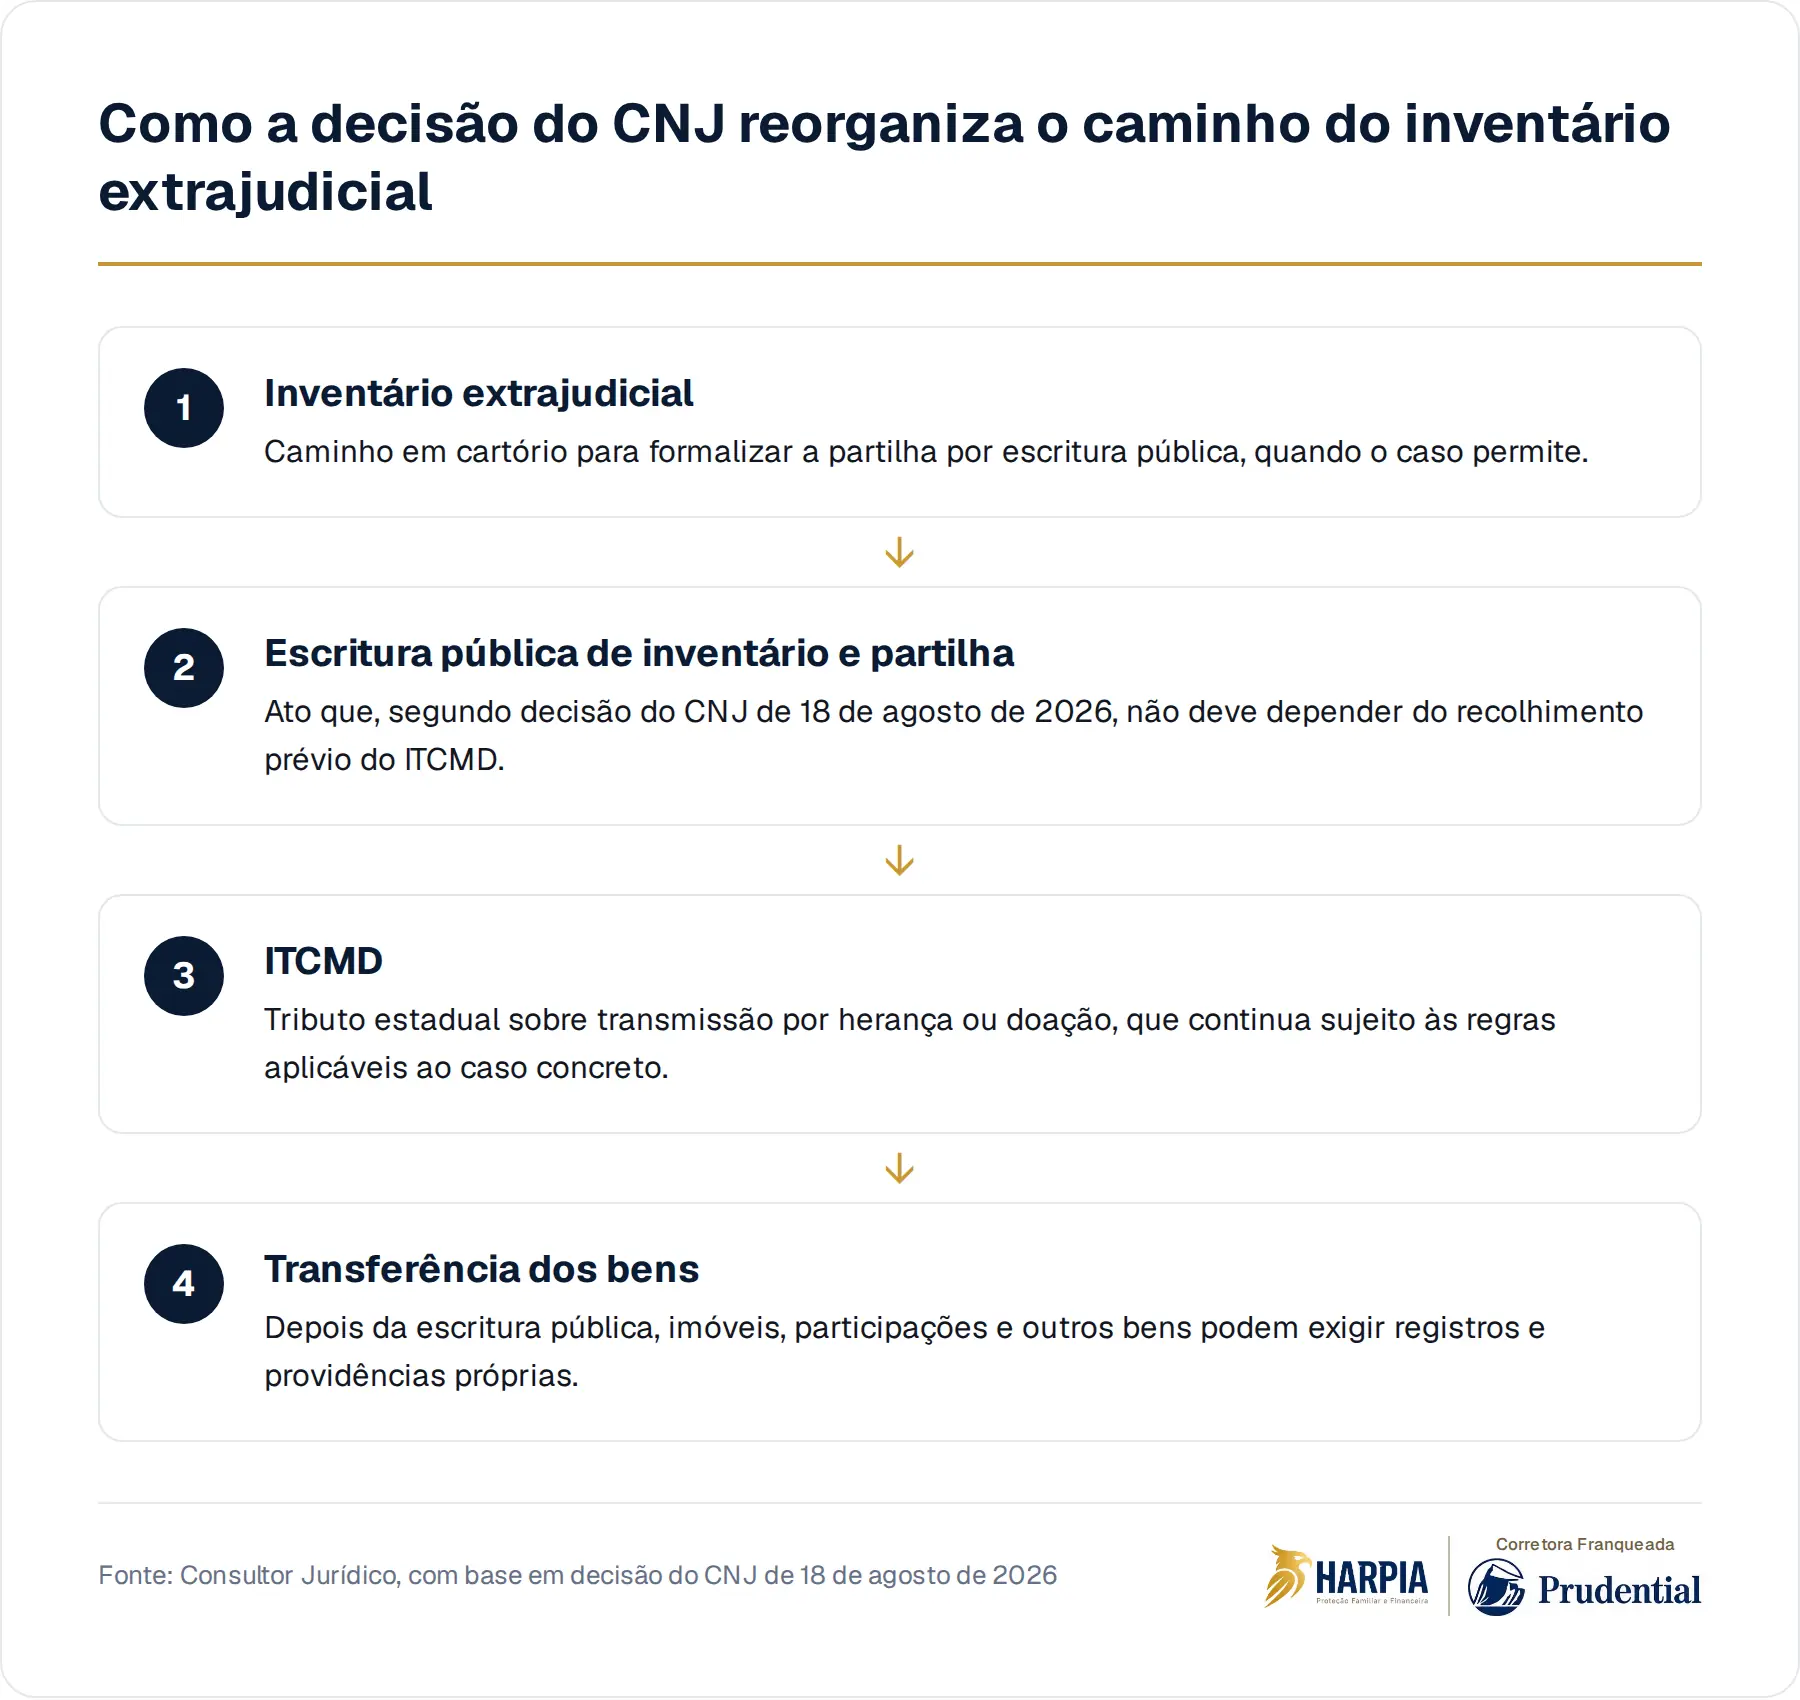
Em 18 de agosto de 2026, o plenário do Conselho Nacional de Justiça decidiu que é indevida a exigência de recolhimento prévio do ITCMD como condição para lavrar a escritura pública de inventário e partilha extrajudicial. A informação foi publicada pelo Consultor Jurídico, ao tratar da decisão tomada na 12ª Sessão Ordinária do CNJ.
O ponto toca em um hábito silencioso de muitas famílias: deixar o inventário para ser resolvido depois, como se o patrimônio continuasse automaticamente disponível. Só que o custo invisível aparece quando a sua família precisa formalizar a partilha, acessar bens, reorganizar contas e lidar com exigências de cartório, imposto e documentação ao mesmo tempo.
O que mudou não é o imposto, é a trava antes da escritura
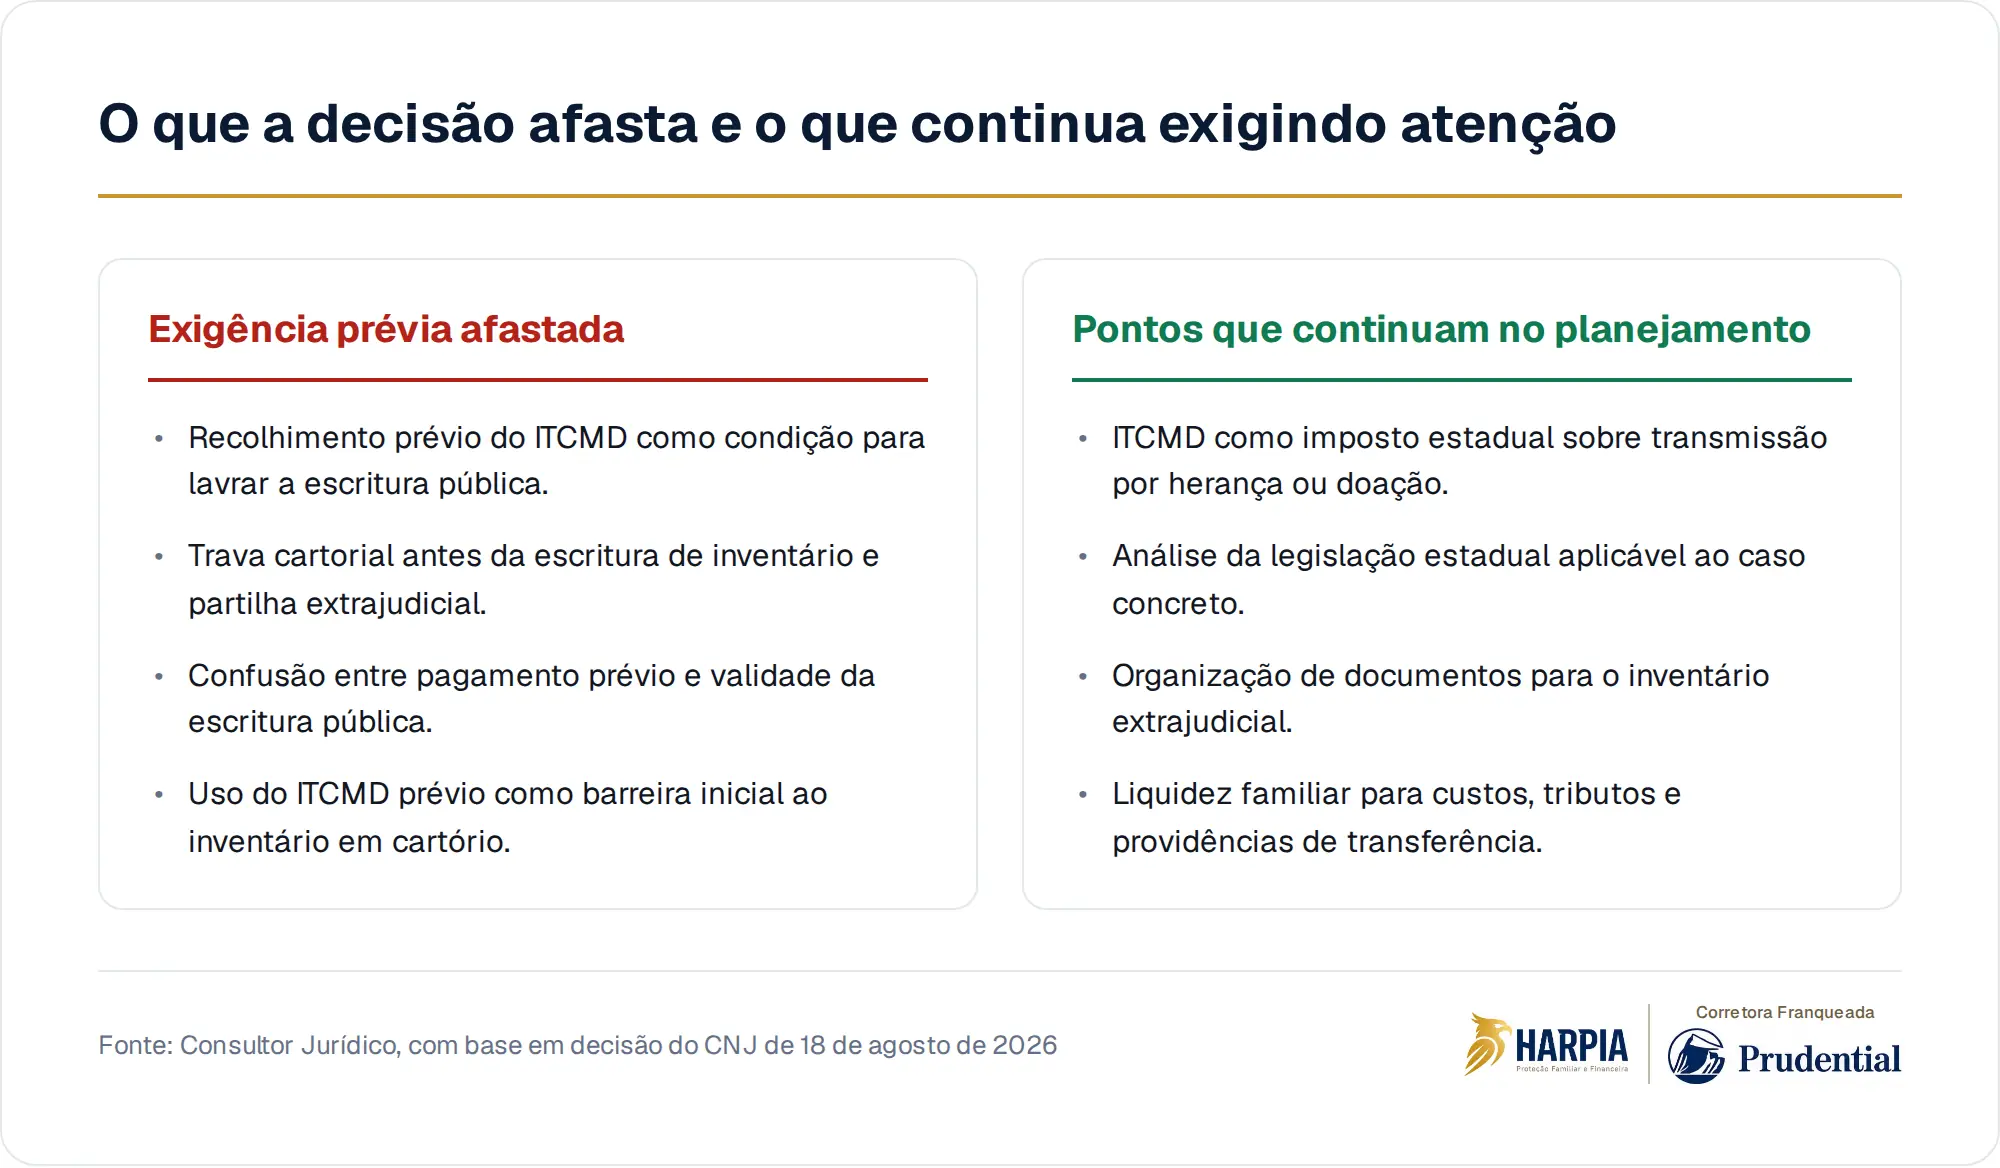
ITCMD é o imposto estadual que incide, em termos gerais, sobre transmissão de bens por herança ou doação. A decisão do CNJ, conforme noticiada pelo Consultor Jurídico, não transforma esse imposto em algo dispensável. O ponto decidido foi outro: o recolhimento prévio não deve ser usado como condição para lavrar a escritura pública de inventário e partilha extrajudicial.
Essa diferença é essencial para o seu planejamento. Uma coisa é a existência do tributo, que depende das regras aplicáveis ao caso concreto. Outra é impedir que a família avance na formalização da partilha em cartório apenas porque o imposto ainda não foi recolhido antes da escritura. Confundir as duas coisas pode levar a decisões apressadas, atrasos e expectativas erradas.
Inventário extrajudicial ajuda, mas não resolve a falta de preparo
O inventário extrajudicial é o caminho feito em cartório, por escritura pública, quando o caso atende aos requisitos legais. Em muitas situações, ele tende a ser mais simples do que um inventário judicial, mas isso não significa ausência de documentos, de alinhamento entre herdeiros, de cálculo de tributos ou de providências posteriores para transferir bens.
Para a sua família, a pergunta prática não é apenas se o inventário pode ser feito em cartório. A pergunta é se haverá dinheiro, organização e clareza para atravessar o processo sem vender patrimônio às pressas, paralisar um negócio ou transformar uma perda familiar em uma disputa sobre quem paga cada despesa.
"Mas o imposto foi dispensado?" Não é isso
A palavra dispensa pode enganar. O que a decisão do CNJ afastou, segundo o Consultor Jurídico, foi a exigência de pagamento prévio do ITCMD como condição para a lavratura da escritura pública de inventário e partilha extrajudicial. Isso não equivale a uma isenção automática, nem elimina a necessidade de observar a legislação estadual aplicável.
Na prática, o imposto continua sendo um tema tributário relevante. O valor, a forma de apuração, as obrigações acessórias e o momento adequado de recolhimento exigem análise profissional, porque dependem do estado, dos bens envolvidos e da situação concreta. O risco está em achar que uma decisão procedimental resolveu toda a conta sucessória.
A família sente a falta de liquidez antes de discutir a tese jurídica
Quando alguém morre, o patrimônio pode ser grande no papel e difícil de usar na vida real. Um imóvel, uma participação em empresa ou uma carteira de investimentos podem exigir etapas formais antes de ficarem plenamente disponíveis aos herdeiros. Enquanto isso, a família pode ter despesas imediatas, obrigações correntes e custos relacionados ao próprio inventário.
É aqui que a proteção financeira se conecta ao planejamento sucessório. Não se trata de apostar em um produto isolado nem de prometer que todo problema será resolvido por uma apólice. Trata-se de pensar, com antecedência, de onde virá o fôlego financeiro para que a sua família não precise improvisar no momento de maior fragilidade.
Uma decisão favorável não substitui uma decisão sua
A decisão do CNJ pode reduzir uma barreira relevante no inventário extrajudicial, mas ela não organiza documentos, não pacifica herdeiros, não calcula imposto, não define quem administrará bens e não cria liquidez para a sua família. Norma e planejamento atuam em planos diferentes. A primeira abre ou fecha caminhos. O segundo prepara a travessia.
Se o seu patrimônio envolve imóvel, empresa, investimentos ou dependentes financeiros, o tema não é distante. O inventário começa juridicamente depois da morte, mas as consequências econômicas começam muito antes, nas escolhas que você faz ou adia. A decisão de hoje pode ser justamente tirar esse assunto do campo do improviso.
Na Harpia, a proteção familiar e sucessória é tratada como parte de uma conversa maior sobre patrimônio, liquidez e continuidade para quem depende de você.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Dispensa do ITCMD no inventário extrajudicial: prevalece CNJ ou lei estadual?Consultor Jurídico · 16 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.