


Inventário em cartório dispensa prova de imposto antes da escritura.
A mudança pode reduzir uma barreira no inventário em cartório, mas não elimina o imposto nem a necessidade de planejar a liquidez.
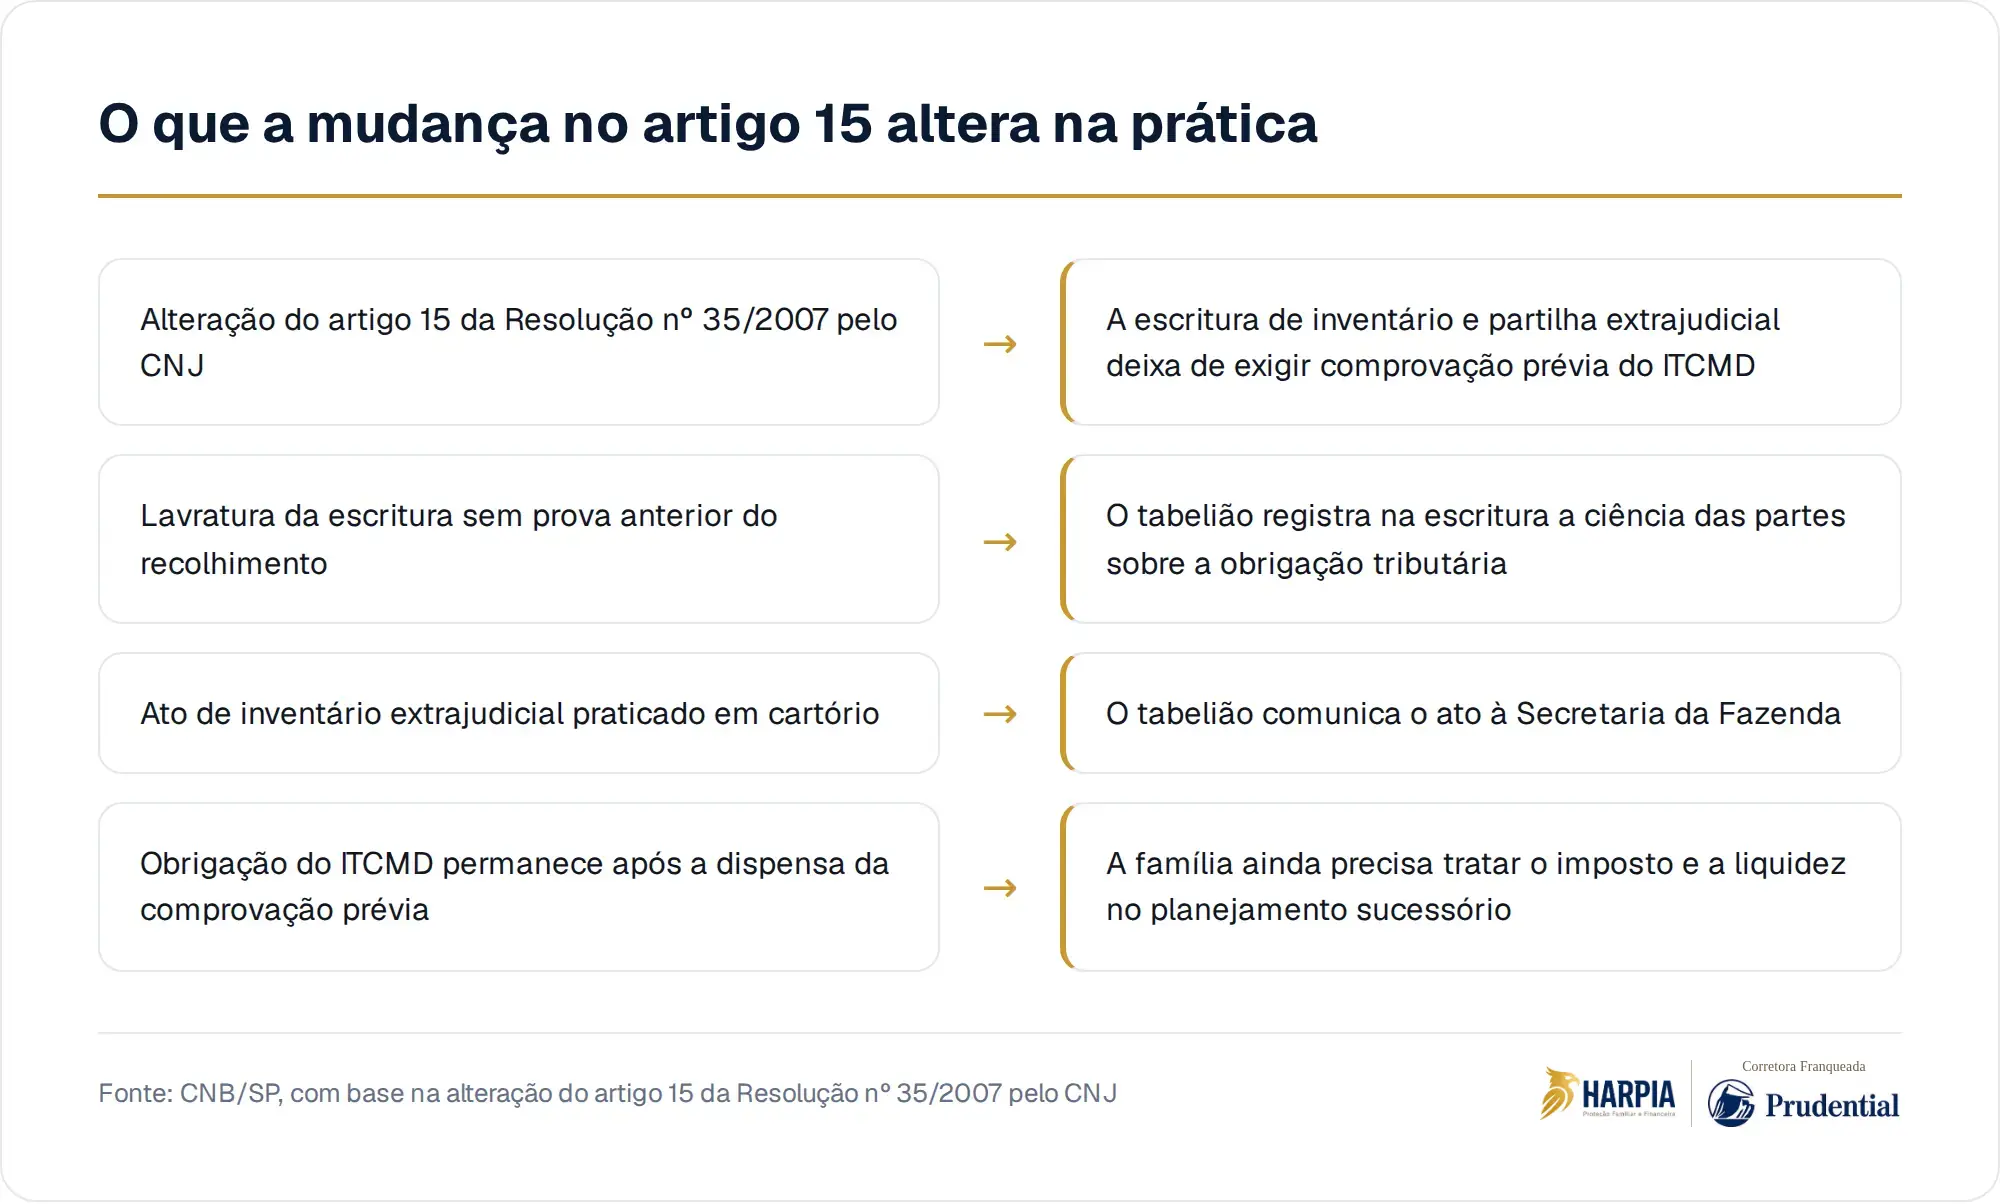
O Conselho Nacional de Justiça alterou o artigo 15 da Resolução nº 35/2007 e dispensou a comprovação do recolhimento prévio do ITCMD nas escrituras de inventário e partilha extrajudicial. A informação foi divulgada pelo Colégio Notarial do Brasil, Seção de São Paulo, em orientação aos notários paulistas. Na prática, a escritura em cartório deixa de depender dessa prova anterior do imposto.
O ponto sensível é que muita gente só descobre a conta do inventário quando a família já está fragilizada, com imóvel, contas, aplicações e participações a organizar. O custo invisível não é apenas o tributo. É a pressa para levantar dinheiro, decidir quem paga primeiro, interpretar documentos e manter todos de acordo enquanto o patrimônio ainda não foi formalmente transferido.
O que mudou na porta de entrada do inventário
O inventário extrajudicial é o caminho feito em cartório, quando os requisitos legais permitem resolver a partilha por escritura pública, sem conduzir todo o procedimento pelo Judiciário. Ele não serve para todos os casos, e a presença de advogado continua sendo parte relevante da análise. O que mudou, segundo o CNB/SP, foi a exigência de comprovar o recolhimento prévio do ITCMD para lavrar a escritura.
ITCMD é o Imposto sobre Transmissão Causa Mortis e Doação, cobrado pelos Estados e pelo Distrito Federal em transmissões por herança ou doação. A dispensa de comprovação prévia não transforma o imposto em opcional. A orientação informa que o tabelião deve registrar na escritura que as partes têm ciência da obrigação tributária e comunicar o ato à Secretaria da Fazenda.
Menos trava não significa menos responsabilidade
A mudança tende a retirar um obstáculo operacional: antes, a falta da prova de pagamento podia impedir a lavratura da escritura. Agora, quando o caso se enquadra no inventário extrajudicial, a formalização pode avançar sem essa comprovação anterior. Isso pode ajudar a sua família a organizar a transferência dos bens com menos dependência de um pagamento imediato naquele momento específico.
Mas a conta não desaparece. O imposto continua existindo, e as regras variam conforme a legislação aplicável ao seu caso. Também podem existir documentos, avaliações, eventuais divergências entre herdeiros e despesas ligadas à regularização dos bens. Por isso, a leitura correta não é "ficou simples". A leitura correta é: uma barreira específica mudou, mas o planejamento continua necessário.
"Meus herdeiros resolvem depois." Depois costuma custar mais caro
Quando você deixa tudo para depois, transfere para a sua família decisões que poderiam ter sido tomadas com serenidade. Quem fica precisa entender quais bens existem, onde estão os documentos, qual é a composição das dívidas, se há seguros contratados, quais contas dependem da sua renda e como custear o processo sem vender patrimônio às pressas.
É aqui que a liquidez entra na conversa. Patrimônio não é sinônimo de dinheiro disponível. Um imóvel pode valer muito e, ao mesmo tempo, não pagar despesas imediatas. Uma empresa pode sustentar a casa e, ao mesmo tempo, ficar vulnerável se a sucessão não estiver organizada. A mudança sobre o ITCMD prévio não resolve essa diferença entre ter bens e ter caixa.
O cartório formaliza, mas não escolhe por você
A escritura de inventário e partilha é um instrumento poderoso quando o caso permite esse caminho. Ainda assim, ela não substitui escolhas patrimoniais anteriores. Quem serão os beneficiários de uma apólice, como a sua família terá renda no período de transição, quais bens podem gerar conflito e quais documentos precisam estar acessíveis são perguntas que não aparecem apenas no dia do inventário.
Também não existe uma resposta única para todos. Testamento, doação, holding familiar, regime de bens, previdência, seguro de vida e organização documental podem ter papéis diferentes conforme a sua estrutura familiar e patrimonial. Cada alternativa tem efeitos jurídicos, tributários e financeiros que precisam ser avaliados no caso concreto, com profissionais habilitados. Planejamento sucessório não é fórmula, é coordenação.
A pergunta não é só quanto custa o imposto
A pergunta mais importante é como a sua família atravessaria o intervalo entre a sua ausência e a reorganização formal do patrimônio. Quem teria acesso a recursos? Quem saberia quais decisões tomar? Quem sustentaria a casa, a empresa ou os compromissos assumidos? O inventário é uma etapa. A proteção financeira do caminho até ele, e depois dele, é outra.
Quando uma exigência muda, o impulso natural é tratar a notícia como alívio. Ela pode ser, desde que você não confunda alívio processual com proteção familiar. Se o seu patrimônio depende da sua renda, da sua assinatura ou da sua capacidade de coordenar tudo, a ausência de planejamento cria um problema que nenhuma escritura resolve sozinha.
Se você quer entender como seguro de vida pode participar do seu planejamento sucessório, a Harpia ajuda a organizar essa conversa com clareza e responsabilidade.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.