


Inventário destrava, mas o ITCMD continua na conta.
A nova regra pode aliviar o andamento do inventário, mas não elimina a necessidade de caixa para proteger a sua família.
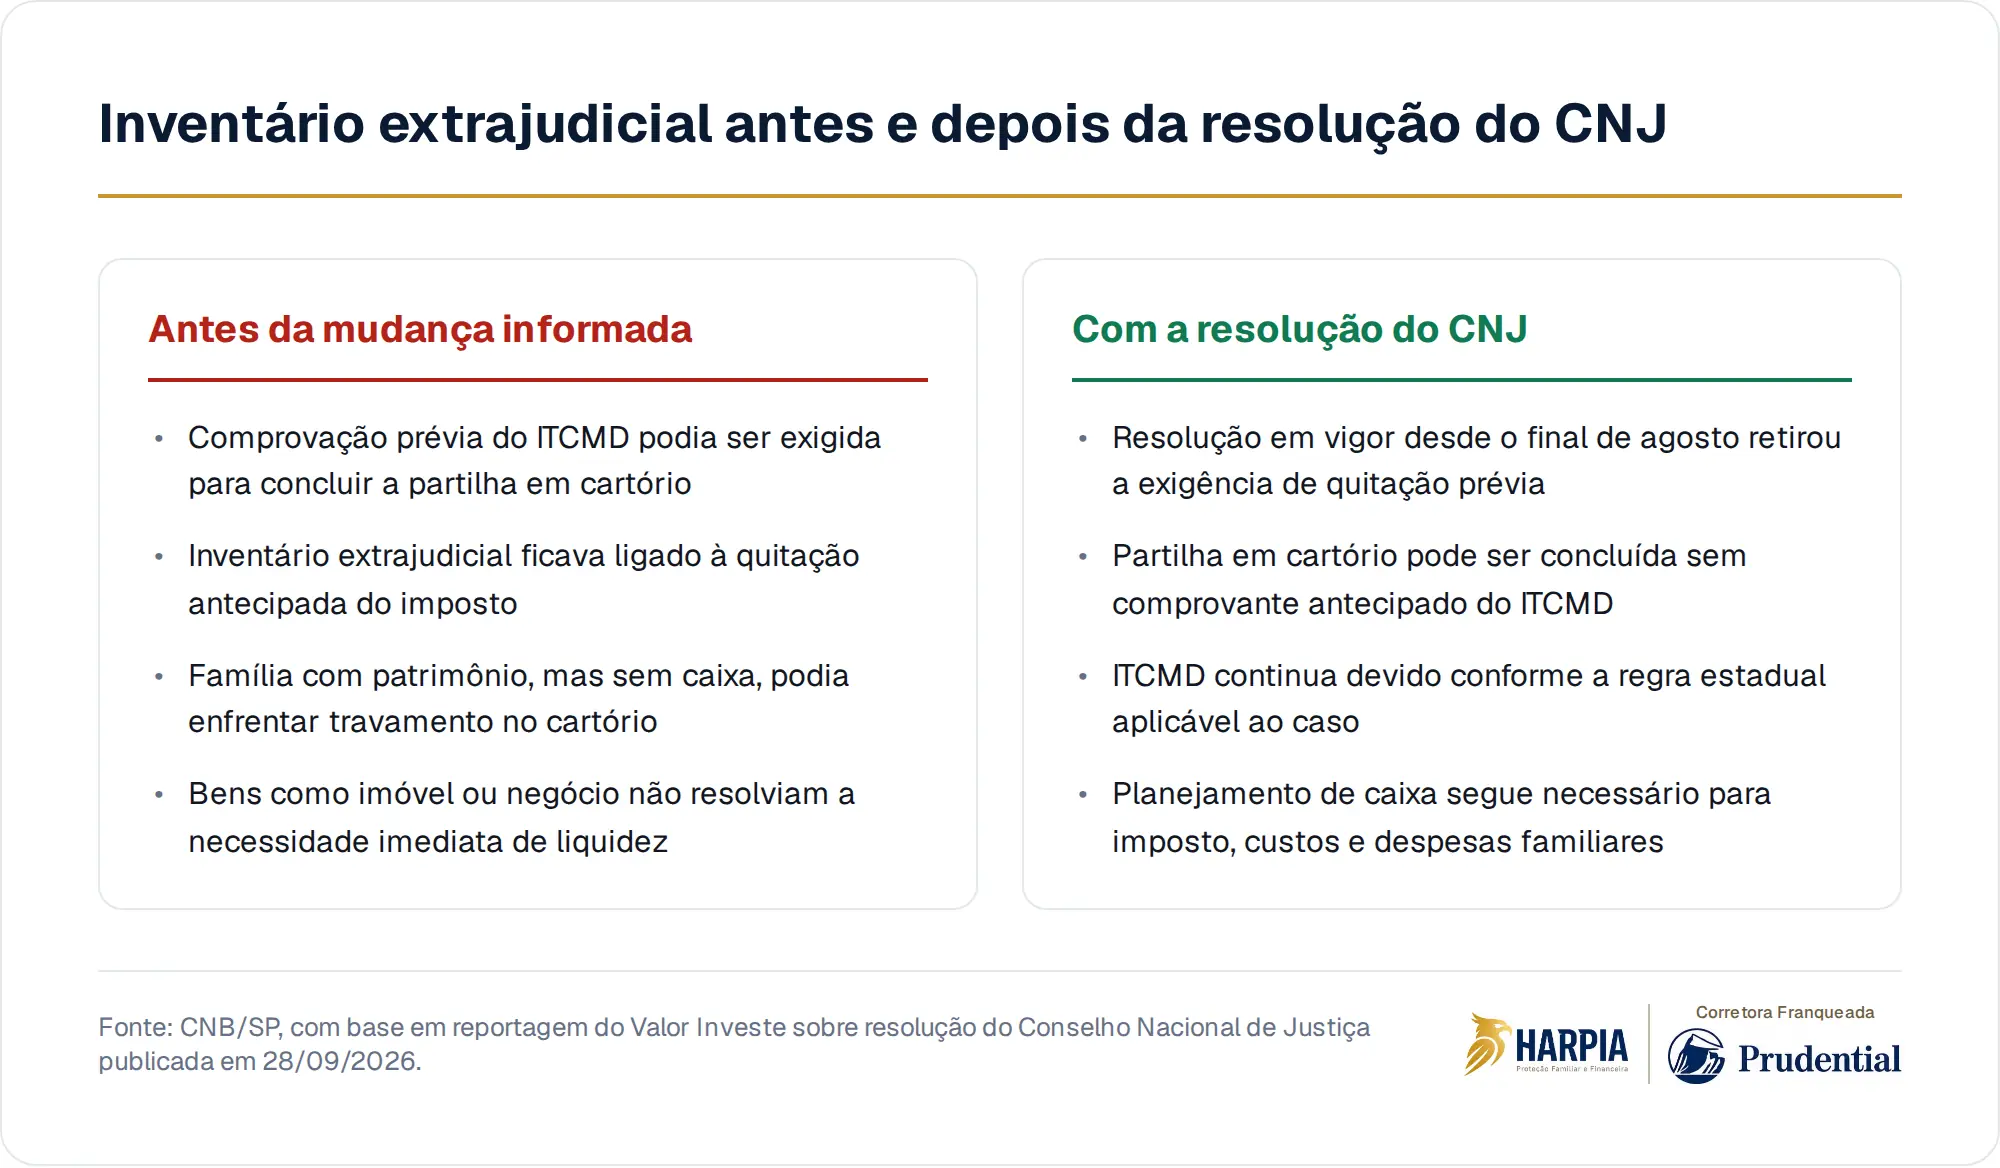
A partilha de uma herança em cartório não precisa mais esperar a comprovação antecipada do ITCMD para ser concluída. Segundo material divulgado pelo CNB/SP, com base em reportagem do Valor Investe, uma resolução do Conselho Nacional de Justiça em vigor desde o final de agosto retirou essa exigência prévia. O imposto, porém, não desapareceu da conta.
O costume perigoso é tratar herança como sinônimo de dinheiro disponível. Você olha para o imóvel, para a participação em um negócio ou para os investimentos e conclui que a família estará amparada. Só que, entre ter bens no papel e ter recursos para pagar imposto, cartório, advogado, manutenção da casa e contas do mês, existe um intervalo que costuma cobrar caro.
O que mudou no cartório
Antes da mudança informada pelo CNB/SP, a quitação antecipada do ITCMD podia aparecer como condição prática para concluir o inventário extrajudicial. Com a resolução do Conselho Nacional de Justiça, a partilha em cartório pode avançar sem que a sua família comprove antes o pagamento do imposto. Isso tende a reduzir um ponto de travamento em situações nas quais há patrimônio, mas falta dinheiro imediato.
Inventário extrajudicial é o caminho feito em cartório, por escritura pública, quando o caso permite essa via. Em termos gerais, ele costuma depender de requisitos como consenso entre herdeiros e assistência jurídica. A mudança não transforma todo inventário em extrajudicial, nem resolve disputas familiares. Ela mexe em um gargalo específico: a exigência de comprovar previamente o ITCMD para concluir a partilha.
O alívio é de fluxo, não de dívida
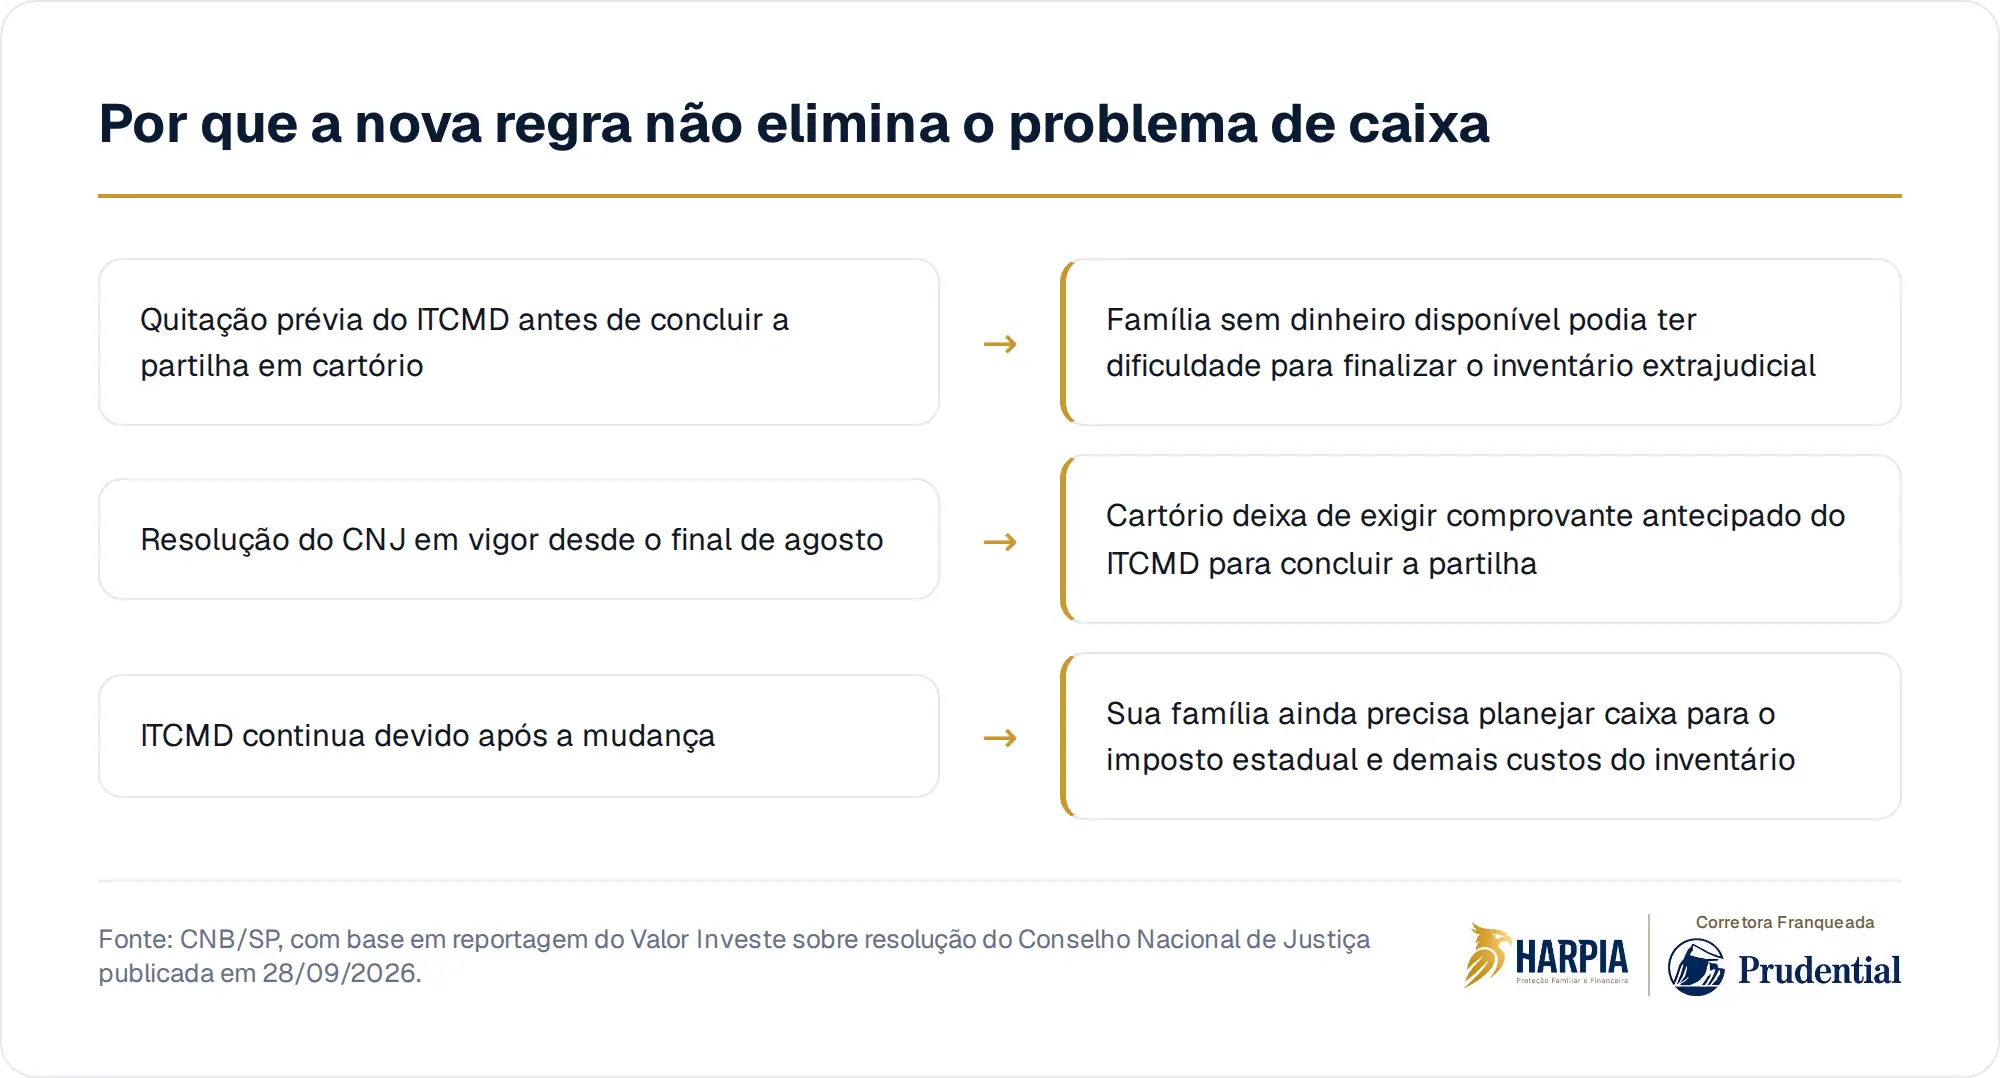
O ponto central para o seu planejamento é simples: a regra facilita o andamento do inventário, mas não perdoa o imposto. O ITCMD, Imposto sobre Transmissão Causa Mortis e Doação, continua devido conforme as normas aplicáveis ao caso concreto. Como se trata de tributo estadual, detalhes de alíquota, base de cálculo, prazos e procedimentos dependem da legislação de cada estado e exigem análise profissional.
Isso muda a conversa dentro de casa. O problema não é apenas saber quem ficará com qual bem. A pergunta anterior é como a sua família atravessará o período em que documentos, avaliações, obrigações tributárias e decisões práticas se acumulam. A nova regra pode tirar uma pedra do caminho, mas não coloca dinheiro automaticamente no caixa familiar.
"Mas a herança tem imóveis." É aí que a falta de caixa pesa
Um imóvel pode representar segurança, memória e valor acumulado. Mas ele não paga, por si só, as despesas imediatas que surgem depois da morte de quem sustentava parte da família. Condomínio, manutenção, financiamento, escola, plano de saúde, folha de pagamento de um negócio e custos do próprio inventário continuam chegando antes que qualquer venda, locação ou reorganização patrimonial esteja resolvida.
Quando a família precisa vender um bem para fazer caixa, o tempo vira um adversário. A urgência pode reduzir poder de negociação, criar atrito entre herdeiros e forçar escolhas que talvez não fossem necessárias com uma reserva bem desenhada. A mudança do CNJ ajuda a separar a conclusão da partilha da comprovação prévia do ITCMD, mas não elimina a necessidade de liquidez.
A sua família precisa de dinheiro, não só de patrimônio
Planejamento sucessório não é apenas escolher instrumentos jurídicos. É combinar propriedade, tributação, governança familiar e caixa. Testamento, holding, doações em vida, previdência, investimentos líquidos e seguro de vida podem entrar na conversa, cada um com função, custo, limite e regra própria. Nenhuma dessas ferramentas deve ser escolhida no automático, porque o efeito muda conforme família, patrimônio, dívidas e objetivos.
No caso do seguro de vida, a reflexão não deve começar por produto, preço ou promessa. Ela começa pela necessidade: se você faltasse, que contas precisariam ser pagas antes da venda de um imóvel ou da reorganização de uma empresa? Quando contratado e aceito conforme as condições da apólice, o seguro pode ser uma ferramenta a avaliar para formar liquidez fora do patrimônio inventariado.
A pergunta que fica antes da próxima escritura
A nova regra mostra uma diferença que passa despercebida: destravar um procedimento não é o mesmo que proteger uma família. Se o seu patrimônio está concentrado em bens difíceis de transformar em dinheiro, a sucessão pode até andar melhor no cartório, mas ainda deixar quem você ama lidando com contas urgentes, decisões sensíveis e pouco espaço para errar.
Antes de pensar apenas em como os bens serão divididos, vale perguntar quem terá autonomia para pagar as primeiras obrigações, manter a rotina da casa e preservar o valor do que você construiu. O custo invisível de não decidir aparece exatamente nesse intervalo: depois da falta, antes da solução patrimonial estar pronta.
Na Harpia, a conversa sobre seguro de vida começa pelo que a sua família precisaria resolver se você faltasse: imposto, inventário, renda, dívidas e continuidade do patrimônio. É um ponto de partida para planejar com clareza, antes que a decisão vire improviso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Valor Investe: Sem dinheiro para pagar imposto da herança? Nova regra facilita inventário; entendaCNB/SP · 28 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.