


Imposto sobre herança em escritura pública muda o inventário.
Uma mudança normativa reacende um ponto que muitas famílias ignoram: imposto, escritura e liquidez precisam estar no mesmo planejamento.
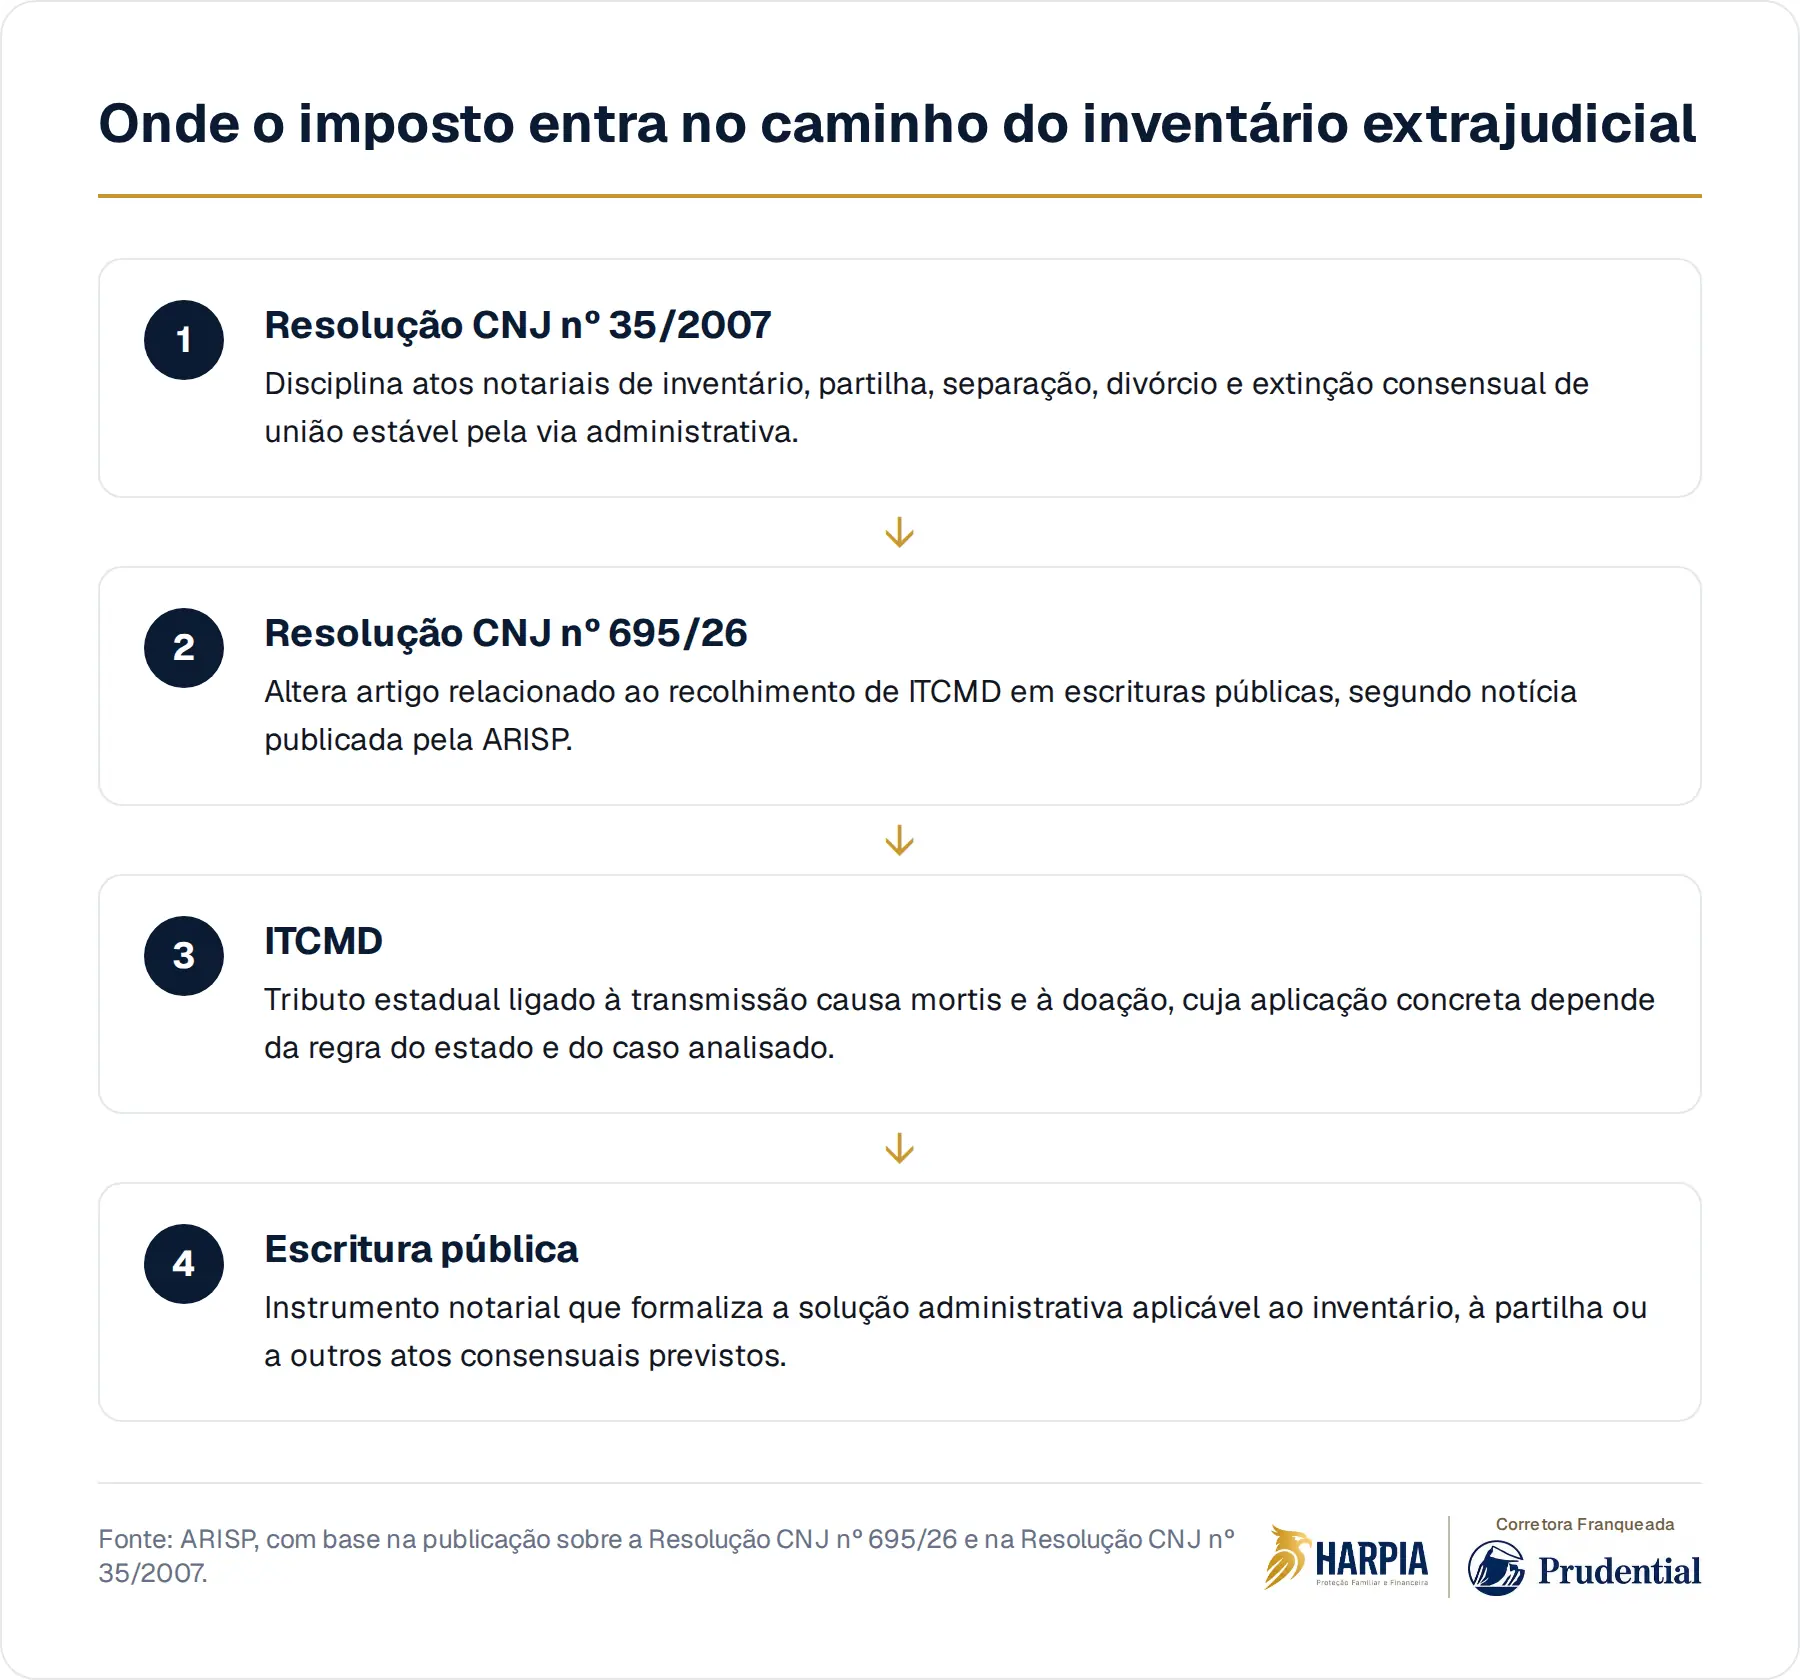
O Conselho Nacional de Justiça publicou a Resolução nº 695/26, segundo notícia da ARISP, para alterar a Resolução CNJ nº 35/2007 no ponto ligado ao recolhimento do Imposto sobre Transmissão Causa Mortis e Doação, o ITCMD, em escrituras públicas. A norma original disciplina atos notariais como inventário, partilha, divórcio consensual e extinção consensual de união estável pela via administrativa.
O hábito silencioso é tratar o inventário como uma papelada que a família resolve depois. Enquanto você está vivo, o imóvel parece organizado, a conta bancária funciona, o negócio gira e os investimentos aparecem no aplicativo. Mas, quando a transmissão precisa ser formalizada, o que antes parecia simples pode depender de documentos, consenso, imposto, cartório, advogado e dinheiro disponível no momento certo.
O que mudou não é só uma regra de cartório
A notícia da ARISP informa uma alteração normativa ligada ao recolhimento do ITCMD em escrituras públicas. Sem o texto integral aplicado ao seu caso concreto, não dá para afirmar como cada inventário será tratado, nem substituir a análise jurídica e tributária. O ponto relevante para a sua família é outro: o imposto não fica fora da sucessão. Ele entra no caminho formal da transferência de patrimônio.
O ITCMD é um tributo estadual incidente, em termos gerais, sobre transmissões por morte e doações. Como cada estado tem regras próprias, alíquotas, procedimentos e exigências podem variar. Quando a sucessão segue pela via administrativa, a escritura pública é o instrumento que formaliza a partilha. Se o recolhimento do imposto aparece como etapa sensível nesse instrumento, planejamento patrimonial deixa de ser assunto distante.
"Meu patrimônio é simples." Simples não é o mesmo que pronto
Um único imóvel, uma conta de investimentos e uma participação em empresa já podem formar um inventário com decisões relevantes. Quem fica com o quê, quais bens têm liquidez, quais documentos existem, quais dívidas aparecem e como o imposto será tratado são perguntas práticas. A família pode até concordar no afeto, mas a escritura precisa de informações, valores, documentos e coerência jurídica.
O problema costuma nascer antes do cartório. Você compra, vende, investe, ajuda filhos, empresta dinheiro para a empresa da família e muda de banco sem deixar um mapa claro. Depois, os herdeiros tentam reconstruir a história patrimonial em um momento de luto. A aparente simplicidade vira demora, retrabalho e tensão, não porque houve má vontade, mas porque faltou método enquanto você podia decidir.
O custo invisível é a falta de liquidez
Inventário não envolve apenas dividir bens. Em geral, há despesas, tributos, honorários, certidões e providências documentais. Um patrimônio concentrado em imóvel ou empresa pode ser valioso no papel e pouco líquido na prática. A família pode ter bens, mas não ter dinheiro livre para atravessar as etapas necessárias sem vender mal, pedir empréstimo ou adiar decisões importantes.
É aqui que proteção familiar e sucessão se encontram. O objetivo não é prever cada detalhe da vida, nem prometer que uma solução resolve tudo. O objetivo é evitar que a família descubra, tarde demais, que patrimônio não paga boleto se estiver travado, indiviso ou sem plano de acesso. Liquidez planejada pode ser tão importante quanto o valor total dos bens.
Antes da escritura, a conversa precisa acontecer em casa
A Resolução CNJ nº 35/2007 trata de atos notariais pela via administrativa, inclusive inventário e partilha. Esse caminho pode ser mais direto quando há condições adequadas, mas ele não elimina a necessidade de organização prévia. Você precisa saber quais bens existem, onde estão os documentos, quem depende economicamente de você e quais obrigações poderiam surgir se a sua ausência chegasse antes do esperado.
Também vale separar três coisas que se confundem: patrimônio, sucessão e proteção. Patrimônio é o que você construiu. Sucessão é como isso será transferido. Proteção é como a família terá fôlego financeiro enquanto a transferência acontece. Testamento, doações, acordos societários, regime de bens, previdência, seguro de vida e reserva de liquidez podem entrar na análise, mas cada ferramenta exige avaliação própria.
Que parte da sua sucessão dependeria de improviso?
A mudança noticiada pela ARISP é um lembrete útil porque tira o ITCMD do rodapé da conversa. Não basta dizer que os herdeiros sabem onde estão os bens ou que todos se dão bem. A pergunta mais honesta é se a sua família teria clareza, dinheiro disponível e orientação suficiente para transformar patrimônio em segurança quando você não puder mais conduzir a decisão.
Se você quer olhar para o seu patrimônio com essa lente, a Harpia pode ajudar a organizar uma conversa sobre proteção familiar, liquidez e sucessão, sempre respeitando a análise jurídica, tributária e securitária adequada ao seu caso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- CNJ publica Resolução nº 695/26 sobre e altera artigo sobre recolhimento de ITCMD em escrituras públicasARISP · 27 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.