


Holding familiar mal pensada trava a herança.
Antes de transferir bens para uma empresa da família, você precisa entender custos, conflitos e limites que continuam existindo.
Em 30 de setembro de 2026, o CNB/SP registrou uma publicação do Migalhas sobre O Cofre da Família, livro de Eduardo Natale, da Matrix Editora, com 136 páginas sobre holding familiar. O ponto de fundo é simples: organizar patrimônio, sucessão, proteção de bens, questões tributárias e prevenção de conflitos antes que a transferência de bens fique complexa.
O hábito silencioso é tratar esse assunto como algo distante, enquanto você paga financiamento, reinveste no negócio, compra um imóvel, ajuda filhos adultos ou cuida dos seus pais. O custo invisível aparece quando tudo depende da sua memória, da sua assinatura e da sua presença. Sem um plano compreendido, a família herda também a obrigação de descobrir o que você queria.
Holding familiar não é um cofre mágico
A expressão holding familiar costuma passar a sensação de blindagem absoluta. Essa é uma armadilha. Em termos gerais, uma holding é uma empresa criada para concentrar participações, imóveis ou outros ativos, com regras societárias que podem facilitar administração e sucessão. Ela pode fazer sentido em alguns contextos, mas não corrige sozinha um patrimônio desorganizado.
O resumo divulgado pelo CNB/SP coloca a holding dentro de um conjunto maior: planejamento patrimonial e sucessório, proteção de bens, redução tributária e prevenção de conflitos. Isso importa porque a ferramenta não deve vir antes da pergunta. Primeiro você entende o que possui, quem depende de você, quais bens têm liquidez e quais decisões precisam ser tomadas em vida.
Também é importante separar planejamento de promessa. Uma estrutura societária pode ajudar a organizar a governança familiar, mas o efeito jurídico e tributário depende do desenho, dos bens envolvidos, da legislação aplicável e da análise do caso concreto. Criar uma empresa da família não significa, por si só, resolver a sucessão.
"Meus filhos se entendem." A papelada não herda afeto
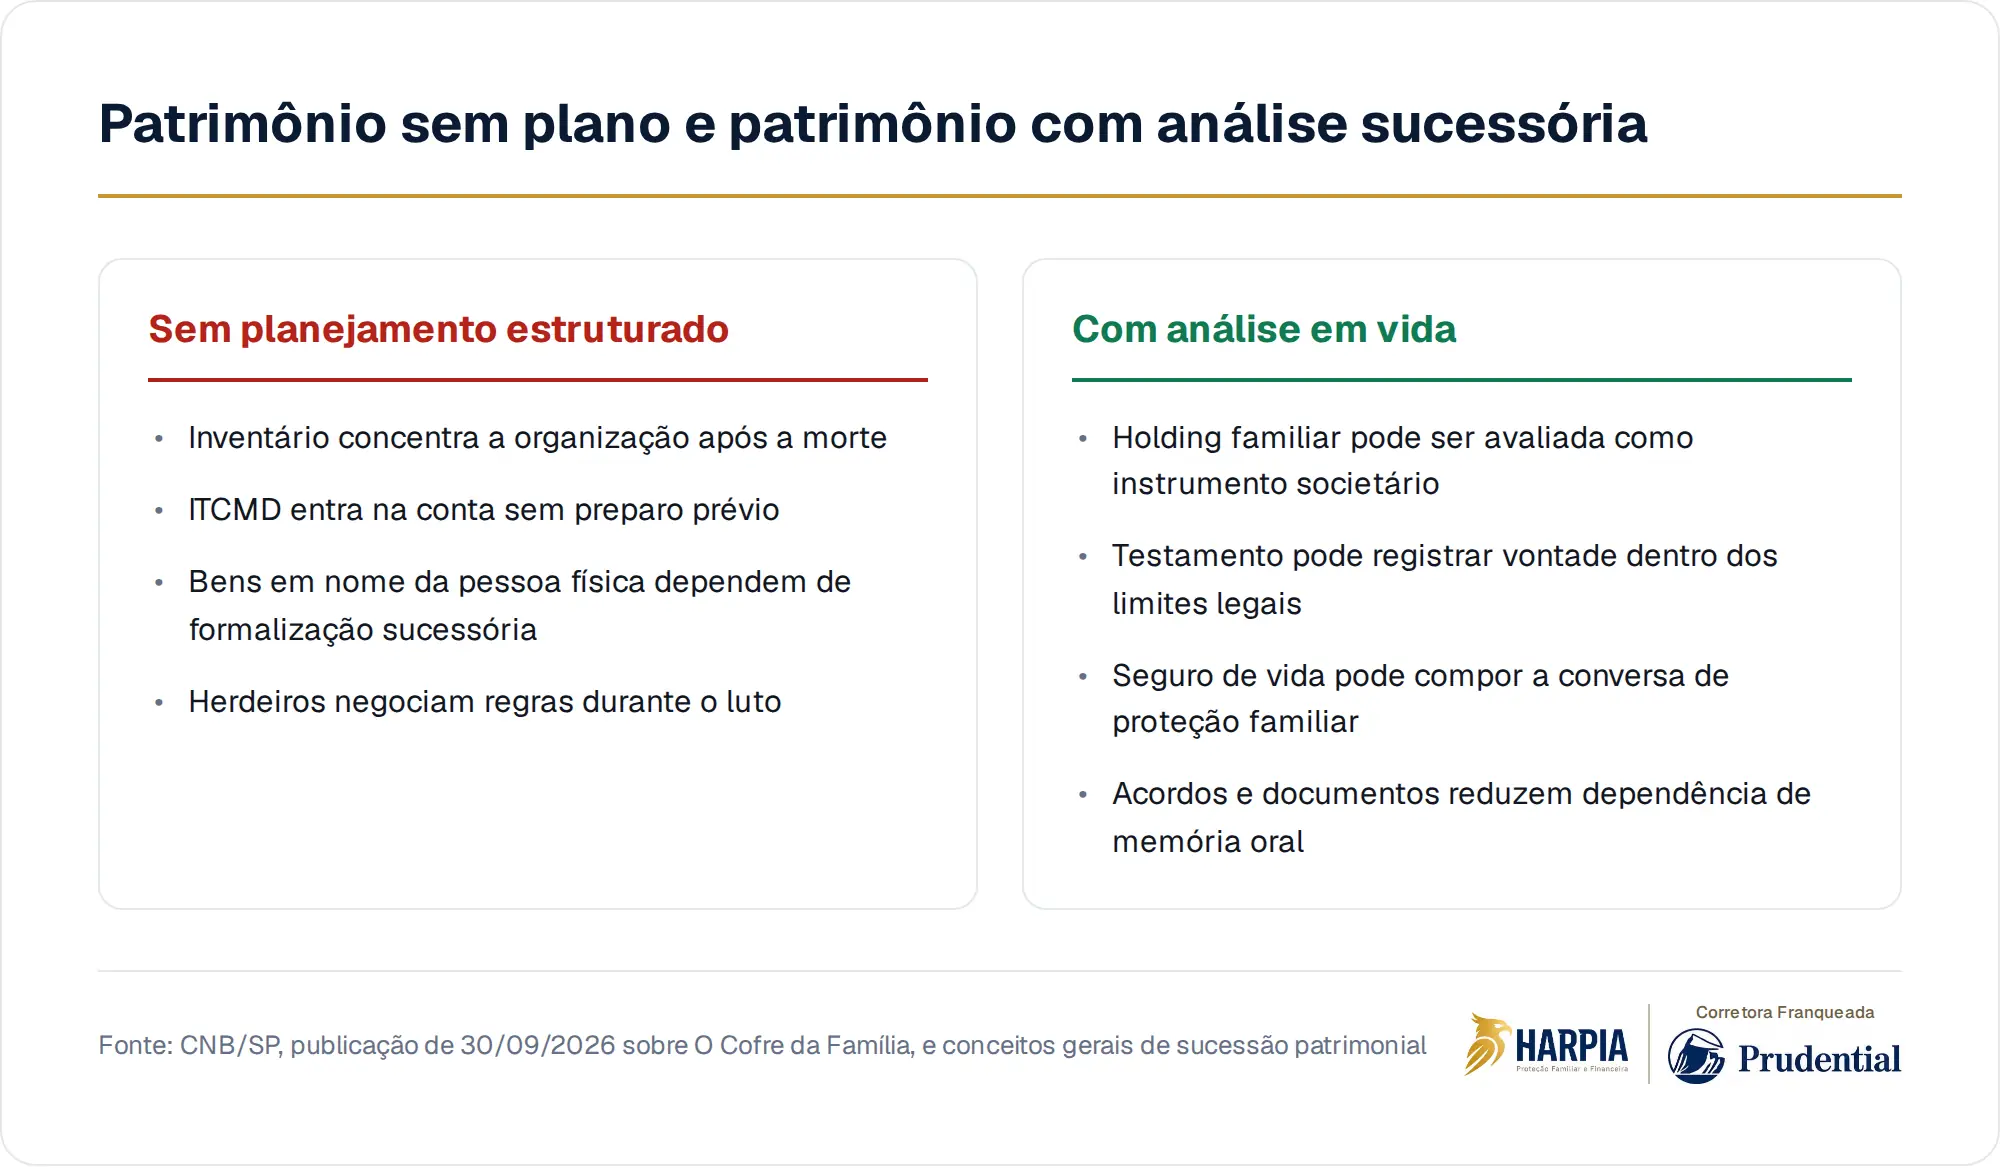
Famílias que se amam também discordam sobre dinheiro, uso de imóvel, venda de empresa, aluguel, administração de investimentos e cuidado com parentes vulneráveis. O inventário não mede carinho. Ele trabalha com documentos, propriedade, dívidas, tributos e manifestação de vontade. Quando a sua vontade não está clara, cada herdeiro interpreta o justo a partir da própria necessidade.
O conflito nasce sem parecer conflito. Um filho quer vender porque precisa de liquidez. Outro quer manter o imóvel porque mora nele. Um cônjuge sobrevivente precisa de renda. Um herdeiro participa do negócio da família, enquanto outro nunca trabalhou ali. Nada disso prova má-fé. Mostra apenas que patrimônio sem regra prévia vira negociação durante o luto.
O custo aparece quando ninguém pode assinar por você
Enquanto você está presente, muita coisa funciona no improviso. Você liga para o gerente, resolve com o contador, autoriza uma venda, assina contrato e explica aos filhos por que decidiu assim. Quando você falta ou perde capacidade de decidir, a lógica muda. A família precisa provar direitos, localizar documentos, levantar dívidas e manter despesas correntes.
Esse intervalo pode ser duro para quem depende da sua renda ou do patrimônio que você administra. Imóvel não paga condomínio sozinho. Empresa não espera a família se reorganizar emocionalmente. Investimento pode estar em nome de quem não está mais ali para dar instruções. O problema não é só a herança final, mas a travessia até a formalização.
Antes da estrutura, faça as perguntas que incomodam
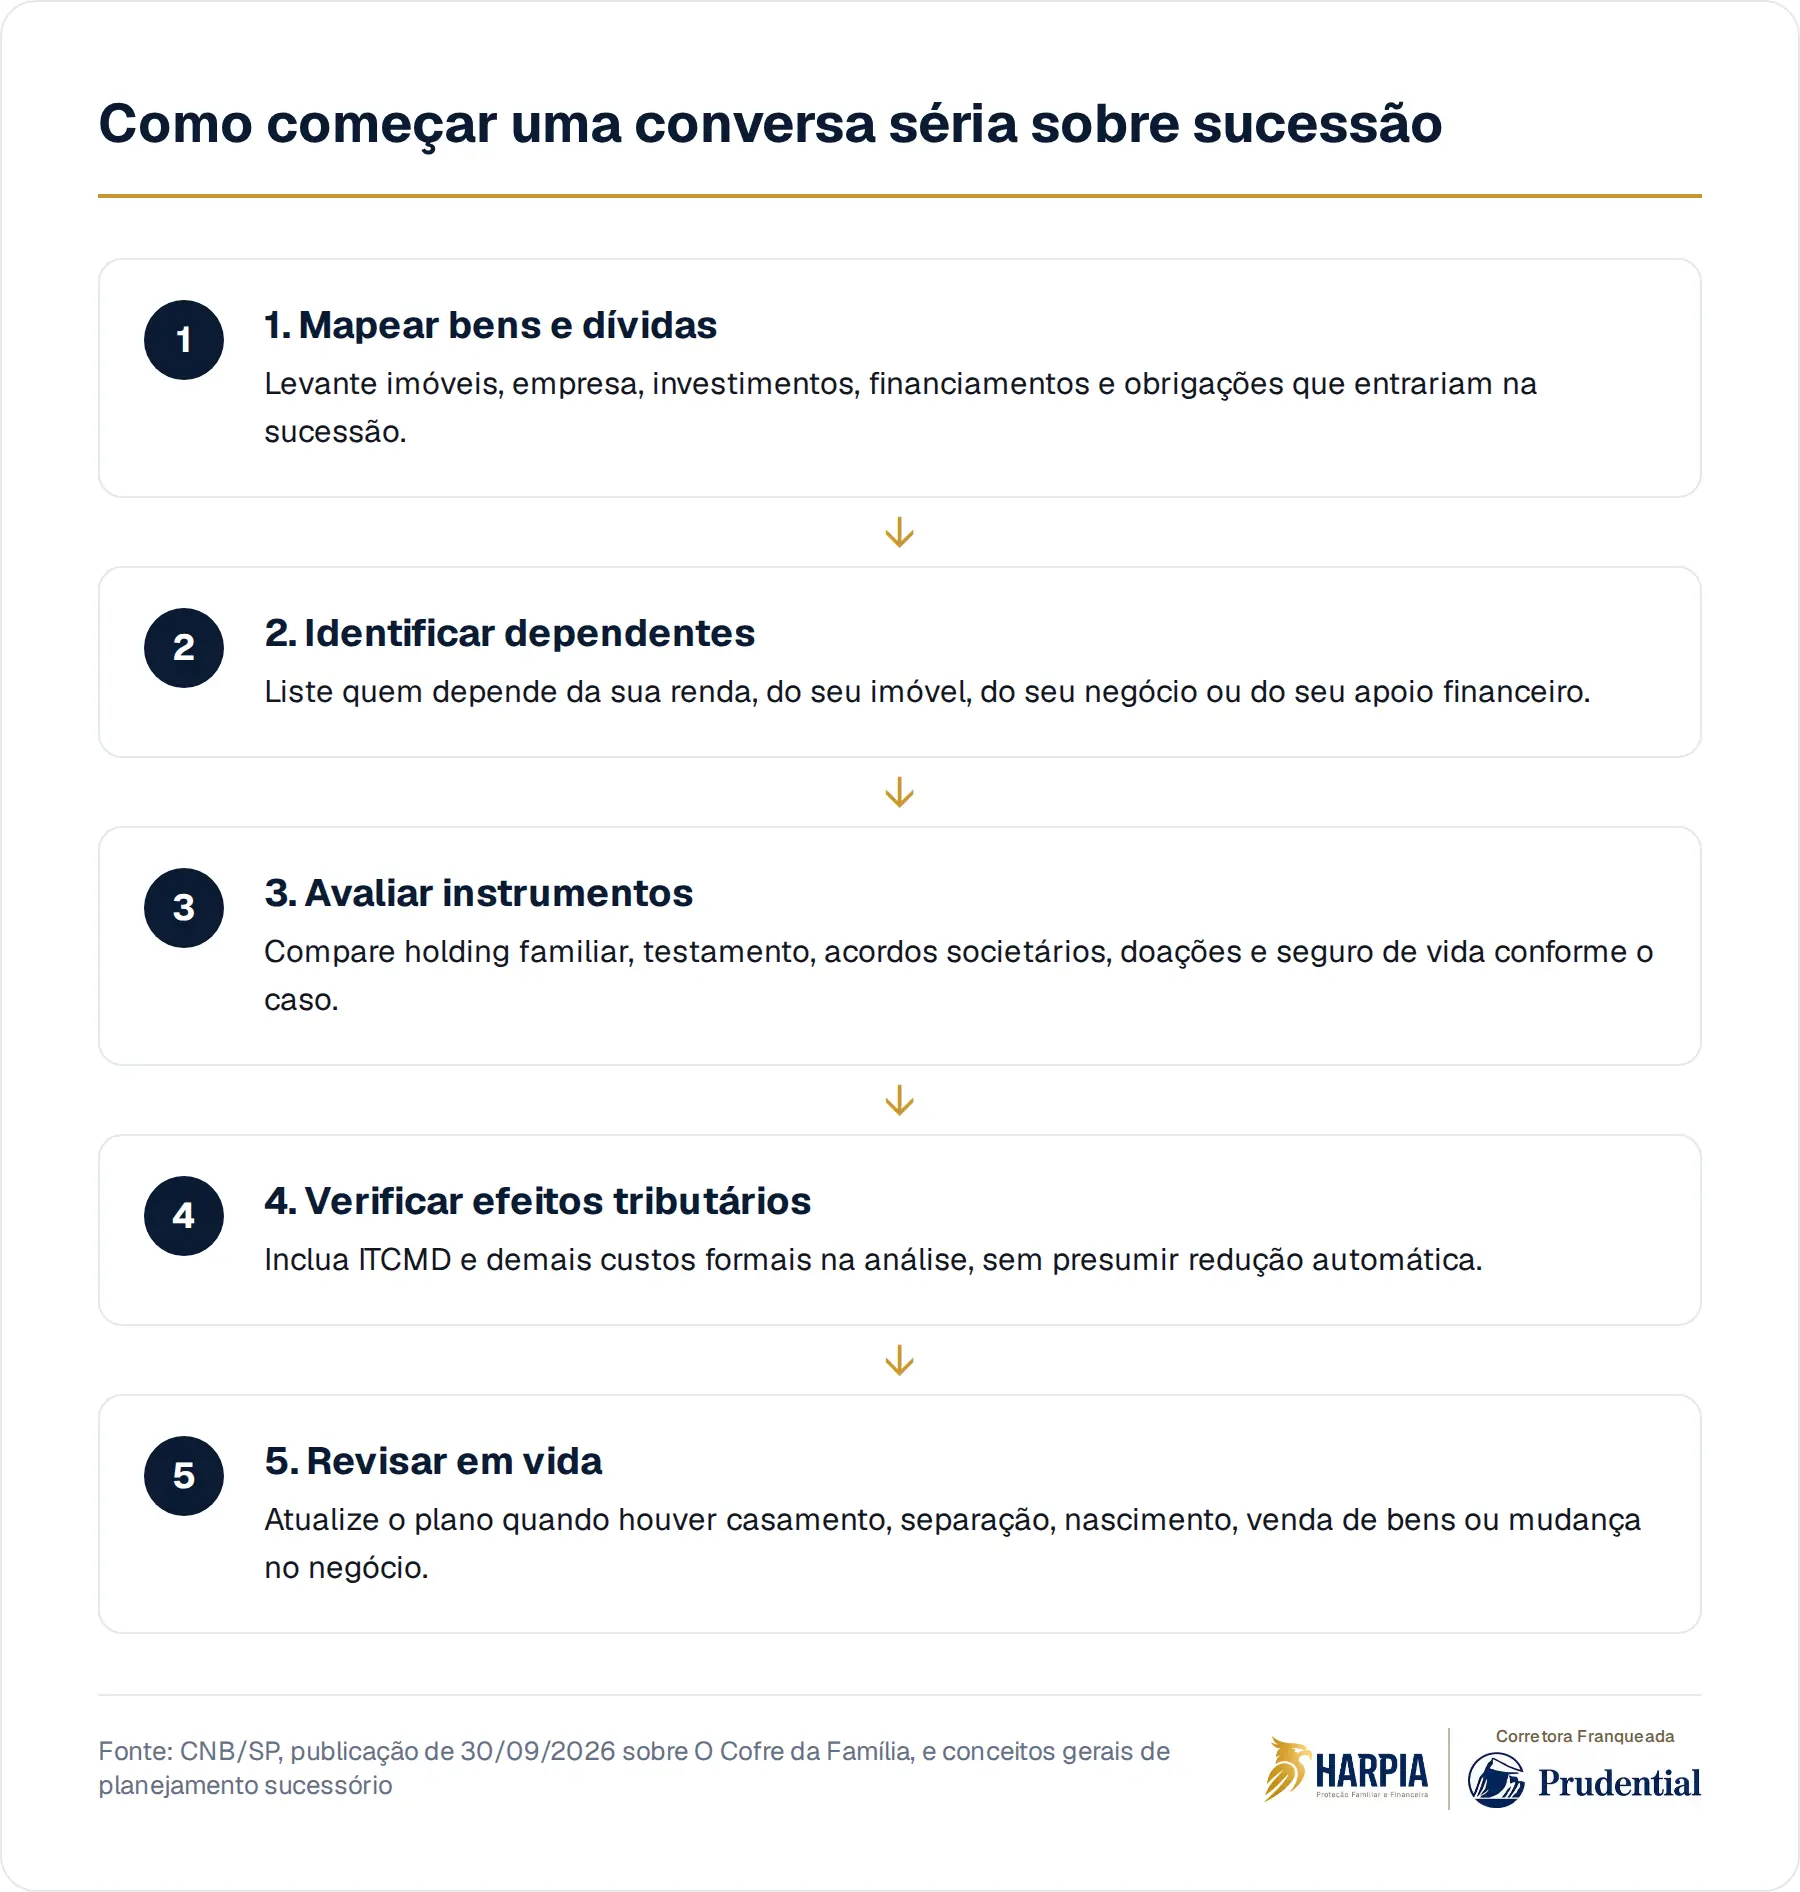
Uma boa conversa sobre sucessão começa com perguntas simples, mas difíceis. Quem depende financeiramente de você hoje? Quem teria acesso a recursos imediatos se você faltasse? Quais bens poderiam ser vendidos sem destruir valor? Quais têm valor afetivo maior que valor financeiro? Quem teria condições reais de administrar o que você deixou?
Depois vêm as perguntas técnicas, que exigem apoio profissional. O inventário seria simples ou envolveria empresa, imóveis em locais diferentes, dívidas ou herdeiros com interesses divergentes? Há necessidade de testamento? A holding familiar faria sentido ou criaria custo desnecessário? O impacto do ITCMD e de outros encargos foi considerado?
Responder a isso não significa abrir mão de controle em vida. Pelo contrário, significa usar a sua lucidez atual para reduzir improviso futuro. A decisão mais cara costuma ser a não decisão, porque ela transfere para a sua família o peso de interpretar, negociar e formalizar o que poderia estar mais claro.
O que o seu patrimônio está pedindo que você decida
O patrimônio que você construiu não é apenas uma soma de bens. Ele carrega padrão de vida, segurança, memórias, responsabilidades e expectativas. Quando não há plano, tudo isso fica misturado em um processo que pode ser mais lento, mais caro e mais desgastante do que precisava. Planejar é separar afeto, regra, liquidez e proteção.
A pergunta prática é esta: se a sua família precisasse entender hoje como continuar a vida sem a sua assinatura, ela encontraria um caminho ou apenas documentos soltos? A resposta não exige pânico. Exige método, conversa e orientação adequada para transformar patrimônio acumulado em continuidade possível.
A Harpia pode ajudar você a conectar proteção familiar, seguro de vida e sucessão em uma mesma conversa, com clareza sobre o que depende de cada instrumento, das regras aplicáveis e da análise cuidadosa do seu caso concreto.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Migalhas: Sorteio da obra "O Cofre da Família"CNB/SP · 30 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.