


Herança sem plano trava o patrimônio da família.
Organizar a sucessão em vida reduz improvisos, conflitos e falta de liquidez quando a sua família mais precisa de clareza.
No dia 26 de agosto, segundo o Colégio Notarial do Brasil, Seção São Paulo (CNB/SP), Tatiana Lyra Umada, diretora da entidade, e Luciana Ikedo, especialista em Planejamento Patrimonial e Sucessório pela FGV, lançaram a obra Herança de Valor: como organizar, proteger e multiplicar o seu legado. O tema do livro toca uma pergunta simples e incômoda: o que acontece com o seu patrimônio se a sua família precisar decidir sem você?
O hábito silencioso é deixar esse assunto para depois. Você organiza financiamento, escola, imposto, plano de saúde, viagem, reforma, investimento. Mas a sucessão fica numa gaveta mental, como se pensar nela fosse chamar problema. O custo invisível aparece justamente quando não há mais tempo para explicar senhas, dívidas, vontade, prioridades, dependentes e o motivo de cada escolha patrimonial.
Patrimônio organizado não é só uma lista de bens
Quando você pensa em herança, talvez venha à cabeça o imóvel, a empresa, a previdência, os investimentos ou aquele terreno que está parado há anos. Mas planejamento patrimonial e sucessório começa antes da partilha. Ele exige entender o que existe, em nome de quem está, quais obrigações acompanham cada bem e quem depende financeiramente da sua renda hoje.
Essa organização não serve apenas para famílias com grandes fortunas. Ela também importa quando há um único imóvel, um negócio familiar, filhos de relações diferentes, pais idosos, companheiro ou companheira, dívidas relevantes ou patrimônio difícil de vender. Quanto menos líquida for a sua vida financeira, mais a família pode sofrer para transformar patrimônio em dinheiro no momento errado.
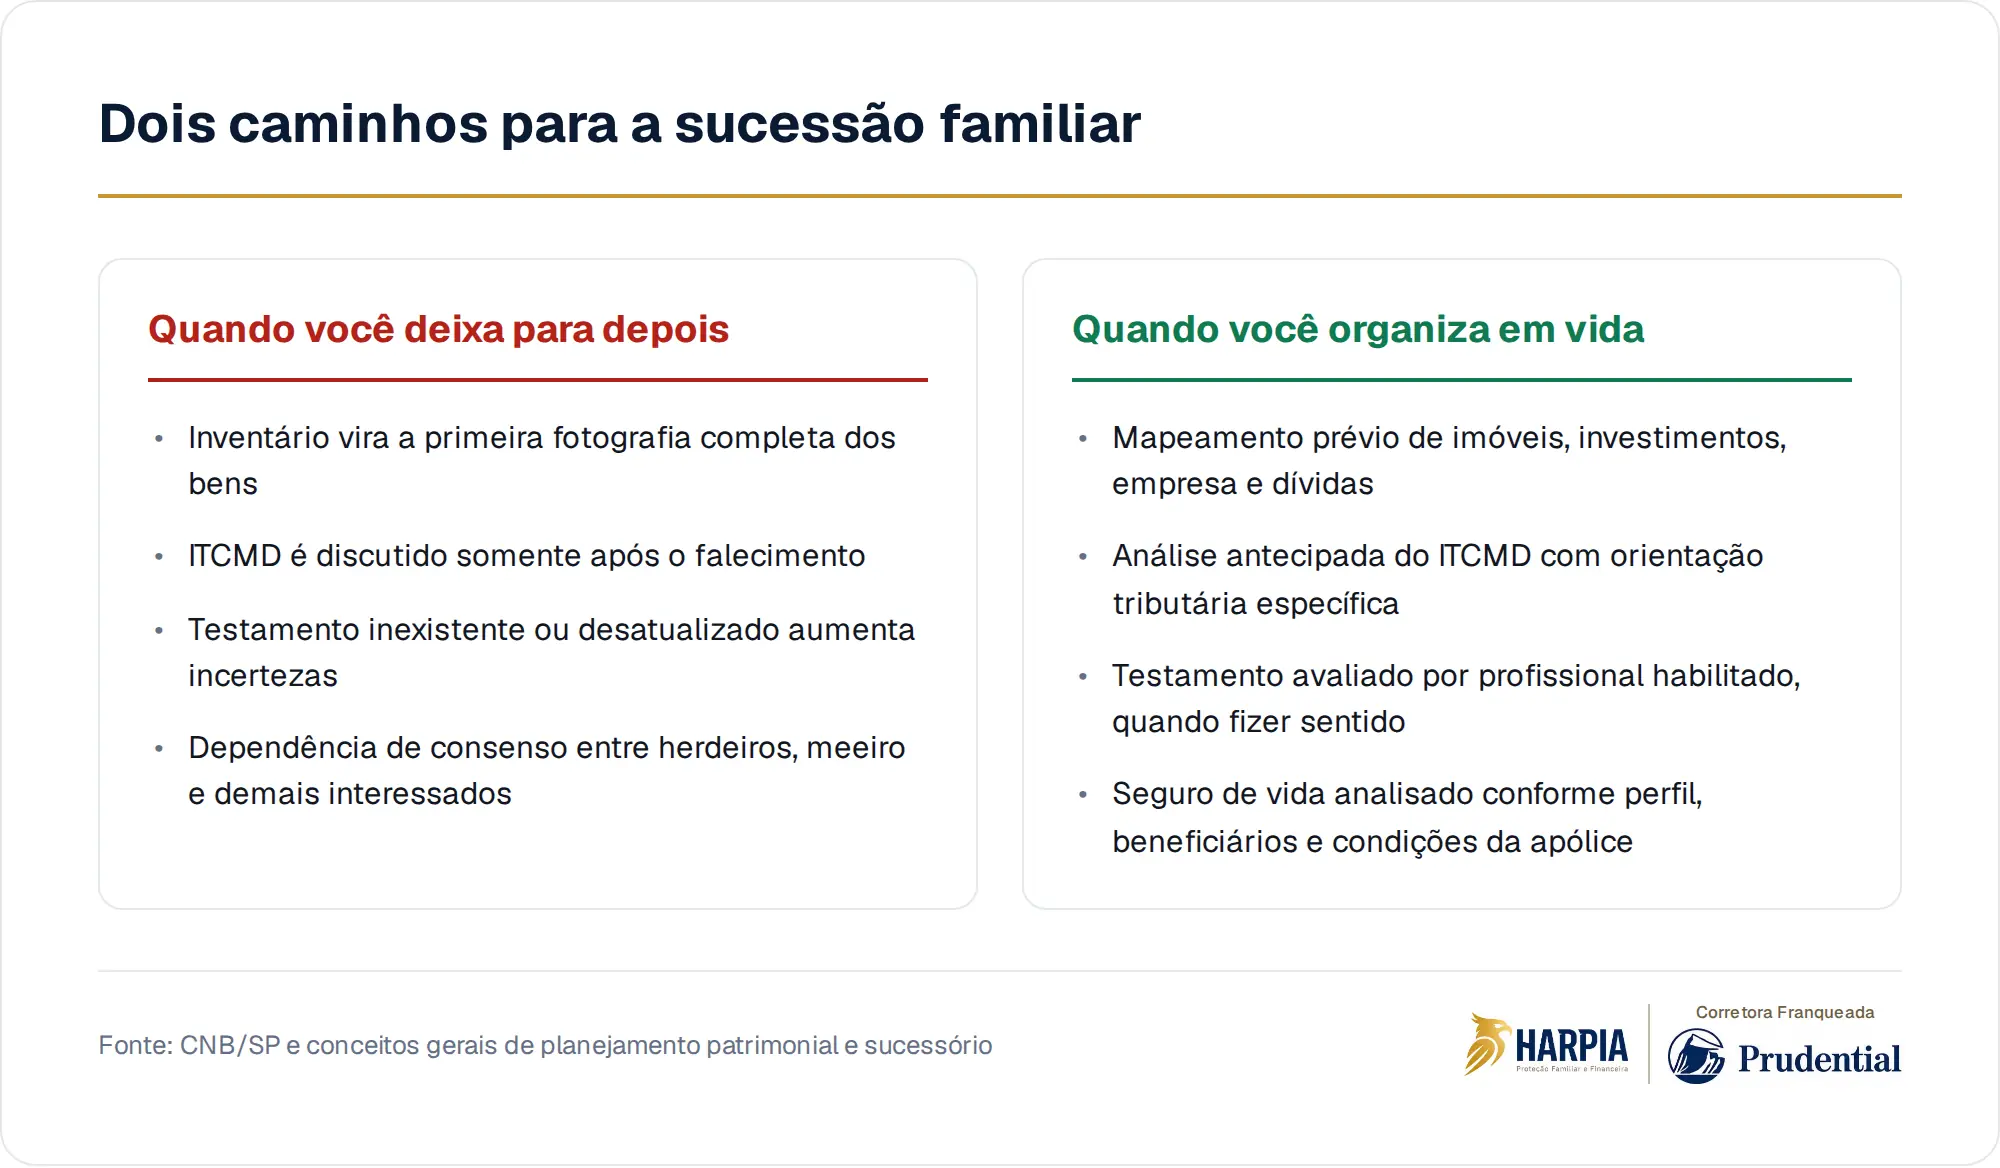
"Meus filhos se entendem." O inventário não pergunta se a família se dá bem
Afeto ajuda, mas não substitui procedimento. Em termos gerais, quando uma pessoa morre deixando bens, a família precisa passar por inventário para identificar patrimônio, herdeiros, dívidas e forma de partilha. Dependendo do caso, esse caminho pode ser judicial ou extrajudicial, e a escolha exige análise jurídica específica.
O problema é que o inventário não acontece num ambiente neutro. Ele começa quando a família está emocionalmente abalada, com despesas correndo e, muitas vezes, sem clareza sobre documentos, contas e obrigações. Mesmo irmãos que se gostam podem discordar sobre vender ou manter um imóvel, tocar ou encerrar uma empresa, respeitar um acordo verbal ou interpretar uma promessa feita em vida.
O custo invisível aparece antes da partilha
A discussão sobre herança costuma focar em quem fica com o quê. Mas, para a sua família, a primeira dor pode ser outra: como pagar contas enquanto tudo está sendo organizado. Condomínio, escola, folha de pagamento, tratamento médico, impostos, manutenção de imóvel e despesas do próprio inventário não esperam a família se recompor.
Também existe o custo de decidir no escuro. Se ninguém sabe onde estão documentos, quais bens têm dívida, quais contratos dependiam diretamente de você ou quais receitas sustentavam a casa, cada escolha fica mais lenta. O patrimônio pode até ser relevante, mas ficar temporariamente indisponível, difícil de vender ou preso a uma negociação entre herdeiros.
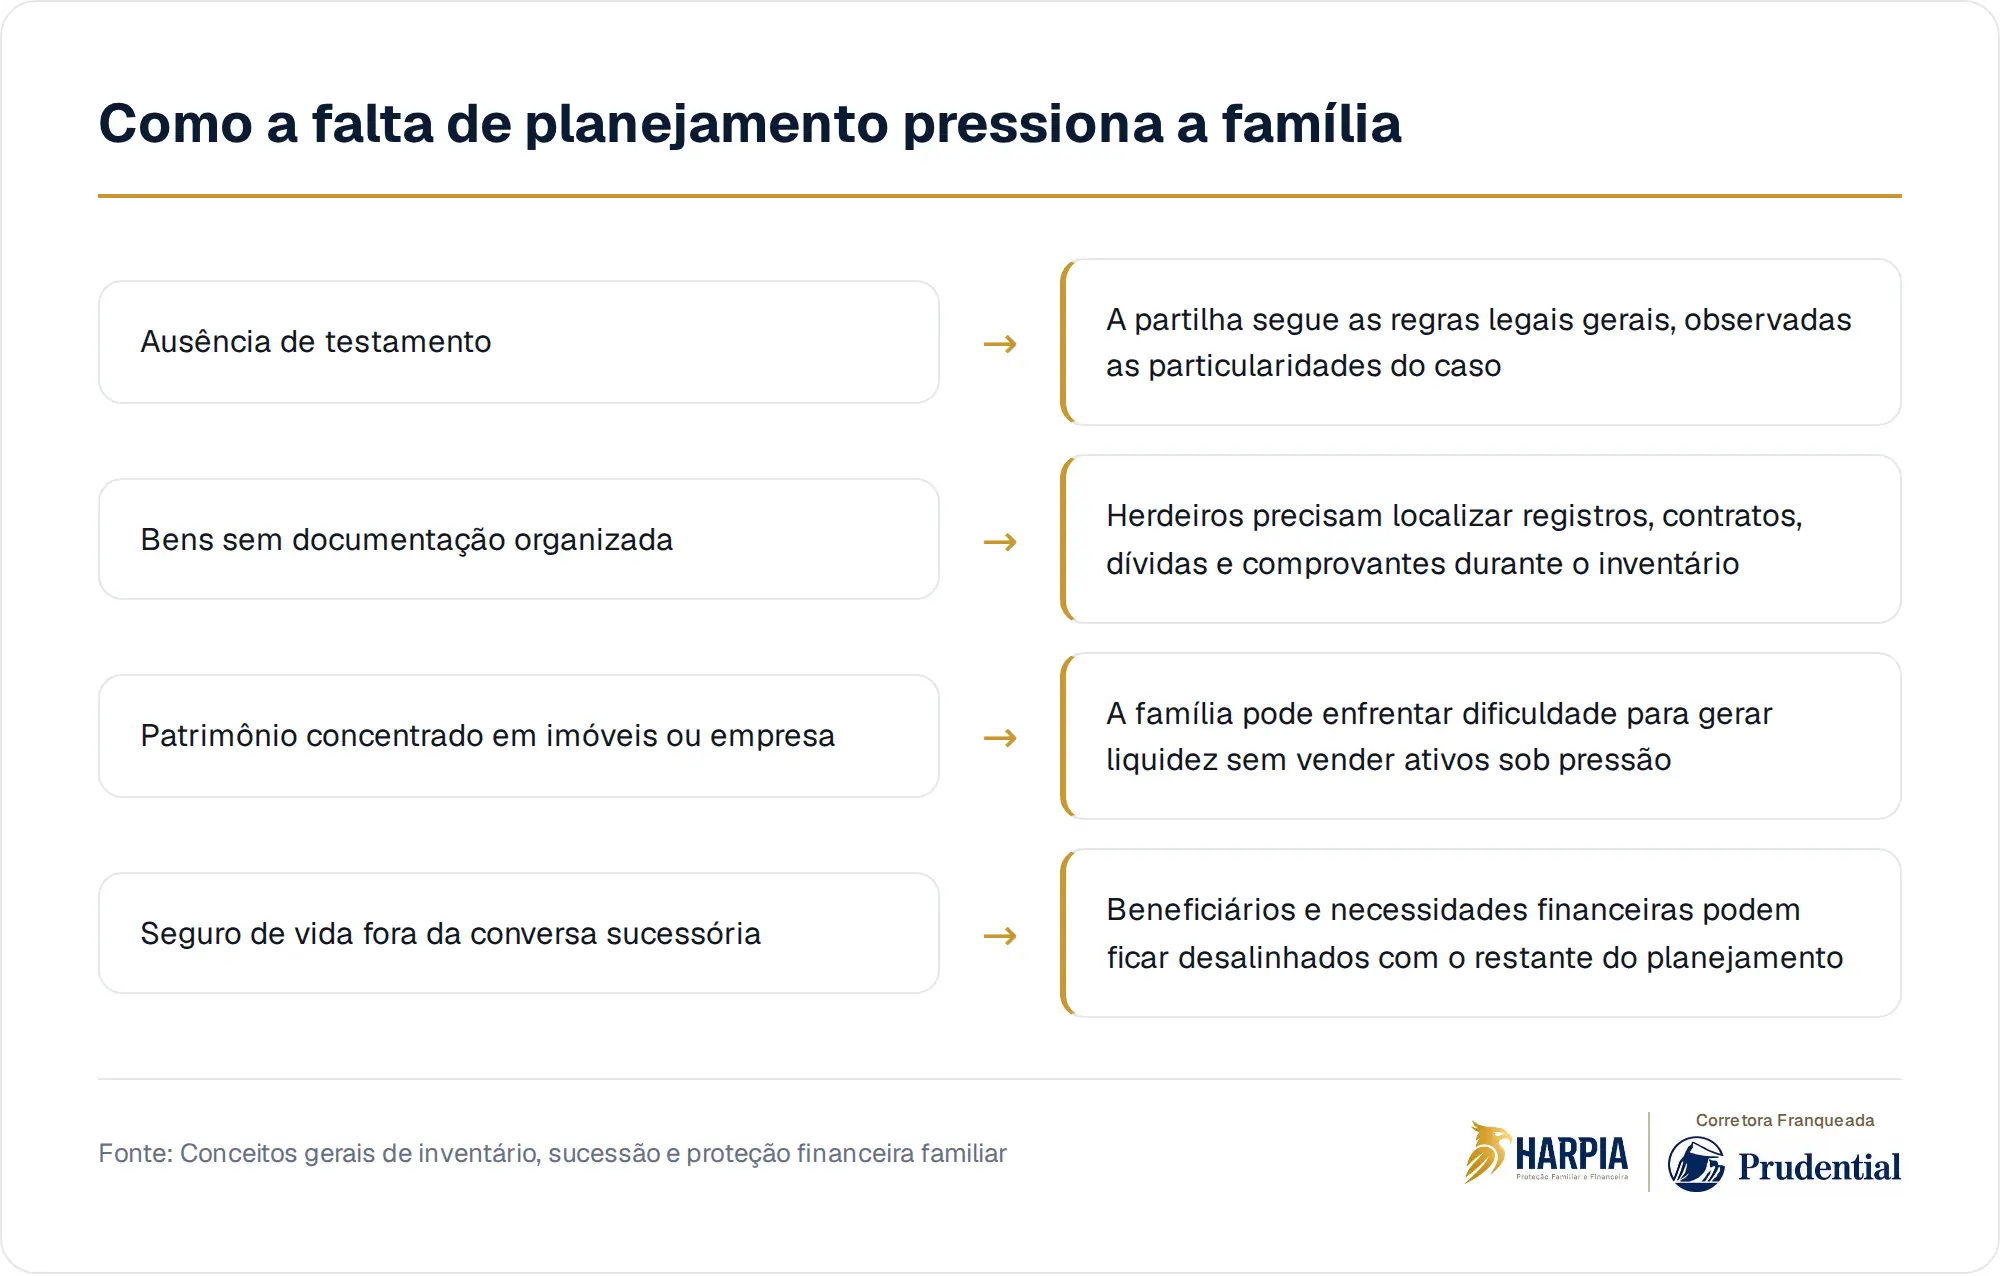
Seguro de vida não substitui sucessão, mas pode fazer parte da estratégia
Planejamento sucessório envolve instrumentos diferentes, como testamento, doação, organização societária, regime de bens, previdência, seguros e análise tributária. Nenhum deles deve ser tratado como solução automática. O desenho adequado depende da sua família, da origem do patrimônio, dos herdeiros, das dívidas, dos objetivos e das regras aplicáveis ao caso concreto.
Dentro desse conjunto, o seguro de vida pode ser avaliado como ferramenta de proteção financeira. Em geral, ele busca criar uma reserva para beneficiários indicados, conforme as condições da apólice e a aceitação da seguradora. Isso não elimina inventário, não resolve sozinho disputas familiares e não substitui orientação jurídica, mas pode ajudar a reduzir a dependência de vender bens às pressas.
A pergunta central é quem decide quando você não decide
Planejar não é controlar a vida dos seus herdeiros. É diminuir a quantidade de decisões difíceis que eles terão de tomar sem informação, sem preparo e sob pressão emocional. Quando você documenta intenções, organiza bens e conversa com profissionais, transforma uma sucessão improvisada em um processo mais compreensível para quem fica.
O lançamento registrado pelo CNB/SP chama atenção justamente porque o assunto saiu do canto técnico e entrou na conversa familiar. Herança não é apenas transferência de patrimônio. É continuidade, responsabilidade e clareza. Se você construiu algo ao longo da vida, a pergunta não é se vale a pena pensar nisso, mas quanto custa deixar a sua família descobrir tudo sozinha.
Se você quer olhar para o seu patrimônio com mais clareza, a Harpia pode ajudar a organizar essa conversa dentro de um planejamento de proteção familiar e sucessória.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Diretora do CNB/SP lança livro “Herança de Valor” sobre planejamento patrimonial e sucessórioCNB/SP · 27 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.