


Doença grave e invalidez expõem o plano que falta.
Quando a renda depende de você, adoecer ou perder capacidade de trabalho também vira problema patrimonial para a sua família.
Doenças graves, invalidez e capacitação de corretores foram temas centrais no Café CVG-SP realizado na sede da Bradesco Seguros, em São Paulo, segundo a Revista Apólice. O encontro discutiu caminhos para ampliar a contratação do seguro de vida individual, com atenção especial às coberturas em vida e à formação de quem orienta essa escolha.
O hábito silencioso é tratar seguro de vida como assunto para depois, ou como uma proteção que só importa na falta definitiva. Enquanto isso, a sua casa, o seu negócio, os estudos dos seus filhos e o padrão de vida da sua família continuam dependendo da sua renda, da sua lucidez e da sua capacidade de trabalhar.
O risco não começa no inventário
Muita gente associa proteção familiar apenas ao que acontece depois da morte: inventário, partilha, impostos, cartório, disputa entre herdeiros. Tudo isso importa. Mas existe uma etapa anterior, menos falada e muitas vezes mais longa: a vida segue, só que você talvez não consiga produzir renda como antes.
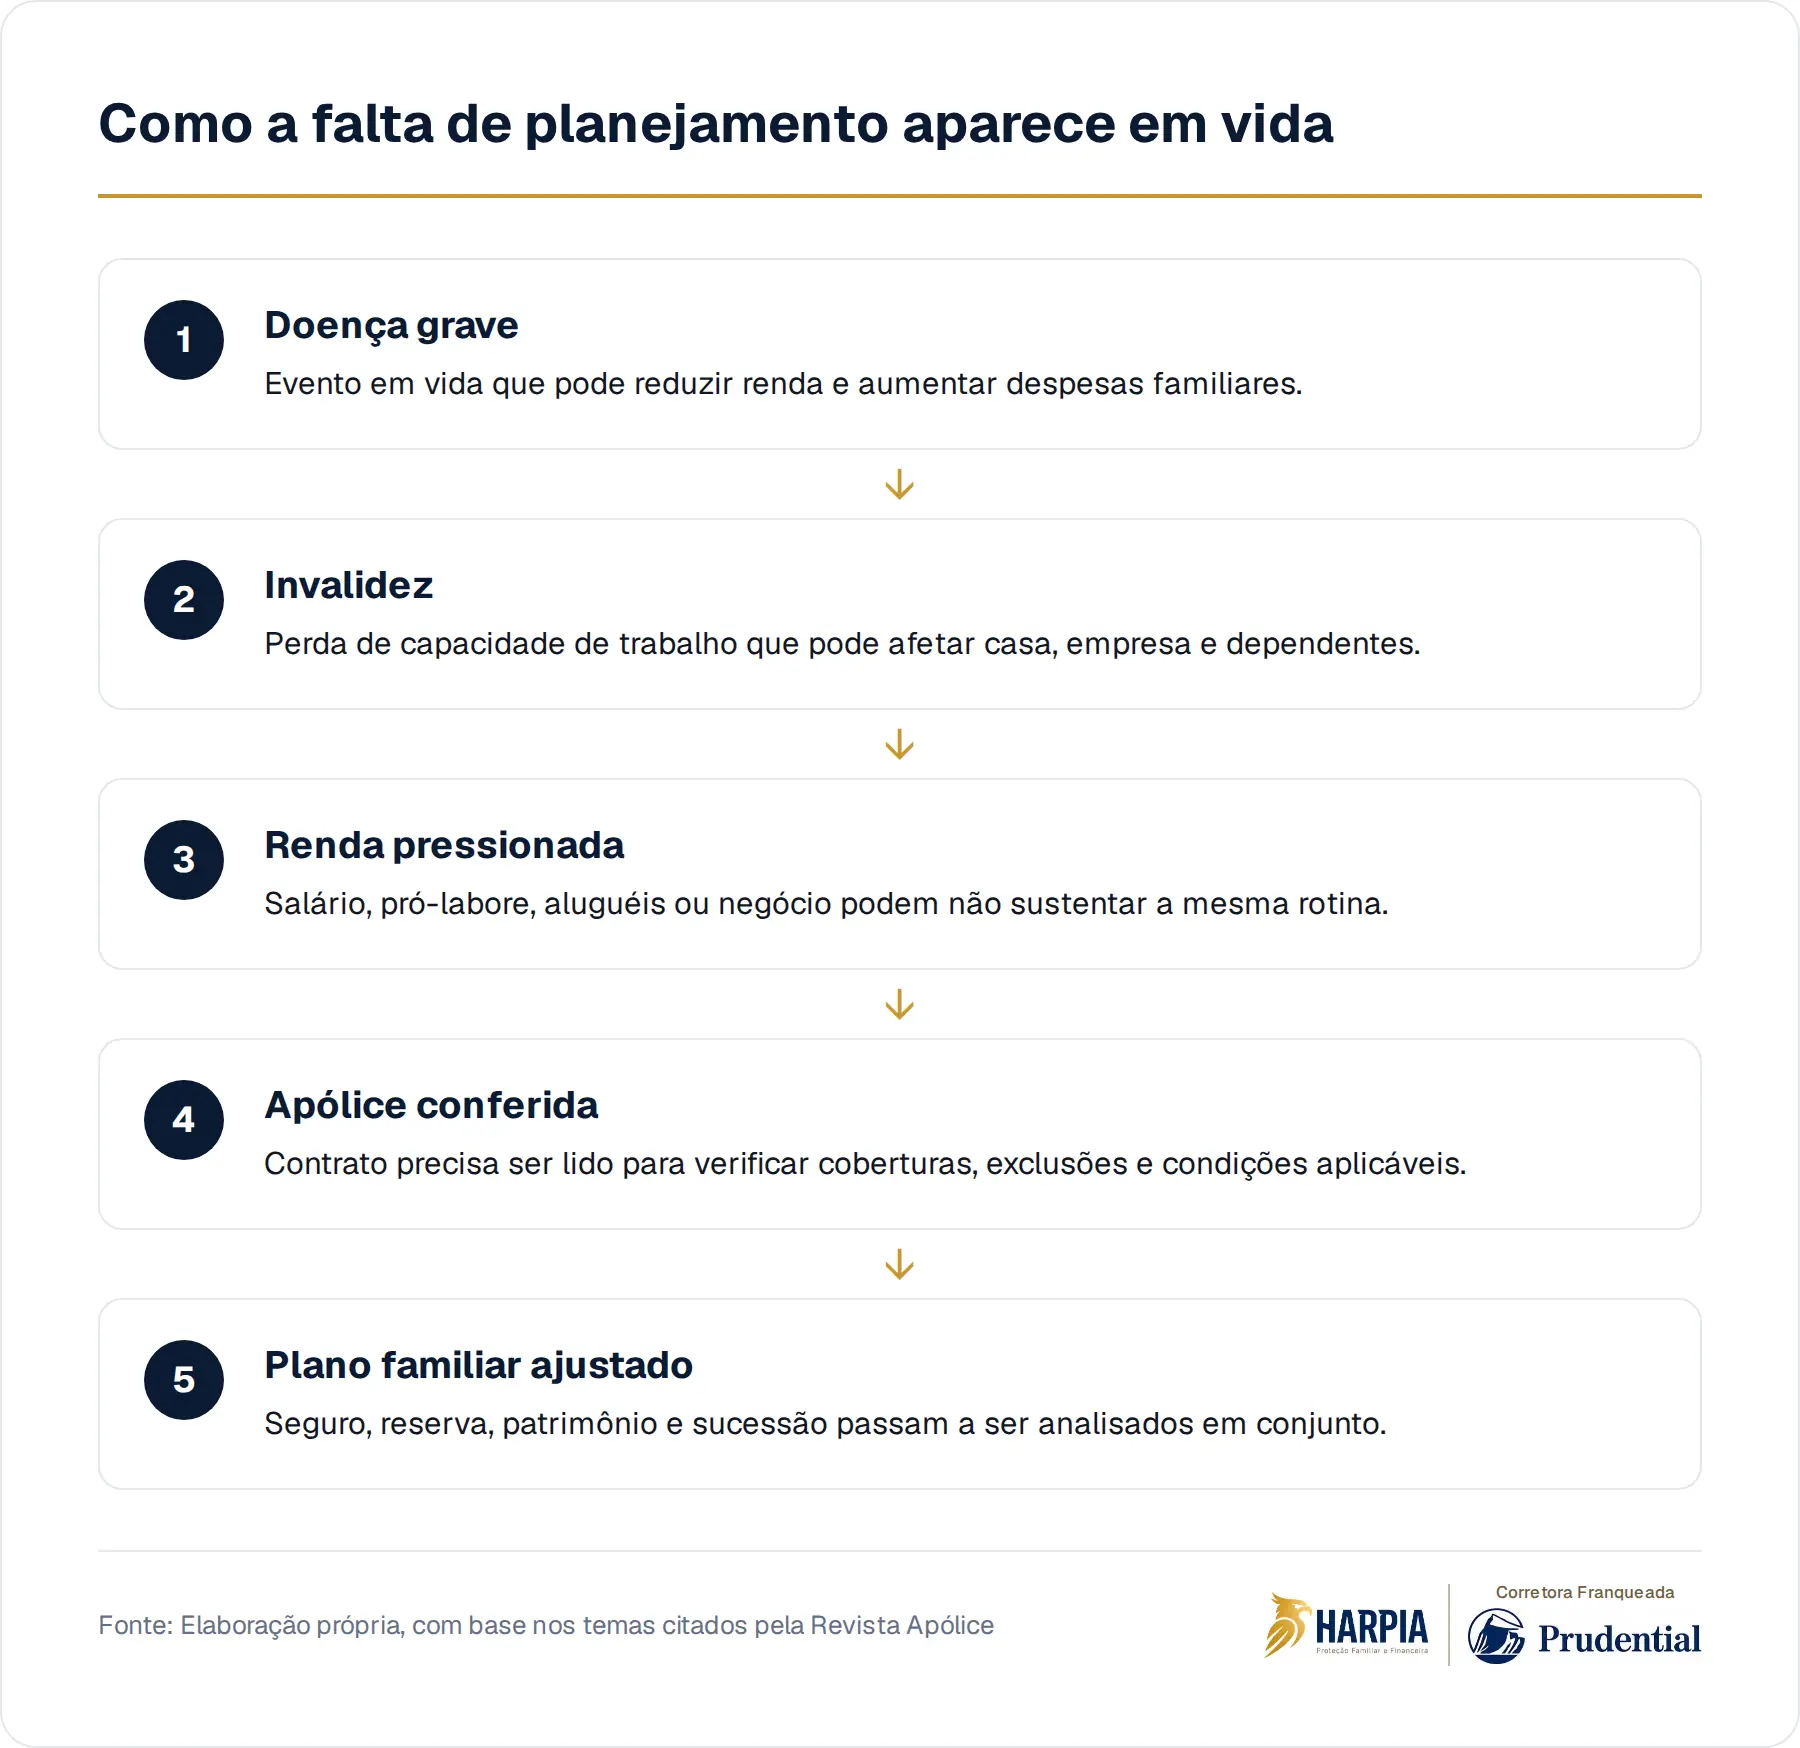
Uma doença grave pode reorganizar a rotina da casa. Uma invalidez pode alterar o trabalho, o deslocamento, o cuidado com os filhos e o uso das reservas financeiras. Nenhuma dessas situações espera a família terminar de entender a papelada. As contas continuam chegando, e as decisões ficam mais difíceis justamente quando há menos energia para decidir.
"Eu tenho plano de saúde." Mas a renda também adoece
Plano de saúde e seguro de vida não resolvem o mesmo problema. Em termos gerais, o plano de saúde está ligado ao acesso a atendimento médico, conforme as regras do contrato. Já uma apólice de seguro de vida pode incluir, dependendo da contratação e da aceitação da seguradora, coberturas relacionadas a morte, invalidez ou doenças graves.
A diferença prática está no destino do problema financeiro. Mesmo com atendimento médico, a sua família pode enfrentar redução de renda, necessidade de adaptar a casa, contratar apoio, pausar projetos ou vender investimentos em momento ruim. A cobertura em vida, quando existente e aplicável ao caso, busca responder a esse tipo de impacto patrimonial, não substituir tratamento nem eliminar todos os custos.
É por isso que olhar apenas para mensalidade, nome da seguradora ou valor total de capital segurado costuma ser pouco. O ponto central é entender quais eventos foram considerados, quais ficaram de fora, quais condições precisam ser cumpridas e como aquela proteção conversa com a sua vida real.
Seguro de vida individual não é uma peça única
O debate citado pela Revista Apólice ajuda a lembrar que seguro de vida individual não deveria ser tratado como produto de prateleira. A sua família pode depender de salário, pró-labore, distribuição de lucros, aluguel, investimentos ou da combinação de tudo isso. Cada origem de renda reage de um jeito quando você perde capacidade de trabalhar.
Uma pessoa com filhos pequenos talvez se preocupe com educação e moradia. Quem tem empresa pode precisar pensar na continuidade do negócio, em sócios, dívidas e fluxo de caixa. Quem já acumulou patrimônio pode estar mais atento à liquidez para custos sucessórios e manutenção dos herdeiros. O mesmo nome, seguro de vida, pode esconder conversas muito diferentes.
Também é importante separar desejo de contratação de aceitação efetiva. Seguradoras analisam perfil, idade, saúde, atividade profissional, valores pretendidos e condições contratuais. A corretora pode orientar, comparar alternativas e organizar perguntas, mas não define sozinha se uma cobertura será aceita, qual será o custo ou quais cláusulas constarão da apólice.
O corretor treinado reduz a chance de decisão no escuro
A capacitação dos corretores apareceu no encontro como um dos caminhos para ampliar a contratação do seguro de vida individual. Para você, isso não é detalhe corporativo. Quando a conversa é mal conduzida, a tendência é comprar pelo preço, repetir uma sugestão genérica ou acreditar que qualquer apólice cobre qualquer tragédia.
Um bom processo começa por perguntas desconfortáveis, mas objetivas: quem depende da sua renda, por quanto tempo, quais dívidas precisam ser liquidadas, que patrimônio não deveria ser vendido às pressas e que eventos poderiam tirar você do trabalho ainda em vida. Depois disso, a apólice precisa ser lida como contrato, não como promessa verbal.
Essa análise também evita confundir proteção com improviso. Reserva financeira, patrimônio, previdência, testamento, holding familiar e seguro podem ter papéis diferentes. Nenhum instrumento resolve tudo. O problema nasce quando a sua família descobre essa diferença apenas no momento em que precisa de dinheiro, documentos e decisões rápidas.
A pergunta que incomoda antes da proposta
Antes de perguntar quanto custa, vale perguntar o que ficaria desorganizado se você passasse meses ou anos sem a mesma renda. Quem pagaria a escola, o financiamento, os funcionários, os cuidadores, os impostos do imóvel, as despesas médicas não previstas e a vida cotidiana da casa?
Essa pergunta muda a qualidade da decisão. O seguro deixa de ser uma despesa abstrata e passa a fazer parte do planejamento familiar. Não como solução mágica, mas como uma peça possível dentro de uma estratégia maior de proteção, sucessão e liquidez. O custo invisível de não decidir é deixar que a sua família descubra sozinha quais riscos você nunca nomeou.
Na Harpia, essa conversa começa pela sua estrutura familiar e patrimonial, para que a análise de seguro de vida faça sentido dentro do seu planejamento.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Coberturas em vida e capacitação pautam encontro do CVG-SPRevista Apólice · 14 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.