


Doar patrimônio em vida tem limites.
Antecipar a sucessão pode evitar decisões sob luto, mas só funciona quando respeita herdeiros, credores e tributação.
Transmitir patrimônio em vida não é sinônimo de fazer o que quiser com os bens. O artigo publicado pelo CNB/SP em 21 de setembro de 2026 chama atenção para três limites que não desaparecem quando a decisão é antecipada: a legítima, a fraude contra credores e a tributação, especialmente o Imposto sobre Transmissão Causa Mortis e Doação.
O hábito silencioso é deixar esse assunto para depois porque a casa está no seu nome, a empresa funciona, os investimentos estão organizados e a família convive bem. Só que a falta de decisão também é uma decisão: empurrar a partilha para o inventário, quando a sua família estará lidando com documentos, custos, prazos e emoções ao mesmo tempo.
Planejar em vida não é fugir das regras
A transmissão em vida pode ser uma forma de organizar a sucessão com mais clareza. Você escolhe conversar antes, registrar vontades, avaliar instrumentos e reduzir a chance de que tudo seja discutido apenas depois da sua falta. Isso não transforma o patrimônio em um campo sem limites. A lei protege interesses que não podem ser ignorados, e o planejamento precisa nascer dentro dessas fronteiras.
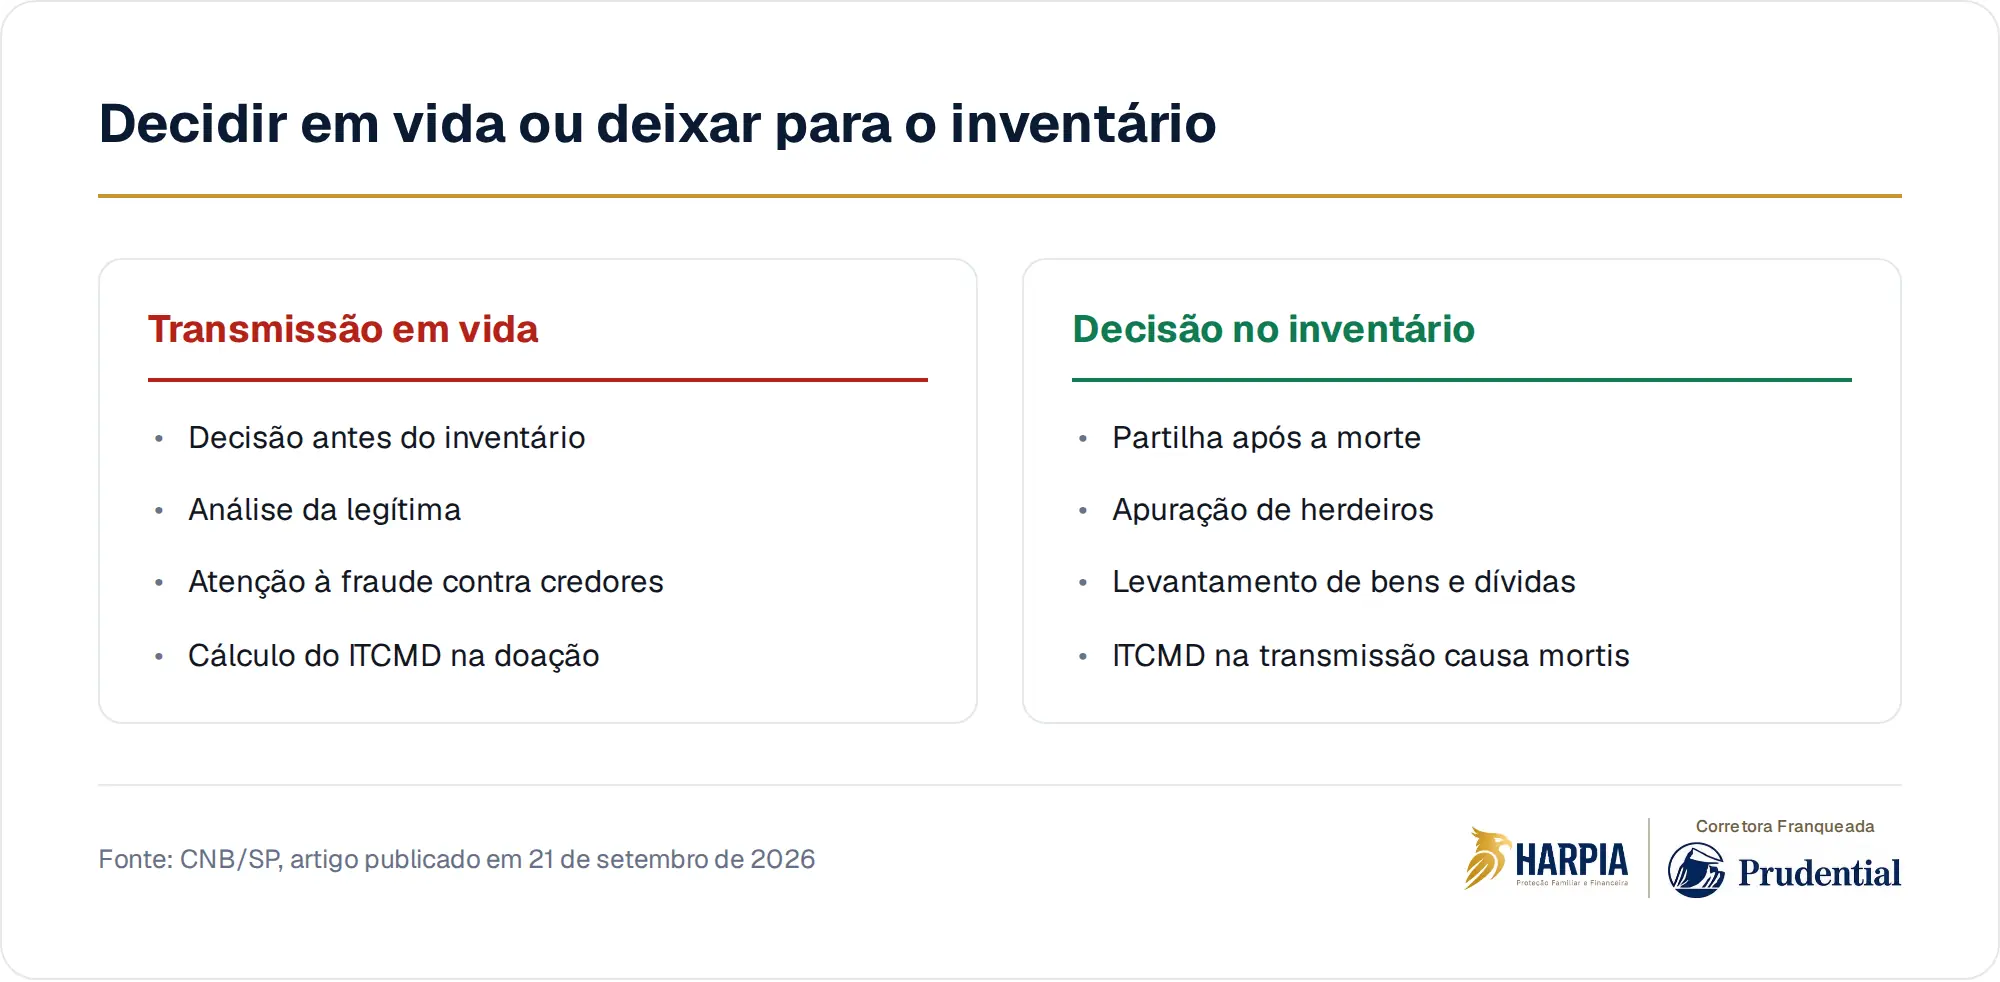
Um desses limites é a legítima. Em termos gerais, quando existem herdeiros necessários, uma parte do patrimônio fica protegida para eles. Isso significa que doar tudo para uma pessoa, favorecer apenas um filho ou tentar excluir alguém sem observar a lei pode gerar questionamentos no futuro. O ponto não é paralisar a sua vontade, mas entender até onde ela pode ir.
"Eu resolvo doando agora." Nem toda doação fica de pé sozinha
A doação em vida costuma parecer simples porque acontece enquanto você ainda está presente para explicar o motivo. Mas a explicação familiar não substitui a análise jurídica. Se a doação atingir a parte reservada aos herdeiros necessários, se prejudicar credores ou se for feita sem atenção aos tributos, ela pode se tornar o começo de uma disputa, não o fim dela.
Outro limite citado pelo CNB/SP é a fraude contra credores. Em linguagem direta, o seu planejamento não pode servir para esvaziar patrimônio e deixar dívidas sem resposta. Se você tem obrigações relevantes, empresas, financiamentos ou riscos patrimoniais, a transmissão precisa ser analisada com cuidado. O que parece proteção familiar pode ser interpretado de outra forma quando há credores envolvidos.
O imposto também muda a decisão, não só o custo
O Imposto sobre Transmissão Causa Mortis e Doação, conhecido como ITCMD, entra na conta quando há doação ou herança. O material do CNB/SP destaca que a progressividade do imposto torna o momento da transmissão parte da decisão patrimonial. Em outras palavras, não basta perguntar quem receberá o bem. Também importa avaliar quando, por qual instrumento e com que impacto tributário.
Isso não significa que exista uma resposta universal. Antecipar pode fazer sentido em uma família e ser inadequado em outra. O imóvel, a empresa, a liquidez dos investimentos, a existência de herdeiros menores, as dívidas e o regime de casamento podem alterar a leitura do caso. Por isso, o planejamento sucessório sério não começa pela ferramenta, mas pelo diagnóstico.
Inventário é uma forma de decidir, mas no pior momento
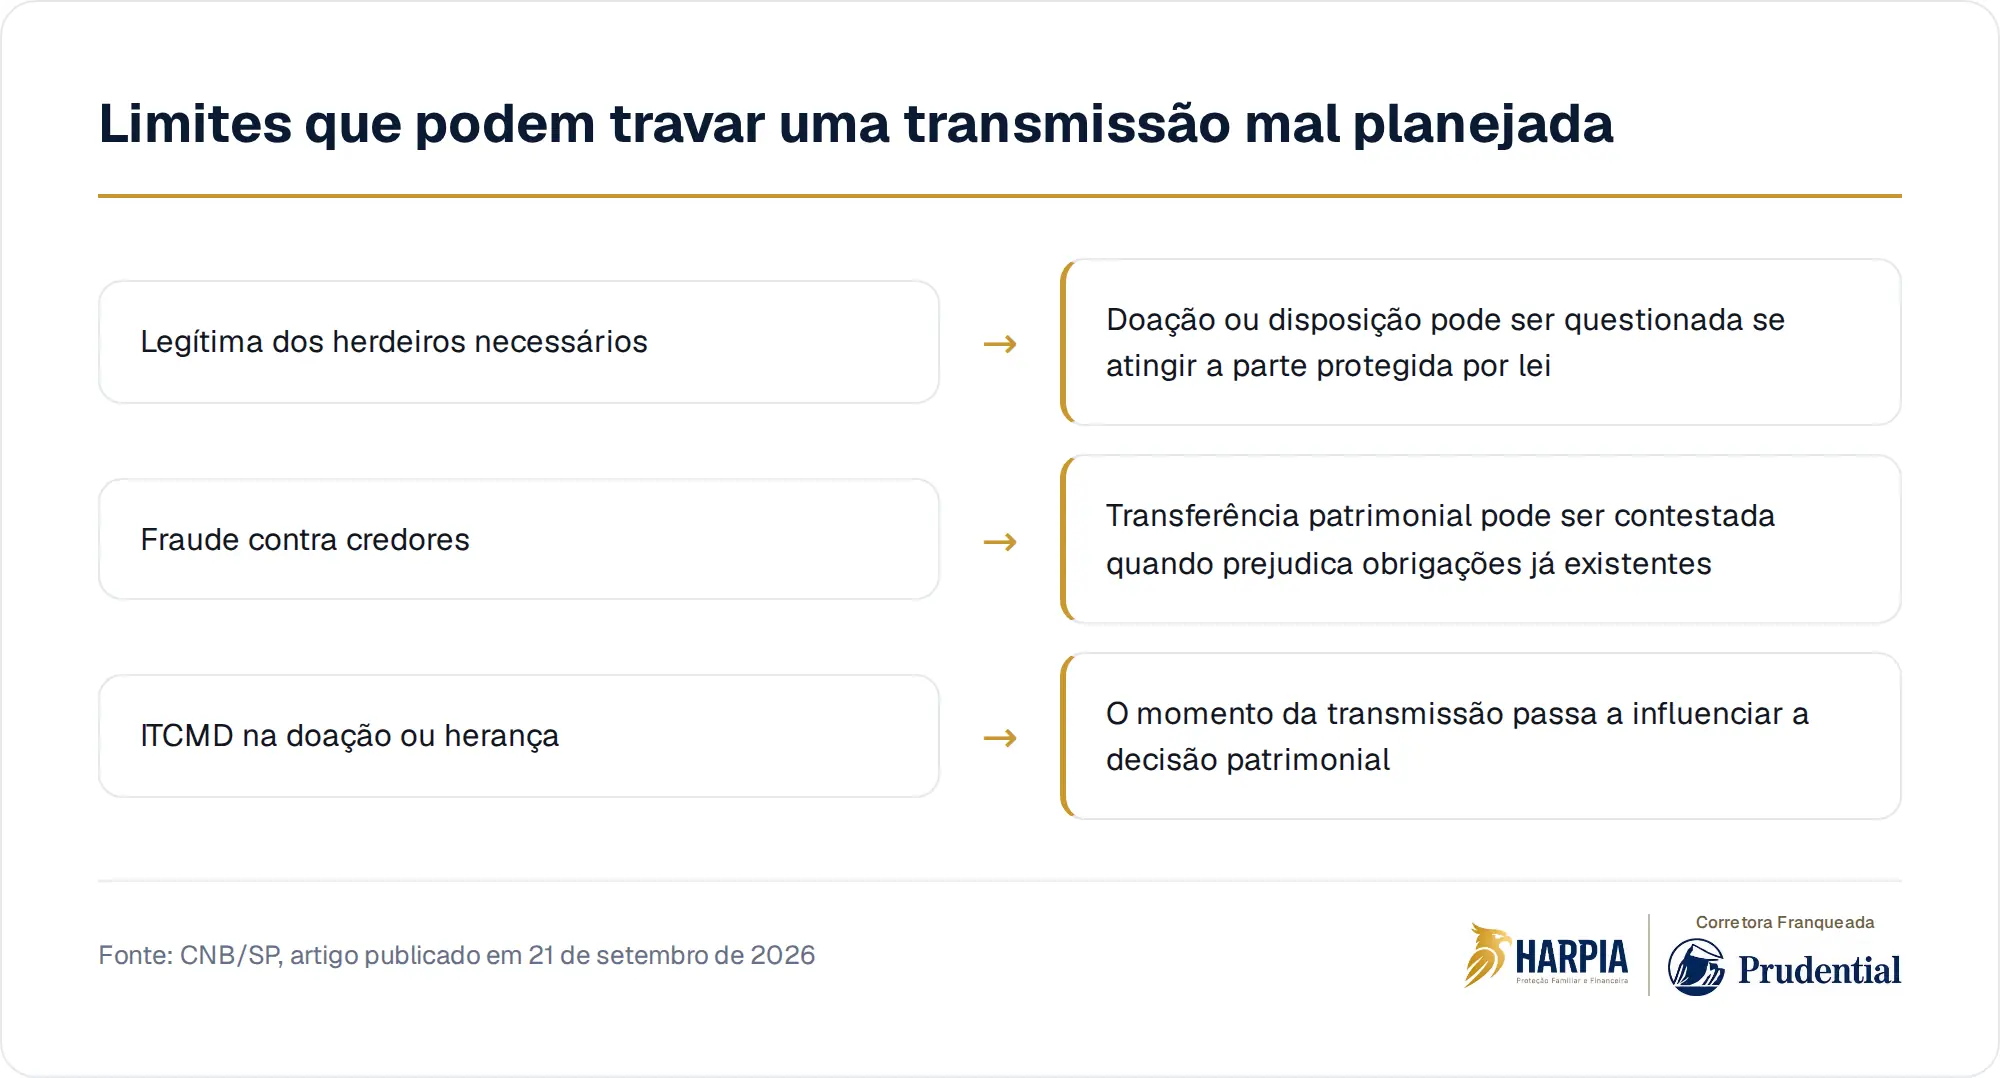
Quando você não organiza a sucessão em vida, a definição tende a acontecer no inventário. O inventário tem uma função necessária: apurar bens, dívidas, herdeiros e a forma de partilha. O problema é que ele costuma aparecer quando a família está emocionalmente fragilizada e precisa lidar com cartórios, documentos, tributos e eventuais divergências ao mesmo tempo.
Planejar antes não elimina todos os problemas. Nenhum instrumento sério promete isso. Mas pode transformar uma discussão improvisada em um conjunto de decisões compreensíveis: o que será doado, o que ficará para a herança, que reservas precisam existir, que documentos devem estar em ordem e quais limites legais precisam ser respeitados. Essa clareza reduz espaço para surpresa.
O que você está deixando para a sua família decidir sem você?
A pergunta central não é apenas quanto você tem. É quanto do seu patrimônio depende da sua presença para funcionar sem conflito: a casa onde sua família mora, as quotas da empresa, as aplicações que sustentam o padrão de vida, os bens que têm valor afetivo e as dívidas que talvez ninguém conheça em detalhe. Tudo isso compõe a sucessão.
Se você sustenta ou ajuda a sustentar uma família, a transmissão patrimonial não é um assunto distante. Ela conecta proteção familiar, sucessão, tributos e liquidez. Seguro de vida, testamento, doação, holding familiar e inventário são caminhos diferentes, com papéis diferentes, e todos exigem análise do caso concreto antes de qualquer decisão.
A Harpia ajuda você a enxergar como o seguro de vida pode conversar com o seu planejamento familiar e sucessório, dentro dos limites do seu caso.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.