


Disputa de seguro pode ter nova regra.
Uma mudança em consulta pública pode afetar como a sua família lida com divergências em contratos de seguro.
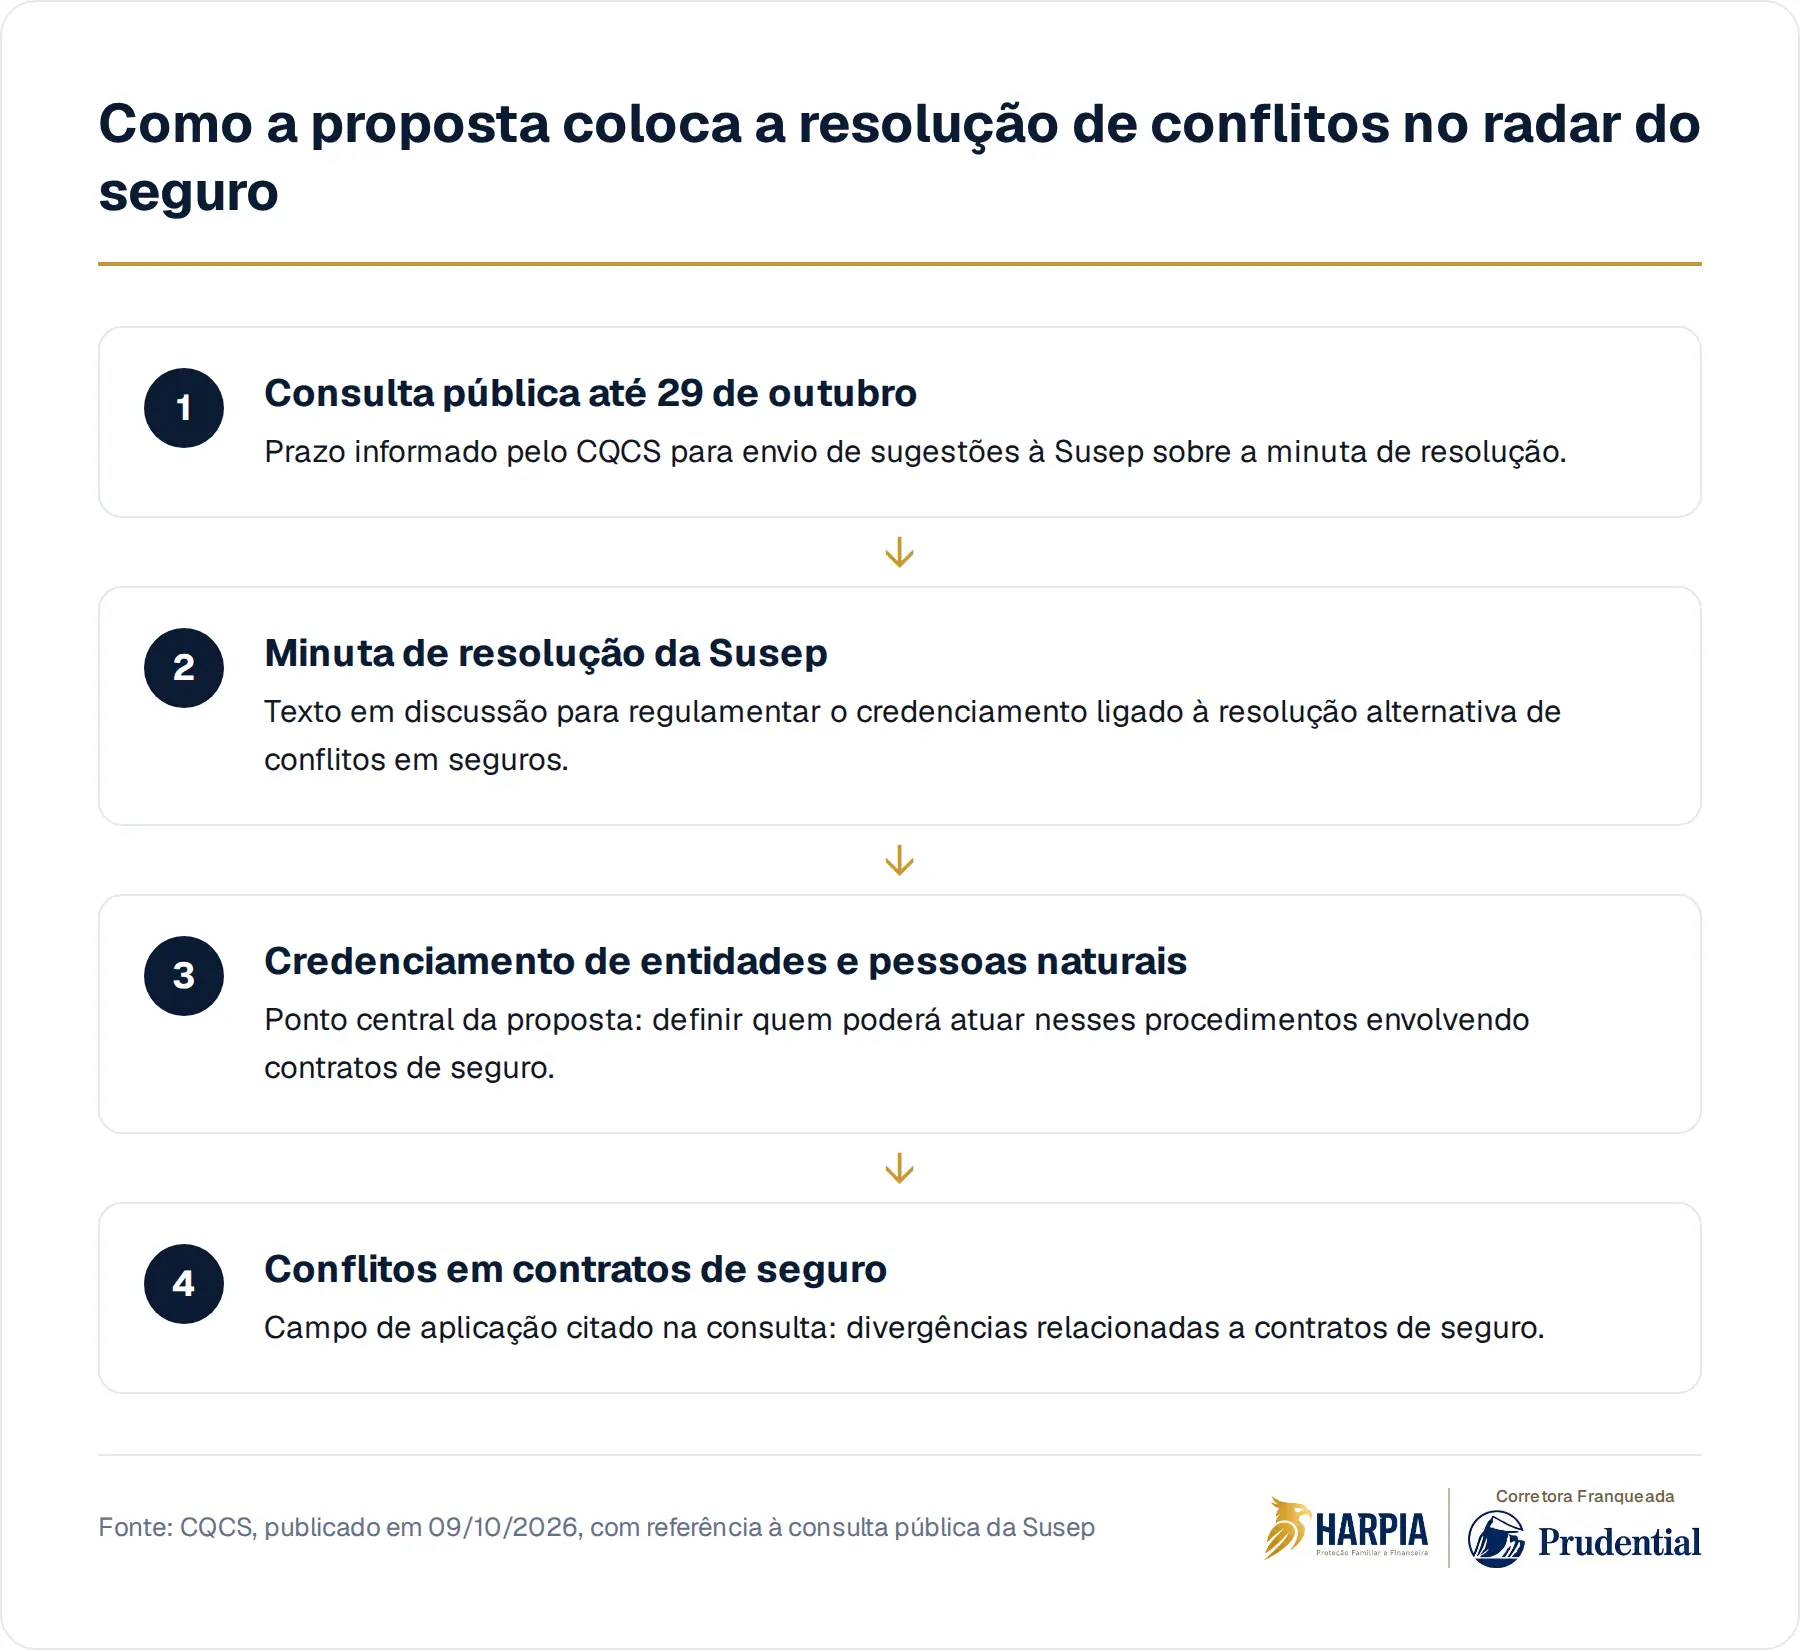
Termina em 29 de outubro o prazo para enviar sugestões à Superintendência de Seguros Privados, a Susep, sobre uma minuta de resolução que trata do credenciamento de entidades e pessoas naturais responsáveis pela resolução alternativa de conflitos envolvendo contratos de seguro, segundo informou o CQCS.
O hábito silencioso é contratar, guardar a apólice e só voltar ao documento quando algo já aconteceu. Nesse intervalo, uma cláusula mal compreendida, uma expectativa não alinhada ou um procedimento desconhecido podem transformar proteção em incerteza justamente no momento em que a sua família menos deveria improvisar.
O que está em discussão, sem transformar proposta em regra
O ponto central é simples: há uma proposta em consulta pública para regulamentar quem poderá atuar na resolução alternativa de conflitos ligados a contratos de seguro. Ainda não se trata de uma regra consumada. É uma minuta, aberta a sugestões, que pode ser ajustada antes de qualquer norma definitiva.
Essa distinção importa porque seguro é um contrato de longo prazo emocional, mesmo quando a vigência formal é anual. Você contrata pensando em morte, invalidez, doença, sucessão, dependência financeira e continuidade patrimonial. Quando surge uma divergência, o problema não é apenas técnico. Ele afeta renda, decisões familiares e tempo.
Quando o problema não é contratar seguro, é resolver o conflito
Resolução alternativa de conflitos é um caminho fora da disputa judicial tradicional. Em termos gerais, pode envolver mecanismos estruturados para tratar divergências entre as partes de um contrato. A proposta citada pelo CQCS se concentra no credenciamento de quem poderá atuar nesse ambiente, dentro do mercado supervisionado pela Susep.
Para a sua vida prática, a discussão mostra algo maior: a qualidade da proteção não depende só do valor segurado ou do nome do produto. Depende também de como o contrato é escrito, de como as obrigações são compreendidas e de quais caminhos existem se a interpretação da seguradora, da cooperativa de seguro ou do segurado não coincidir.
"Se está na apólice, está resolvido." Não é tão simples
A apólice é essencial, mas ela não lê a si mesma. Cláusulas, exclusões, deveres de informação e procedimentos precisam ser entendidos antes do problema. Quando você só descobre o significado de uma regra depois de um evento grave, a conversa já começa sob pressão financeira e emocional.
Isso não significa desconfiar de tudo. Significa aceitar que contratos relevantes merecem leitura acompanhada, perguntas objetivas e registro claro das escolhas feitas. No seguro de vida, essa atenção é ainda mais importante porque o contrato costuma estar ligado a pessoas que dependem de você ou a obrigações que não desaparecem com a sua ausência.
A proteção familiar também mora no caminho de solução
Na prática, muitas famílias pensam no seguro apenas como resposta a uma perda. Mas existe uma camada anterior: a governança das decisões. Quem conhece a apólice? Quem sabe onde ela está? Quem entende quais coberturas foram contratadas? Quem sabe qual é o procedimento se houver divergência?
Essas perguntas parecem administrativas, mas protegem relações. Quando ninguém sabe o que fazer, a família pode gastar energia discutindo entre si, procurando documentos ou tentando reconstruir decisões antigas. O custo invisível não é apenas financeiro. É o desgaste de resolver, em crise, aquilo que poderia ter sido organizado com calma.
- Antes da contratação: entenda o objetivo do seguro e o papel dele no seu plano familiar.
- Durante a vigência: mantenha documentos acessíveis e dados atualizados.
- Ao revisar patrimônio: confira se beneficiários, valores e necessidades continuam coerentes.
- Em caso de divergência: busque orientação especializada antes de assumir que não há alternativa.
O que muda para você antes de qualquer norma sair
Mesmo sendo uma proposta, o tema já serve como alerta. Se a Susep discute credenciamento para resolução de conflitos, é porque a forma de tratar divergências em seguros importa para a confiança do mercado e para a proteção de quem contrata. Isso vale especialmente quando o seguro está conectado ao sustento da sua família.
Você não precisa acompanhar toda consulta pública para tomar uma providência útil. Precisa saber que a contratação não termina na assinatura. Um bom planejamento olha para três momentos: a escolha da cobertura, a manutenção das informações e o caminho de solução caso algo seja questionado.
A pergunta incômoda é quem entende o contrato quando você não puder explicar
O maior risco não é haver uma regra técnica em discussão. O maior risco é a sua família descobrir tarde demais que dependia de uma apólice que ninguém sabia interpretar. Seguro de vida, planejamento sucessório e proteção patrimonial se encontram justamente nesse ponto: transformar intenção em documento compreensível e operacional.
Por isso, antes de pensar apenas no conflito, vale pensar na clareza. O contrato conversa com o seu momento de vida? O patrimônio que você construiu está refletido na proteção? As pessoas certas sabem o mínimo necessário? Cada resposta reduz a chance de a sua família depender de improviso.
Na Harpia, a conversa começa pelo que a sua família precisa preservar antes que uma cláusula vire uma dúvida difícil.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Resolução de conflitos: veja regras para credenciamentoCQCS · 09 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.