


Cônjuge pode perder força na herança.
A proposta de reforma do Código Civil torna a escolha do regime de bens mais relevante para proteger seu cônjuge e evitar improviso familiar.
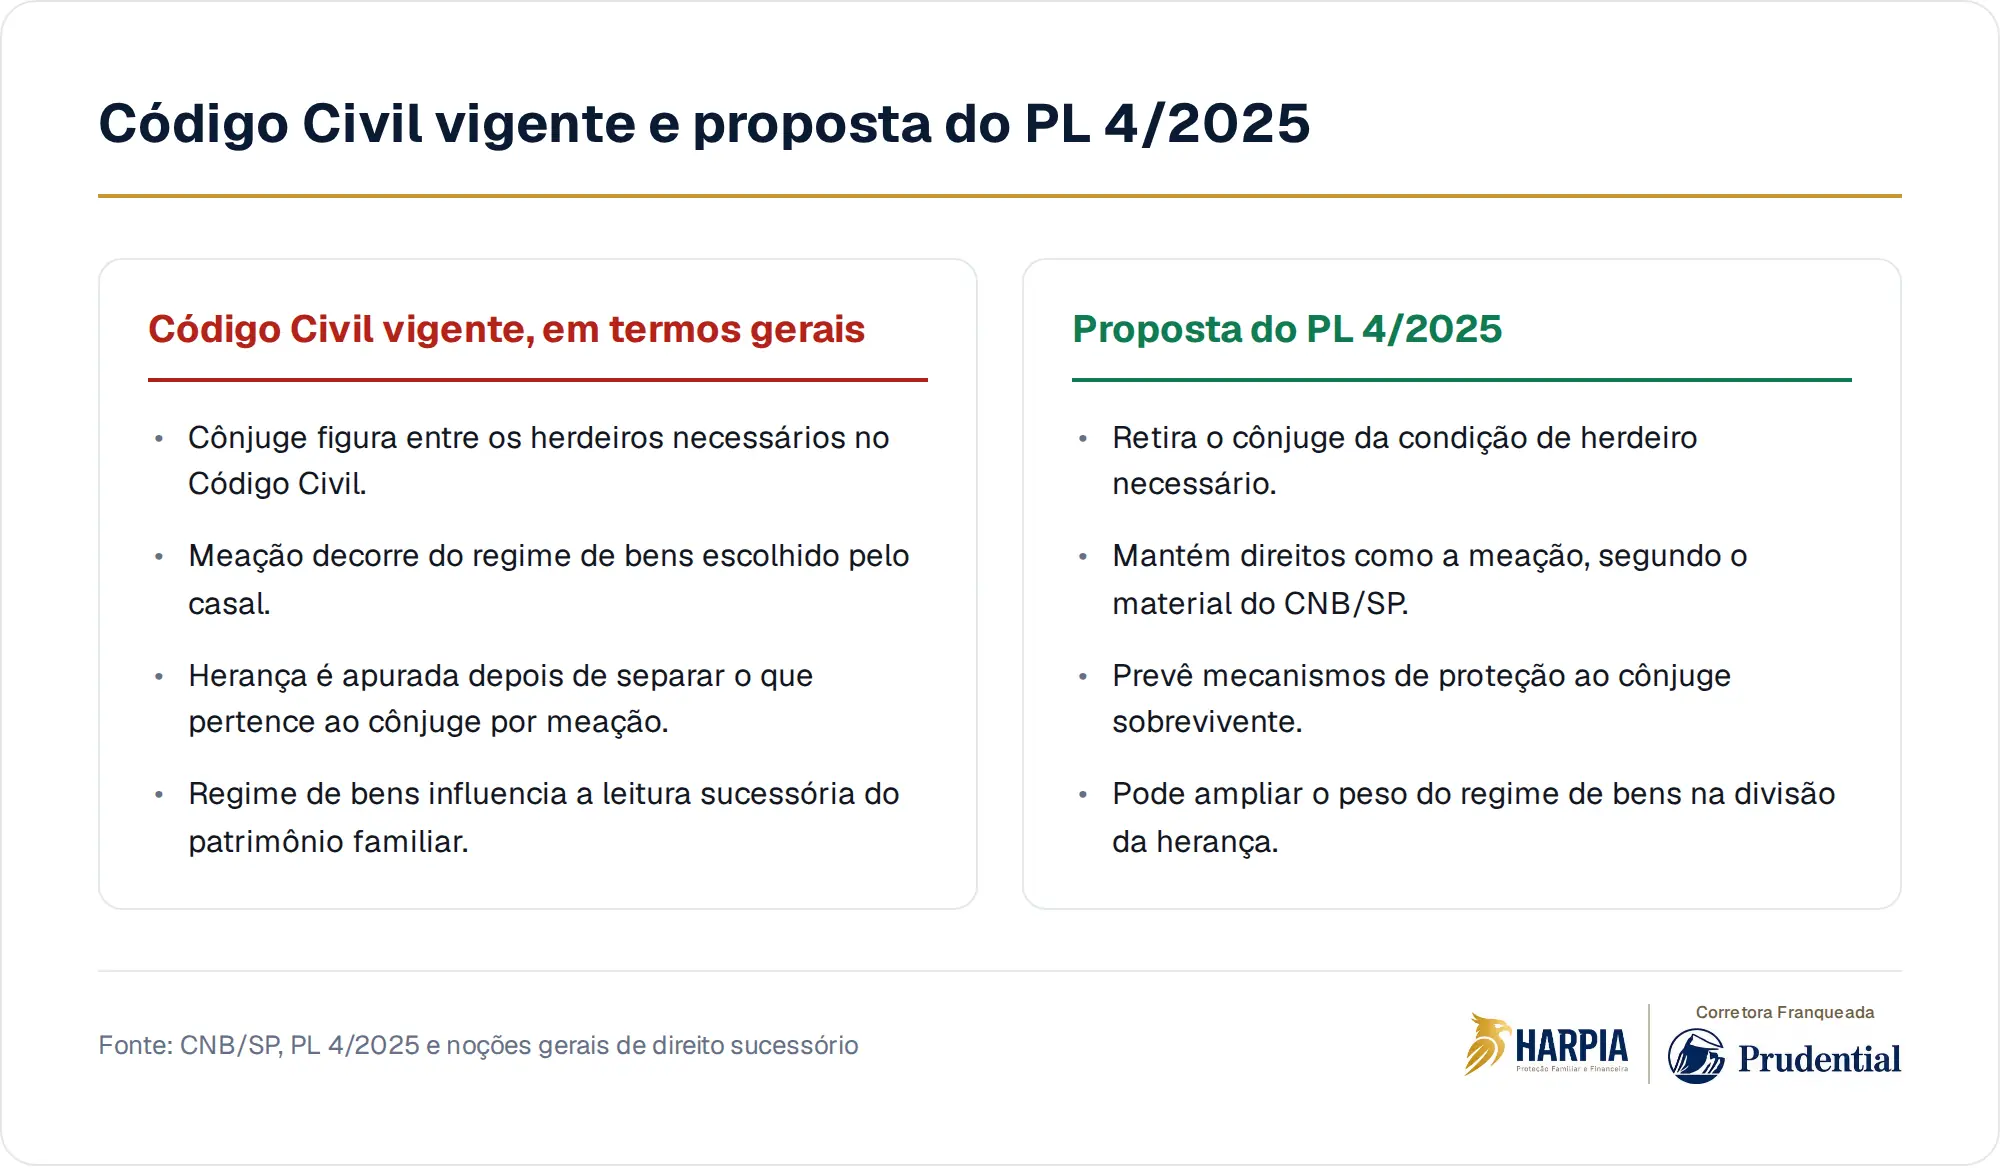
O PL 4/2025 propõe retirar o cônjuge da condição de herdeiro necessário, segundo material divulgado pelo CNB/SP. A proposta, que está em discussão na reforma do Código Civil, não elimina direitos como a meação e também prevê mecanismos de proteção ao sobrevivente. Mas muda o centro da conversa: o regime de bens escolhido no casamento pode pesar ainda mais na divisão do patrimônio quando um dos dois morre.
O hábito silencioso está no começo da vida a dois. Você casa, compra imóvel, investe, abre empresa, ajuda filhos, talvez cuide de pais idosos, mas deixa o regime de bens como uma formalidade de cartório. O custo invisível aparece depois, quando a família descobre que aquela escolha antiga influencia o que é do casal, o que entra no inventário e o que pode ou não ser destinado por planejamento.
Regime de bens não é detalhe romântico
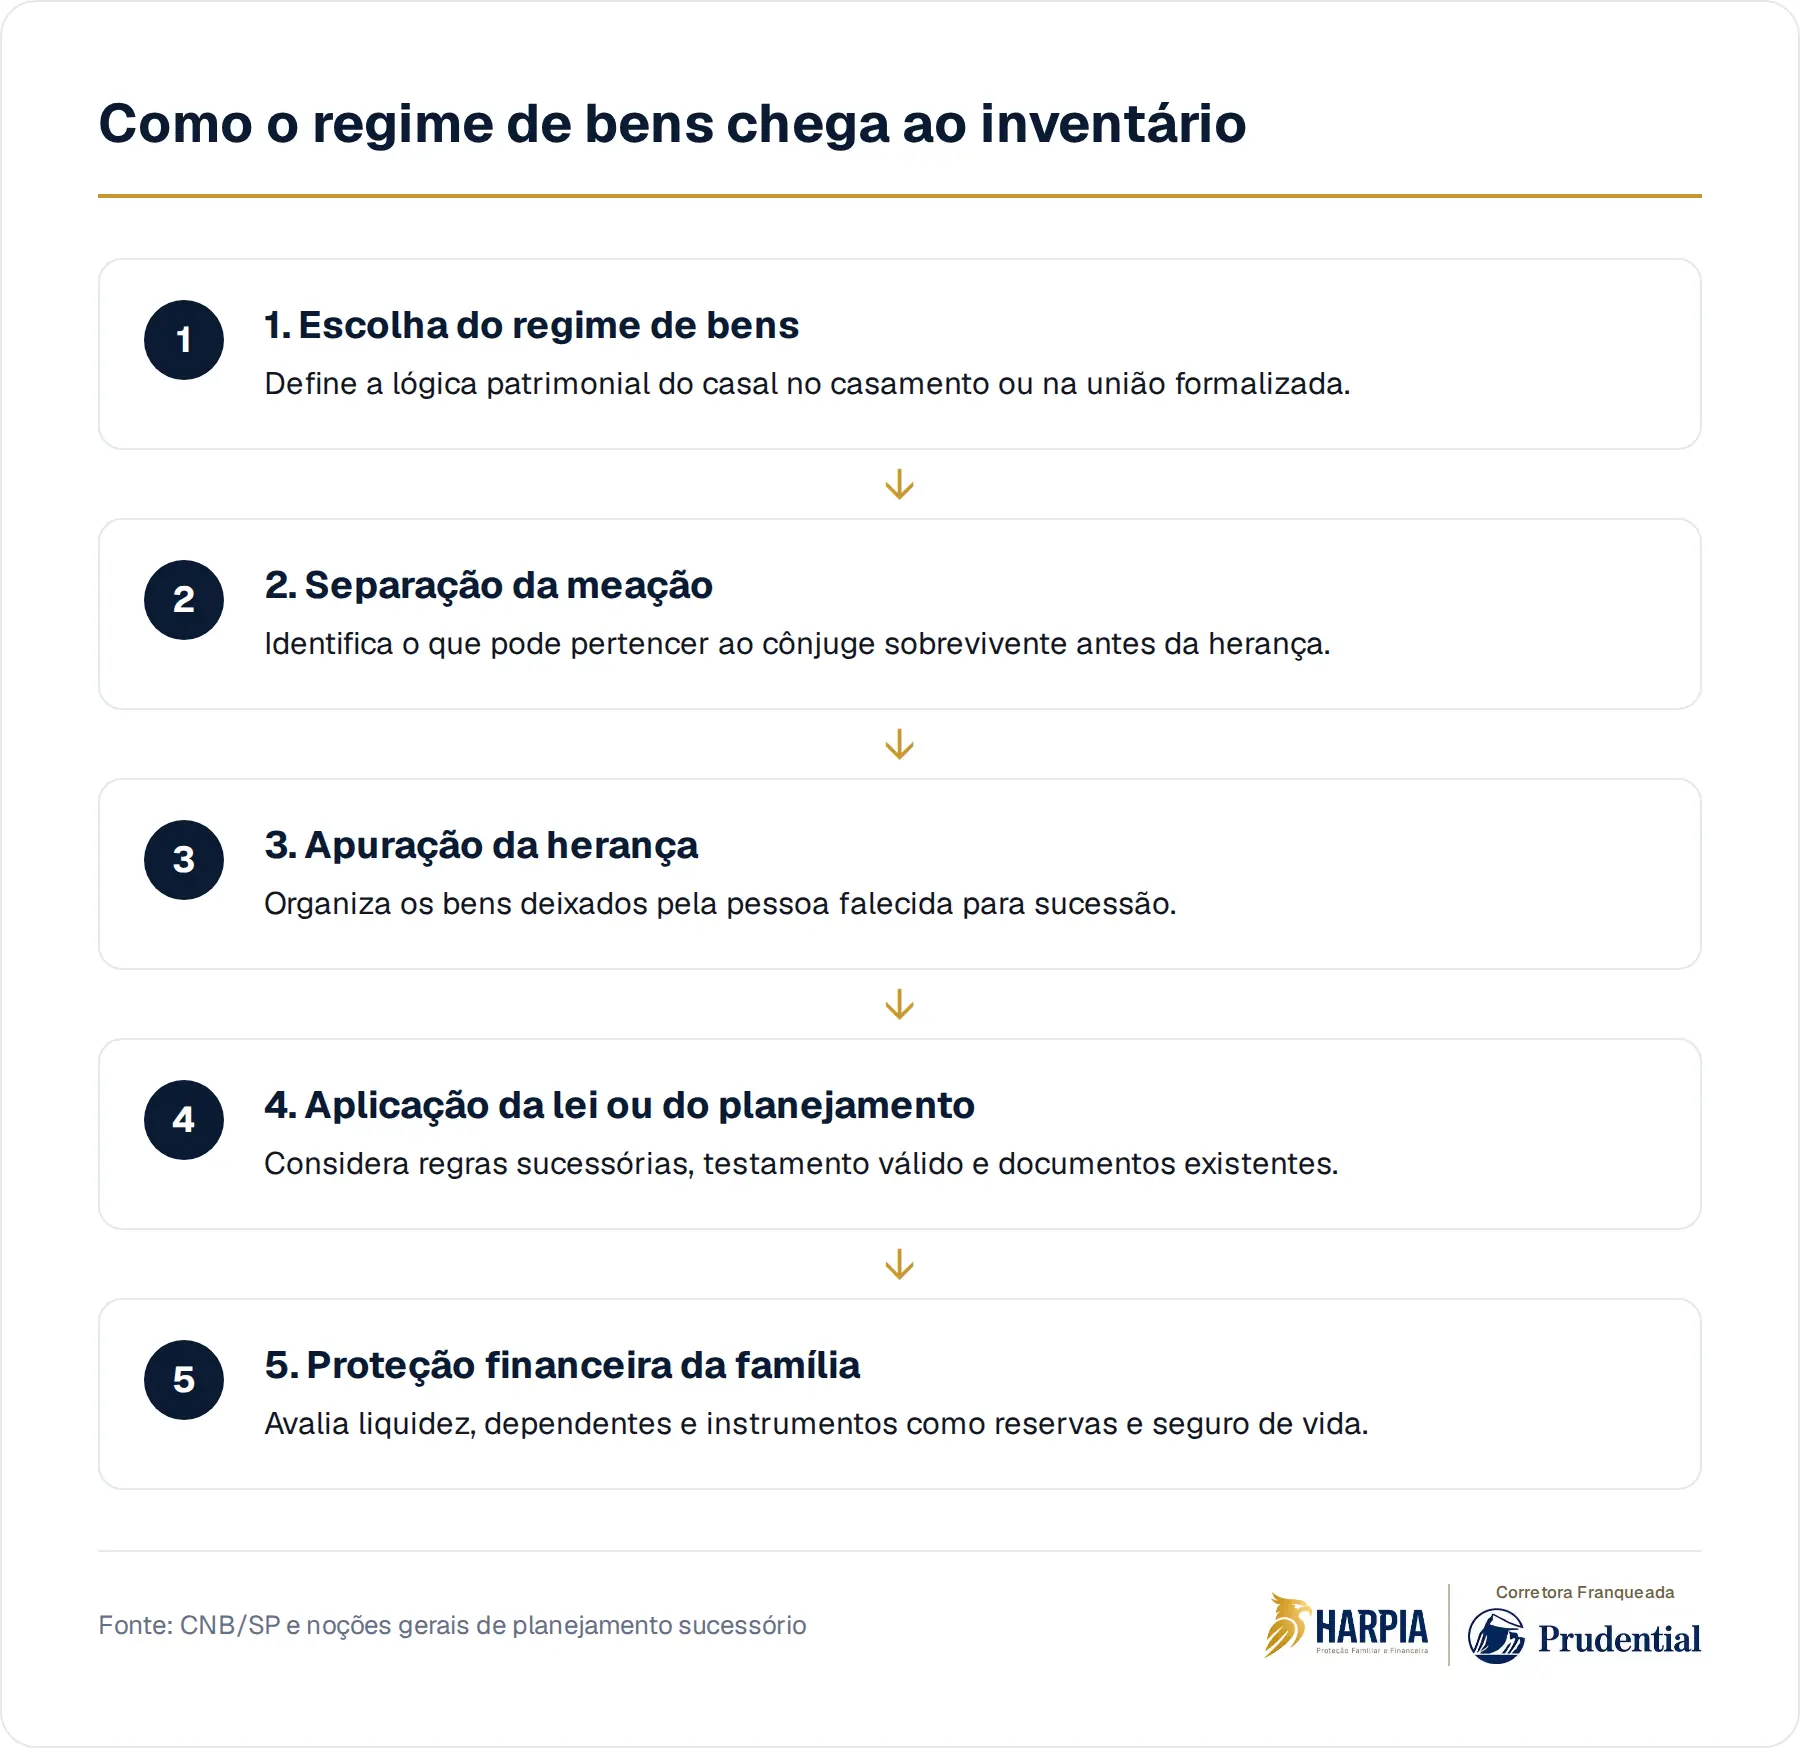
Em termos gerais, o regime de bens define como o patrimônio do casal se comunica durante o casamento. Ele ajuda a separar o que pertence a cada um e o que pertence aos dois. Essa divisão importa porque, antes de falar em herança, é preciso entender a meação. A meação não é prêmio, favor nem herança: é a parcela que pode pertencer ao cônjuge sobrevivente conforme o regime escolhido e a composição dos bens.
Depois dessa separação, vem a herança propriamente dita, que envolve os bens deixados pela pessoa falecida e os herdeiros chamados pela lei ou por disposição válida. Hoje, o Código Civil inclui o cônjuge entre os herdeiros necessários. Se a proposta do PL 4/2025 avançar como descrita, essa posição deixaria de existir, embora a meação e mecanismos de proteção ao sobrevivente continuem no debate.
O que está decidido e o que ainda é proposta
Há uma diferença essencial para a sua família: uma coisa é a regra vigente, outra é um projeto em discussão. O PL 4/2025 é uma proposta de reforma do Código Civil. Portanto, não deve ser tratado como mudança consumada. Ainda assim, ele revela uma tendência importante: o planejamento sucessório pode depender menos de fórmulas automáticas e mais das escolhas feitas em vida, inclusive no casamento.
Isso não significa que você precise correr para mudar tudo sem análise. Significa que vale mapear o que existe hoje: imóveis, aplicações, participação em empresa, dívidas, filhos de relações anteriores, dependentes financeiros e a renda de quem ficaria. O efeito do regime de bens não é abstrato. Ele pode aparecer no acesso ao patrimônio, na necessidade de inventário e na discussão sobre quem fica com o quê.
"Meus filhos se entendem." O inventário não vive de confiança
A boa relação familiar ajuda, mas não substitui regra clara. Quando você falta, a família lida ao mesmo tempo com luto, documentos, prazos, despesas, decisões sobre imóveis e, muitas vezes, queda de renda. Mesmo filhos que se amam podem ter necessidades diferentes. Um quer vender o imóvel, outro quer manter. Um depende do negócio da família, outro mora fora. O conflito nem sempre nasce de má-fé, nasce da falta de combinado.
Se o cônjuge sobrevivente depender economicamente de você, a pergunta fica ainda mais concreta. A casa onde vocês vivem entra em qual lógica patrimonial? Há bens particulares? O casal tem patrimônio comum? Existe testamento? Há liquidez para atravessar o período até a partilha? Essas perguntas não têm resposta universal. Elas exigem análise jurídica, patrimonial e familiar, porque um detalhe muda o resultado.
Meação, herança e proteção não são a mesma coisa
Confundir esses três pontos costuma gerar falsas seguranças. A meação decorre do regime de bens. A herança decorre das regras sucessórias e das disposições válidas que você deixou. A proteção financeira, por sua vez, pode envolver reservas, organização documental, previdência, seguro de vida e outros instrumentos, sempre conforme aceitação, condições contratuais e análise do caso concreto.
O erro é achar que um instrumento resolve todos os outros. Um testamento não transforma automaticamente um patrimônio ilíquido em dinheiro disponível. Um seguro de vida não substitui a revisão do regime de bens ou de documentos societários. Uma holding familiar, quando fizer sentido, também não elimina a necessidade de entender dependentes e custos. Planejamento bom combina peças, em vez de apostar tudo em uma só solução.
Se a lei mudar, a sua omissão já estava lá
A proposta de reforma chama atenção porque coloca luz em uma decisão que muita gente já vinha adiando. Mesmo que o PL 4/2025 ainda esteja em discussão, o problema não depende apenas dele. O seu patrimônio já tem uma forma jurídica. O seu casamento ou união já tem uma regra. Os seus herdeiros já existem. A sua família já dependeria de alguém para organizar tudo se você não pudesse mais decidir.
O ponto não é prever cada detalhe do futuro. É reduzir o peso do improviso. Quando você entende o papel do regime de bens, da meação e da herança, deixa de tratar sucessão como assunto distante. Você passa a enxergar uma tarefa prática: alinhar patrimônio, família e proteção financeira antes que terceiros, prazos e conflitos façam isso por você.
Na Harpia, você encontra uma conversa especializada para olhar proteção familiar, sucessão e seguro de vida como partes do mesmo planejamento.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Contábeis: Reforma do Código Civil pode ampliar peso do regime de bens na divisão da herançaCNB/SP · 28 de agosto de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.