


Cerca de US$ 9 trilhões devem trocar de mãos no Brasil.
A sucessão deixou de ser assunto distante: sem liquidez e decisão prévia, a sua família pode herdar patrimônio junto com pressão financeira.
Cerca de US$ 9 trilhões devem mudar de mãos no Brasil nas próximas décadas, segundo dados citados em reportagem do InfoMoney reproduzida pelo CNB/SP. A frase parece distante, mas a transferência de riqueza não acontece só nas grandes fortunas: ela chega ao apartamento financiado, à empresa da família, à carteira de investimentos e à renda que mantém a sua casa funcionando.
O hábito silencioso é deixar essa conversa para depois porque hoje tudo parece administrável. Você paga as contas, decide pelos bens, conhece as senhas, conversa com o gerente, entende a empresa e sabe onde estão os documentos. O custo invisível aparece quando essa memória deixa de estar disponível e a sua família precisa transformar patrimônio em ordem, liquidez e decisão.
O patrimônio não espera a família se organizar
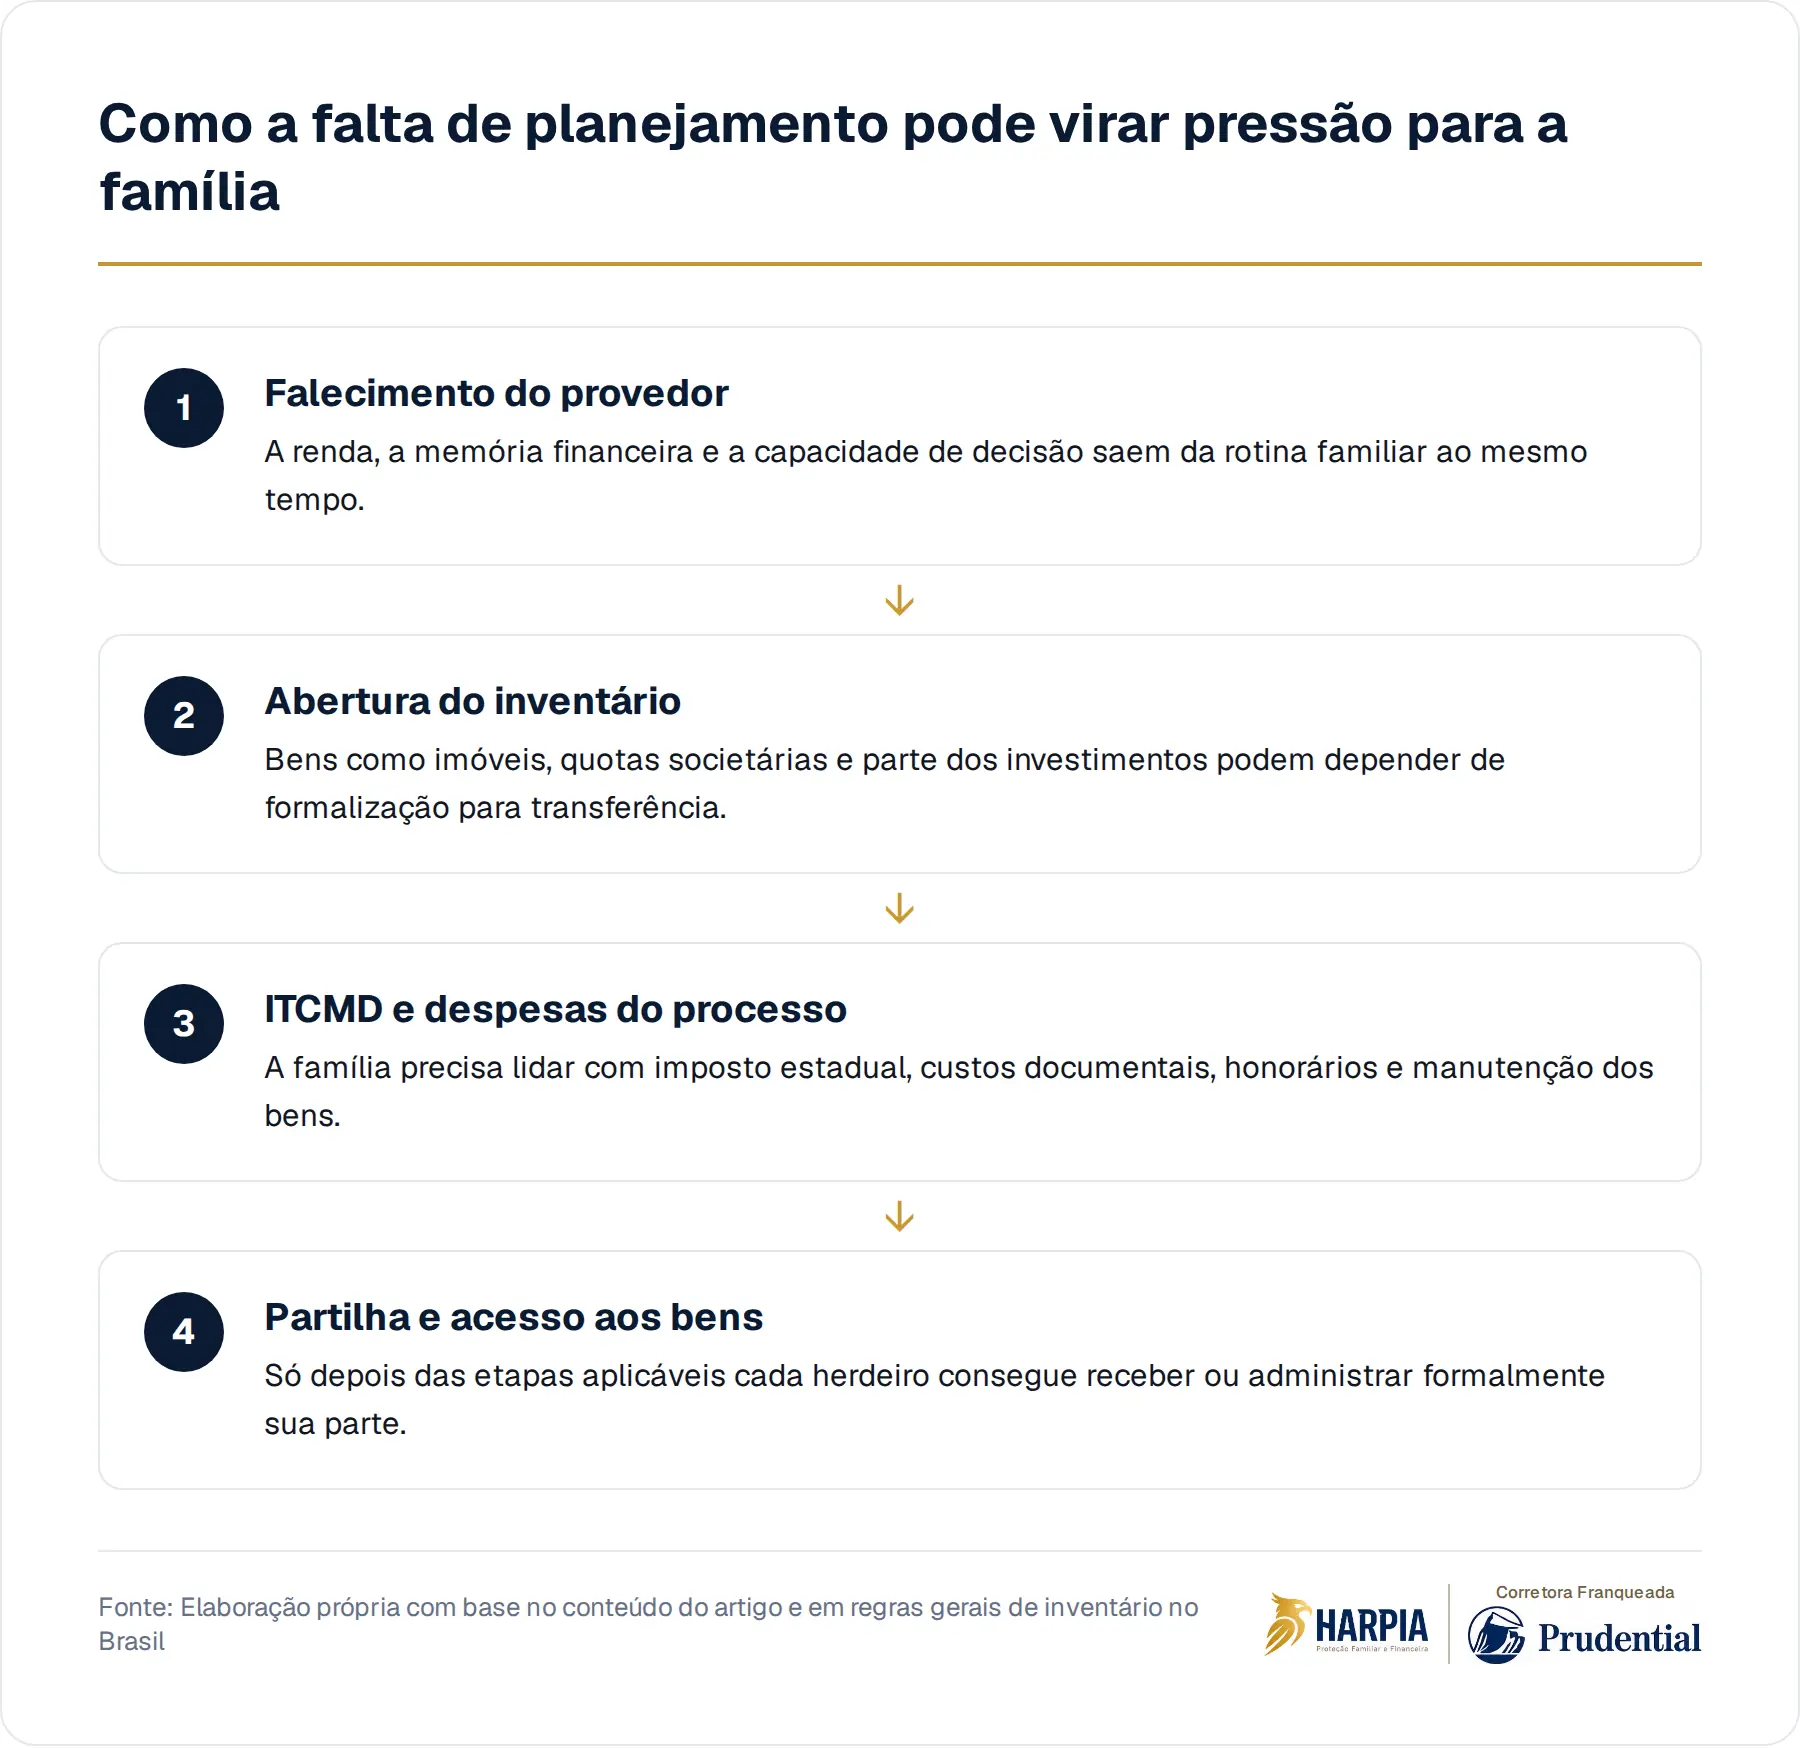
Quando você falta, a sua ausência não suspende despesas. Condomínio, escola, impostos, funcionários, financiamento, manutenção de imóvel e compromissos da empresa continuam chegando. Ao mesmo tempo, parte dos bens pode depender de inventário para ser formalmente transferida. Mesmo quando todos concordam, existe um caminho documental, financeiro e jurídico a percorrer.
Inventário não é apenas uma etapa burocrática. Ele define quem fica com o quê, como dívidas serão tratadas e de que forma os bens serão partilhados. Em termos gerais, também pode envolver ITCMD, custos cartorários ou judiciais, honorários e avaliações. O caso concreto depende da composição do patrimônio, do Estado envolvido e da situação familiar.
"Meus filhos se entendem." O inventário não pergunta isso
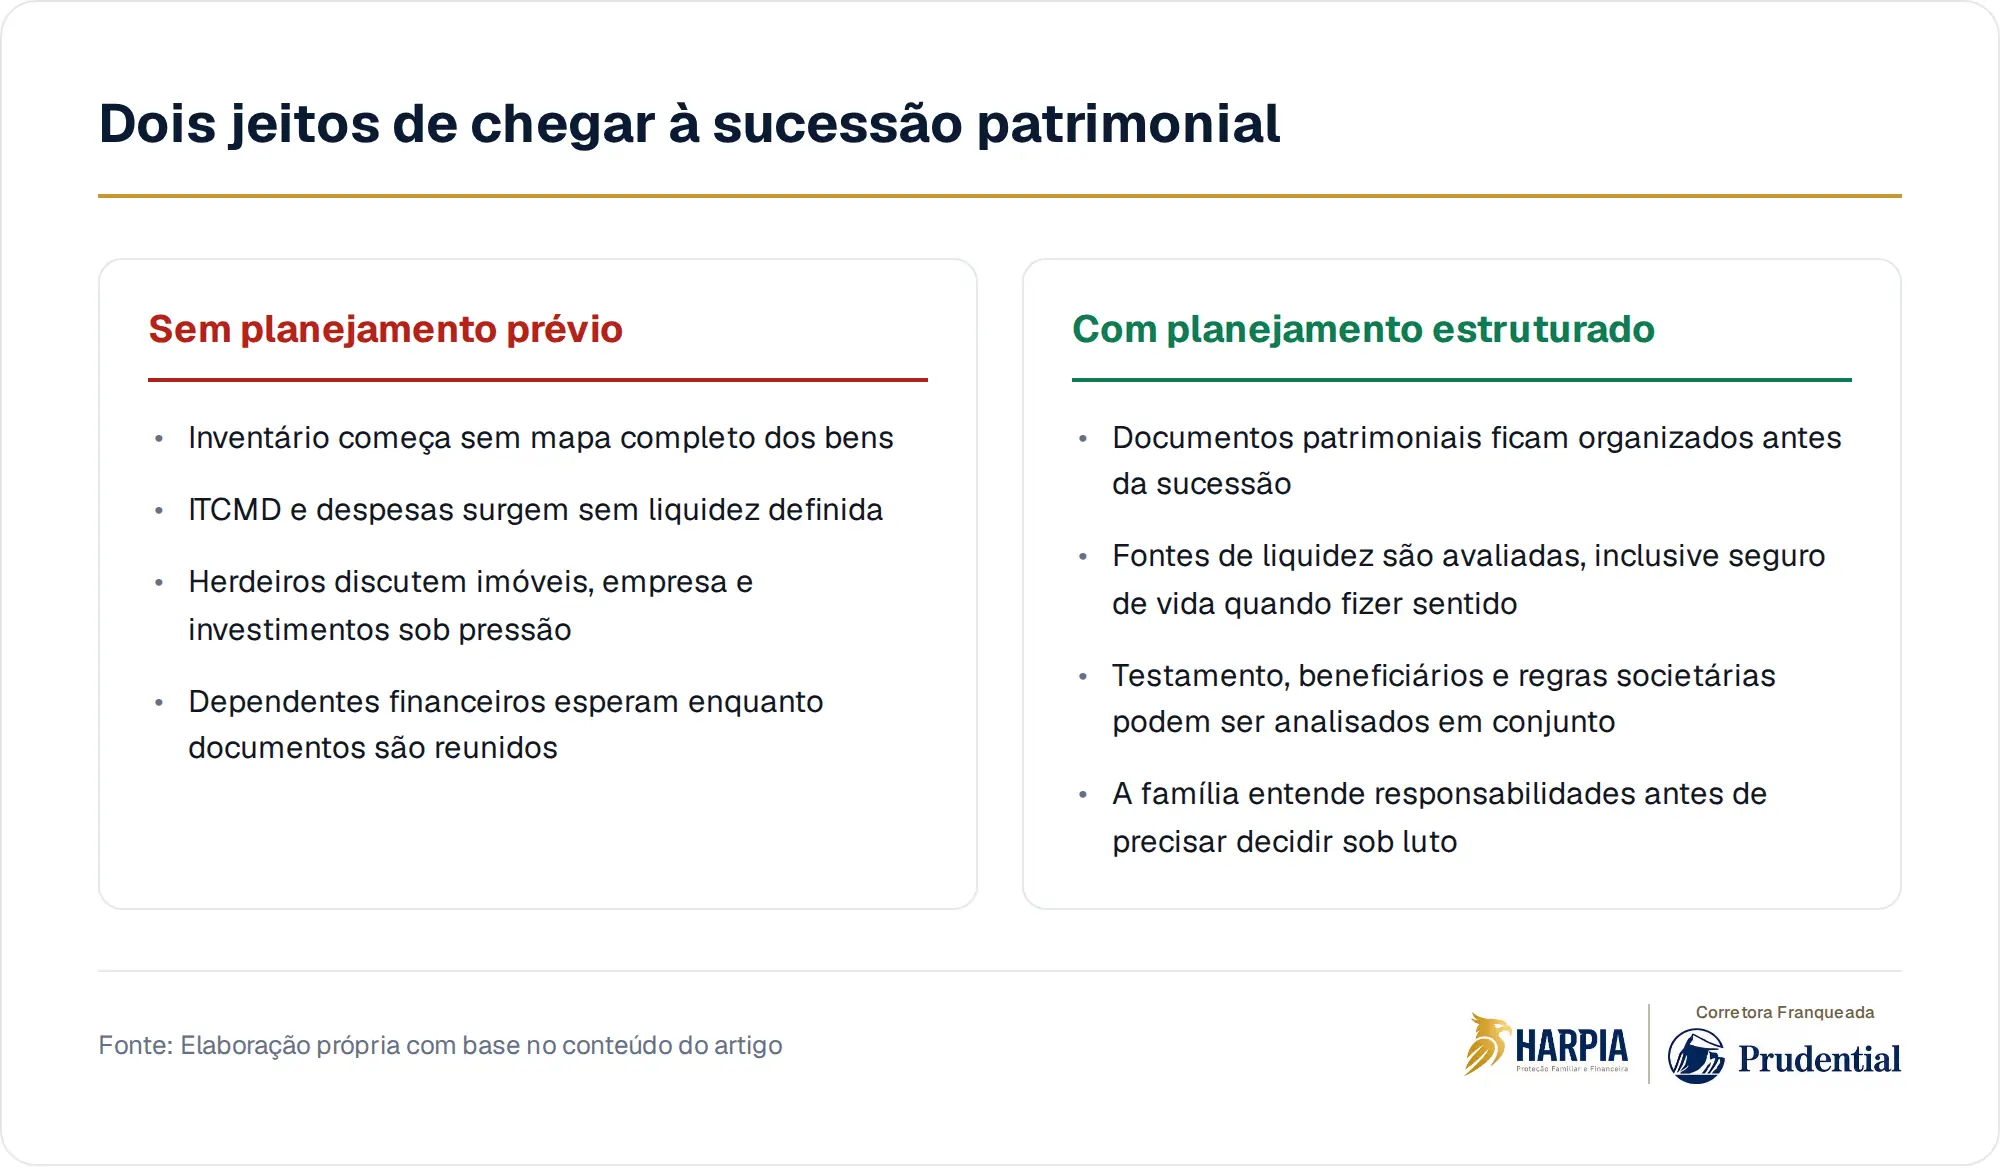
Famílias harmônicas também enfrentam pressão quando precisam decidir sob luto. Um imóvel pode ter valor afetivo para um herdeiro e valor financeiro para outro. Uma empresa pode sustentar parte da família, mas exigir gestão diária de quem nunca participou do negócio. Um investimento pode parecer simples, até que todos descubram que dependem de documentos, consenso e caixa.
A boa relação entre os seus herdeiros ajuda, mas não substitui planejamento. Se você não define caminhos enquanto pode, transfere para eles a obrigação de decidir com menos informação. E, quando há cônjuge, filhos de relações diferentes, sócios, imóveis indivisíveis ou dependentes financeiros, a chance de conflito não nasce da falta de amor, mas da falta de clareza.
Seguro de vida não substitui sucessão, mas pode dar fôlego
A reportagem reproduzida pelo CNB/SP afirma que assessores têm ampliado o uso do seguro de vida no planejamento sucessório e em estratégias de proteção patrimonial. Isso não significa que seguro resolva tudo, nem que sirva para qualquer caso. Significa que, dentro de uma arquitetura bem pensada, ele pode ser considerado como uma fonte de liquidez para momentos em que o patrimônio ainda está travado.
Em regra, o seguro de vida contratado com beneficiários indicados tem tratamento diferente dos bens sujeitos ao inventário, mas a aplicação prática exige análise da apólice, da contratação e da situação familiar. A corretora não define aceitação, preço, cobertura ou prazo de pagamento. O ponto é outro: antes de contratar qualquer produto, você precisa saber qual problema financeiro quer evitar.
Grandes patrimônios já tratam sucessão como gestão
O dado sobre a transferência bilionária entre gerações mostra uma mudança de mentalidade: sucessão patrimonial deixou de ser conversa apenas para o fim da vida. Ela passou a entrar na gestão do patrimônio, junto com investimentos, estrutura societária, tributação, proteção familiar e continuidade dos negócios. Quanto maior a complexidade, menor o espaço para improviso.
Mas a lógica vale também para quem não se enxerga como dono de um grande patrimônio. Se você tem um imóvel, uma participação em empresa, investimentos, previdência, dívidas, dependentes ou renda relevante para a casa, já existe uma sucessão a organizar. A diferença está no tamanho da estrutura, não na necessidade de decisão.
A pergunta não é quanto você tem, é quem decide se você faltar
Planejar não é tentar controlar a vida depois da morte. É reduzir o volume de escolhas difíceis que a sua família terá de fazer no pior momento. Você pode organizar documentos, revisar beneficiários, conversar sobre o destino de bens relevantes, avaliar testamento, mapear dívidas e entender se há necessidade de liquidez fora do inventário.
Também é prudente separar opinião de diagnóstico. O que funciona para uma família empresária pode ser excessivo para a sua. O que parece simples hoje pode ficar delicado se houver casamento, união estável, filhos menores, sócios ou bens em mais de um lugar. Por isso, o planejamento sucessório precisa juntar visão jurídica, financeira e familiar.
A conversa começa pelo mapa da sua família, do seu patrimônio e dos riscos que você não quer deixar para quem depende de você, sempre com análise cuidadosa antes de qualquer decisão sobre seguro de vida no planejamento familiar.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- InfoMoney: Sucessão patrimonial ganha espaço na gestão de grandes patrimôniosCNB/SP · 03 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.