


A Reforma Tributária pode mudar a relação com seu corretor.
Mudanças em processos e atendimento podem afetar como você organiza seguro, sucessão e proteção familiar sem depender de improviso.
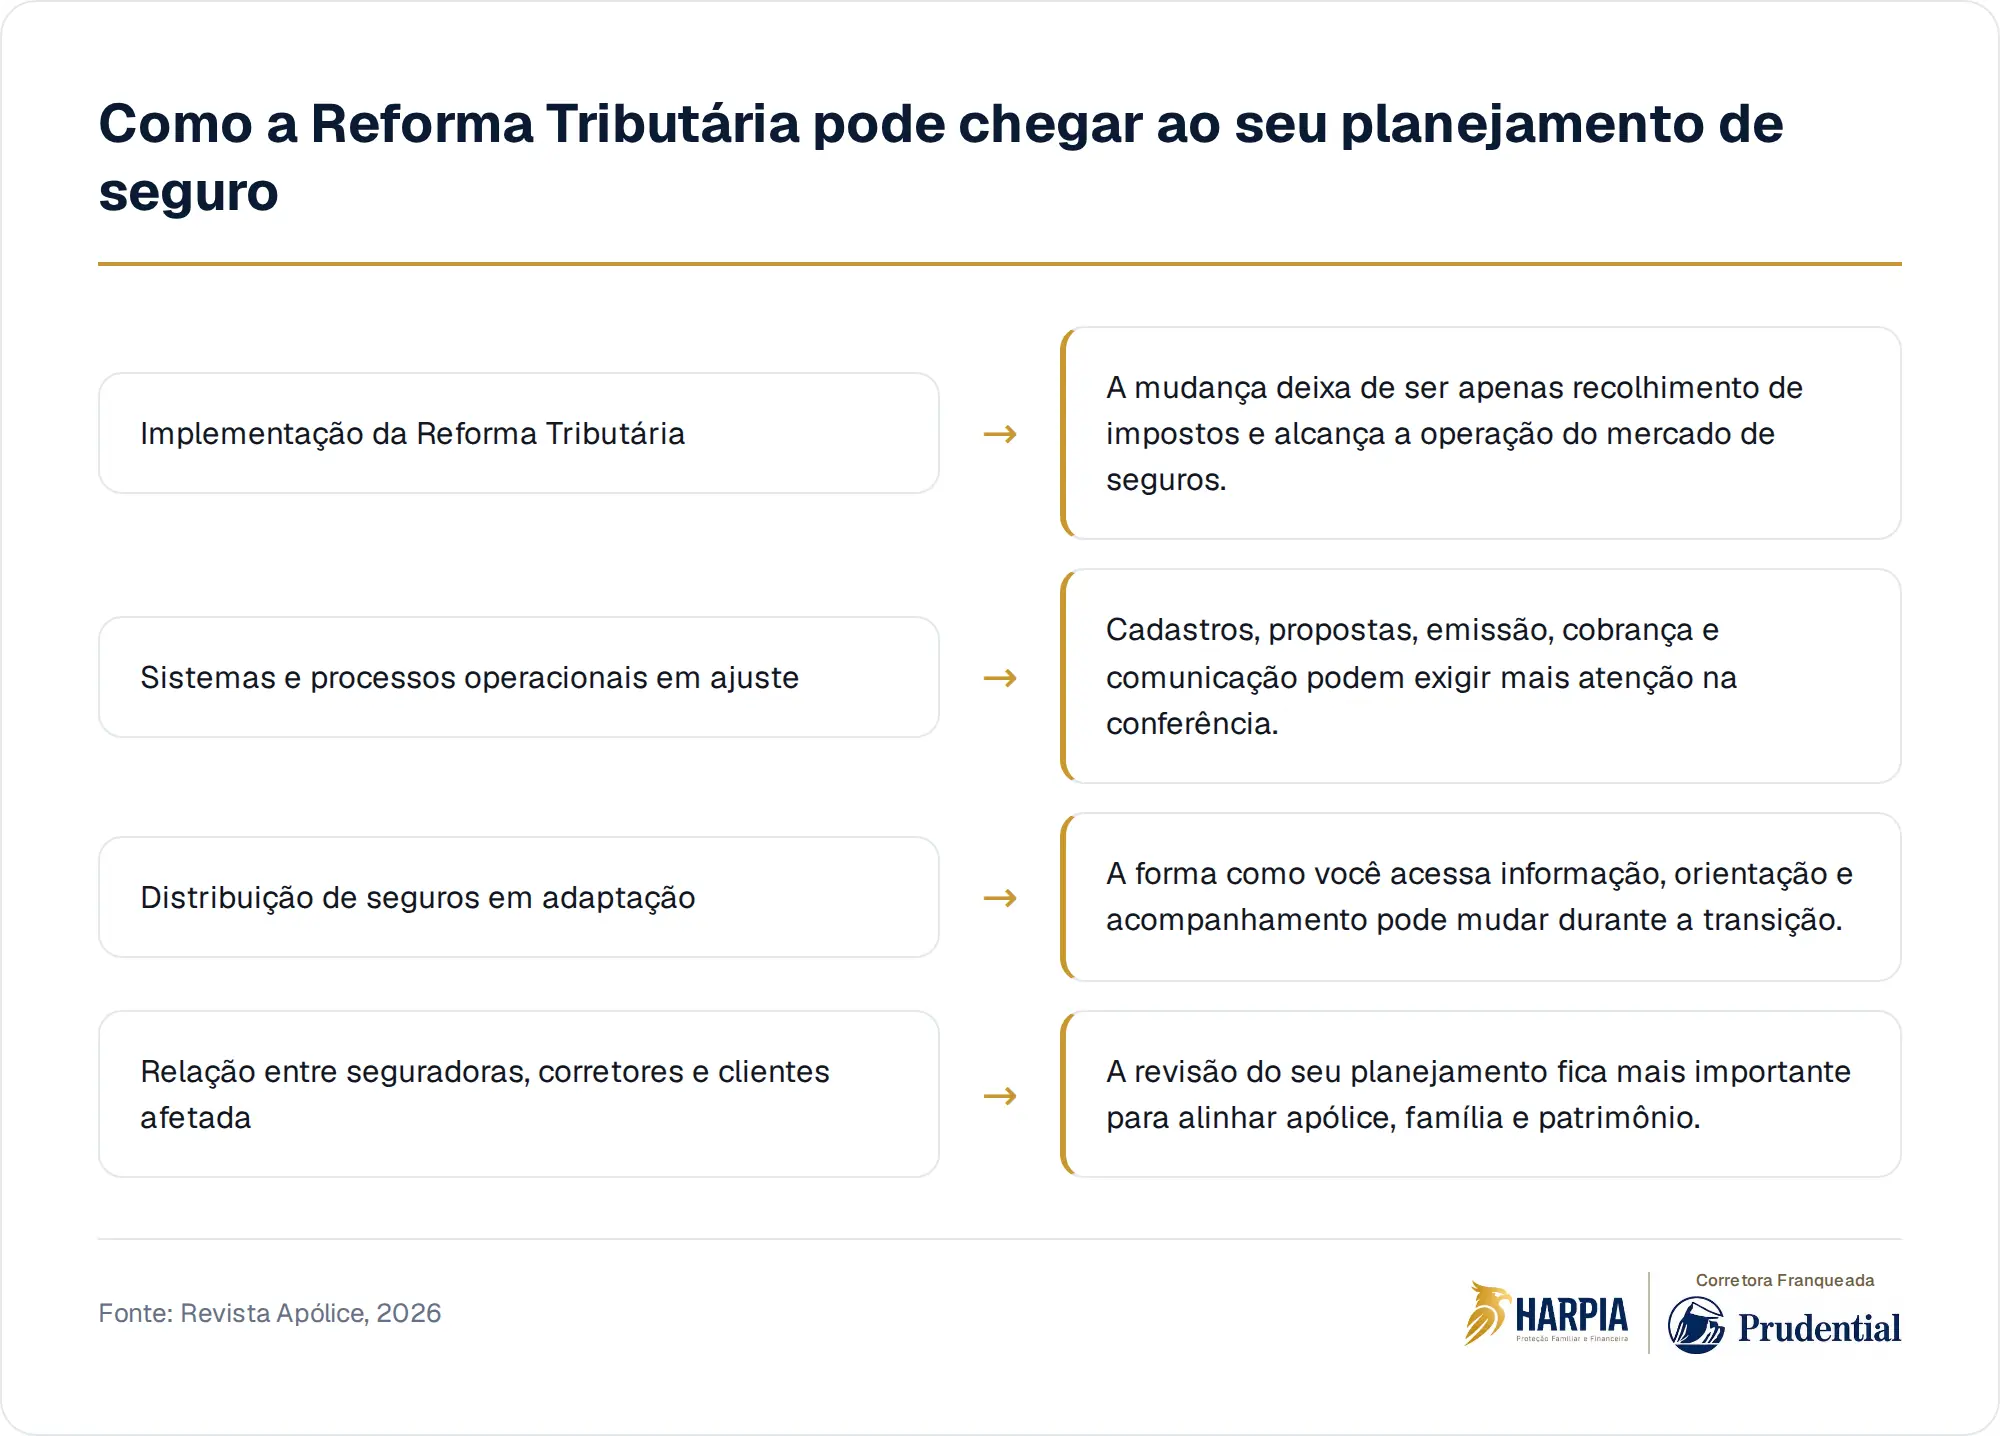
A implementação da Reforma Tributária deverá atingir mais do que o recolhimento de impostos. Segundo a Revista Apólice, o tema foi debatido no encontro “Reforma Tributária e seus efeitos para o Corretor de Seguros”, com mais de 270 participantes, e envolve sistemas, processos operacionais, distribuição e a relação entre seguradoras, corretores e clientes.
O hábito silencioso é tratar seguro como pasta fechada: você contrata, guarda a apólice, paga o boleto e só volta ao assunto quando algo muda na família. O custo invisível aparece quando uma regra nova altera rotinas, documentos, comunicação ou forma de atendimento, e a sua proteção continua organizada como se o mercado ao redor estivesse parado.
Imposto é só a parte mais visível da mudança
Quando você ouve Reforma Tributária, é natural pensar em alíquota, nota fiscal e arrecadação. Mas, no mercado de seguros, a mudança tende a atravessar a operação. Se seguradoras e corretores precisam ajustar sistemas e processos, a experiência do cliente também pode mudar: cadastros, propostas, emissão, cobrança, comunicação e acompanhamento podem exigir mais atenção.
Isso não significa que a sua apólice atual mude automaticamente, nem que exista uma conclusão única para todos os casos. Significa que um planejamento feito para organizar proteção familiar, sucessão e liquidez precisa ser acompanhado. Seguro de vida não é só produto contratado, é uma peça dentro de uma organização familiar maior.
“Já contratei, então resolvi.” A vida não fica congelada na apólice
O erro comum é confundir contratação com planejamento encerrado. A sua renda muda, seu patrimônio muda, filhos crescem, casamento pode mudar, negócios entram e saem do caminho. Ao mesmo tempo, regras e processos do mercado também evoluem. A distância entre a apólice guardada e a sua vida real pode ficar maior sem fazer barulho.
Em planejamento sucessório, essa distância importa. Se o seguro de vida foi pensado como fonte de liquidez para a família, apoio a dependentes ou proteção contra o aperto financeiro de um inventário, você precisa saber se beneficiários, capitais contratados, documentos e objetivos ainda conversam entre si. Essa revisão não é aconselhamento jurídico ou tributário definitivo, é uma checagem de coerência.
A relação entre cliente, corretor e seguradora fica mais importante
A Revista Apólice aponta que a reforma deve alcançar a relação entre seguradoras, corretores e clientes. Para você, isso traz uma mensagem simples: a qualidade da orientação passa a pesar ainda mais. Em um ambiente de transição, uma dúvida mal encaminhada pode virar decisão adiada, documento incompleto ou expectativa errada sobre o papel da apólice no seu planejamento.
O corretor não substitui advogado, contador ou planejador patrimonial. Mas ele pode ajudar você a traduzir o seguro dentro do seu mapa familiar: quem depende da sua renda, quais dívidas precisam de plano, quais bens exigiriam inventário, quem teria capacidade de administrar recursos e quais decisões precisam estar registradas de forma clara.
O seu patrimônio não espera o sistema terminar de se ajustar
Enquanto empresas adaptam sistemas e processos, a sua família continua exposta aos mesmos riscos cotidianos: morte prematura, incapacidade, dependência financeira, sociedades sem sucessão clara, imóvel concentrado em uma só pessoa e investimentos sem orientação para os herdeiros. A reforma pode mudar o ambiente operacional, mas não muda a pergunta central: quem paga a conta se você faltar?
No Brasil, quando bens entram em inventário, a família precisa lidar com documentos, custos e decisões entre herdeiros. O seguro de vida costuma ser tratado fora do inventário quando estruturado corretamente, mas isso não dispensa análise do caso concreto. Beneficiários, regras da apólice, regime familiar e objetivos precisam ser verificados antes de você contar com qualquer efeito prático.
O que revisar antes de decidir qualquer coisa
Você não precisa correr atrás de conclusão apressada. Precisa tirar o planejamento do piloto automático. Uma revisão madura começa por perguntas simples, que conectam seguro, patrimônio e família antes de qualquer discussão tributária específica.
- Finalidade: o seguro existe para renda da família, sucessão, dívida, sociedade ou educação dos filhos?
- Beneficiários: os nomes indicados ainda refletem a sua realidade familiar e patrimonial?
- Valores: o capital contratado conversa com dívidas, padrão de vida e responsabilidades atuais?
- Documentos: apólice, testamento, contrato social e orientação aos herdeiros apontam para o mesmo plano?
- Profissionais: corretor, advogado e contador conhecem a mesma estratégia ou cada um enxerga um pedaço?
Esse tipo de revisão não depende de saber todos os detalhes operacionais que ainda serão ajustados pelo mercado. Ela depende de clareza sobre o que você quer organizar. Quando a base está alinhada, mudanças de processo tendem a causar menos improviso dentro de casa.
Se uma regra externa muda, a sua família não deveria descobrir no susto
A Reforma Tributária é um lembrete de que planejamento não é um arquivo morto. Mesmo quando o objetivo é simples, deixar dinheiro, segurança e orientação para quem fica, o caminho passa por contratos, regras, impostos, documentos e pessoas que precisam conversar. O problema não é a mudança em si. O problema é perceber tarde que ninguém estava acompanhando.
Se você quer revisar como o seu seguro de vida conversa com patrimônio, sucessão e proteção familiar, vale buscar orientação especializada.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- Reforma Tributária exigirá ajustes de corretores e seguradorasRevista Apólice · 01 de setembro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.