


Inteligência artificial agiliza a apólice, mas não decide por você.
A tecnologia pode melhorar processos, mas a decisão que protege a sua casa ainda depende de clareza sobre renda, patrimônio e ausência.
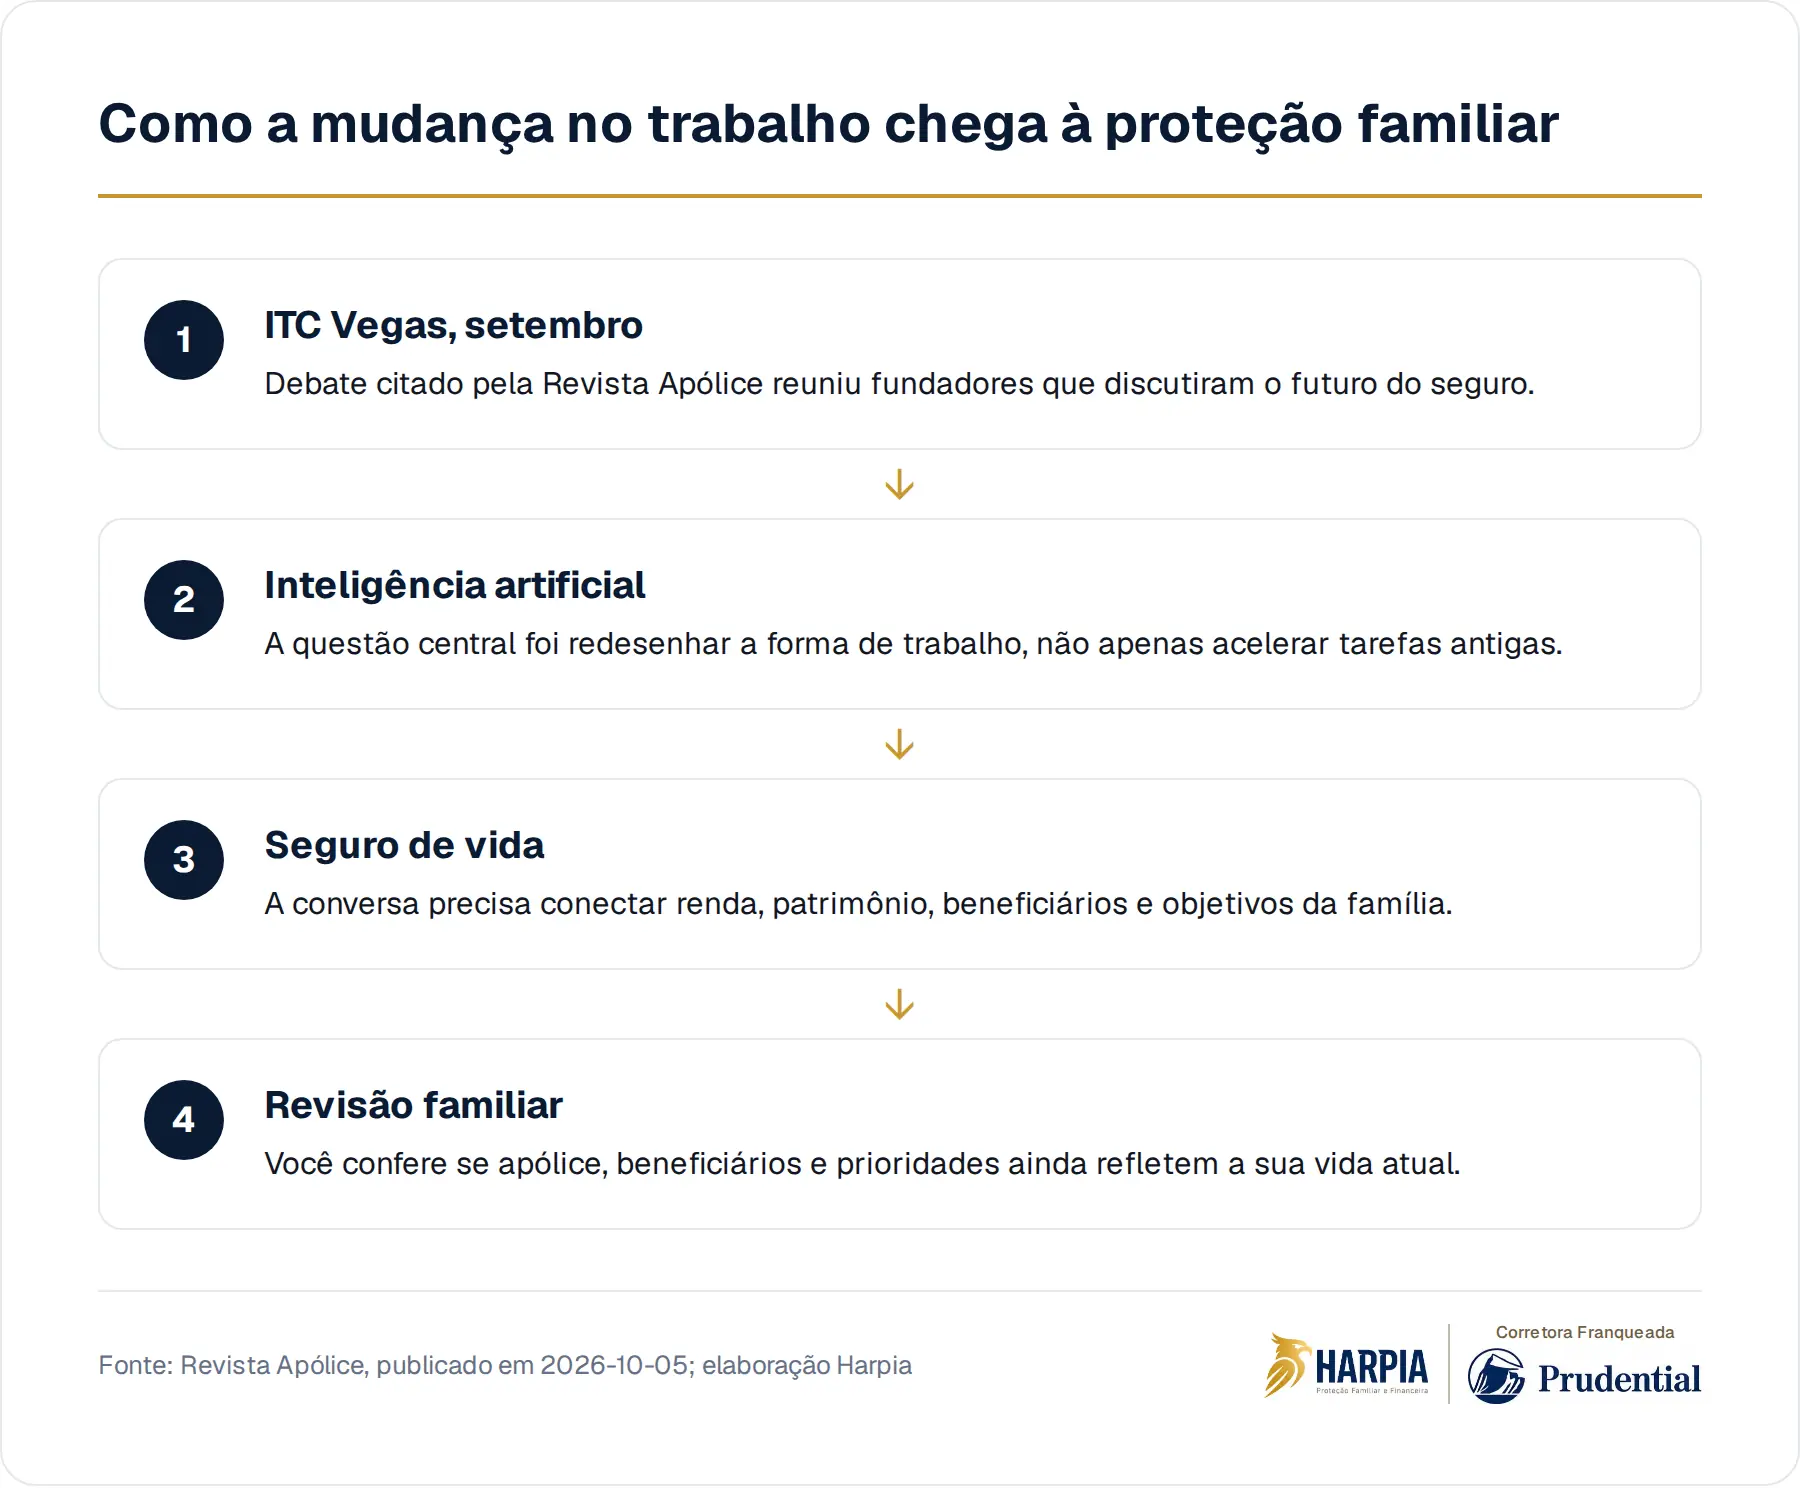
Em setembro, no ITC Vegas, uma discussão relatada pela Revista Apólice colocou a inteligência artificial no centro do futuro do seguro de vida. A provocação principal não era usar tecnologia para fazer as mesmas tarefas mais rápido, mas repensar a forma como a indústria trabalha. Para a sua família, essa mudança só importa se melhorar uma pergunta simples: quem sustenta a casa se a sua renda faltar?
O hábito silencioso é tratar o seguro de vida como um documento antigo, uma mensalidade esquecida ou uma decisão tomada quando o primeiro filho nasceu. Enquanto o trabalho muda, a renda fica mais variável, o patrimônio cresce, as dívidas mudam e os dependentes amadurecem. O custo invisível aparece quando a proteção continua desenhada para uma fase da vida que você já deixou para trás.
A tecnologia não resolve uma pergunta mal feita
A inteligência artificial pode ajudar empresas a organizar informações, revisar etapas e tornar processos mais coerentes. Mas ela não substitui a pergunta anterior a qualquer proposta: qual risco financeiro a sua família realmente carrega hoje? Se a sua resposta for vaga, qualquer ferramenta sofisticada apenas dará uma aparência moderna a uma decisão incompleta.
No seguro de vida, a conversa passa por renda, dívidas, filhos, cônjuge, empresa, imóvel, investimentos e pessoas que dependem de você. Também passa por objetivos diferentes: manter o padrão de vida, dar tempo para uma transição, preservar um negócio ou evitar que um bem precise ser vendido às pressas. A tecnologia pode apoiar o processo, mas o ponto de partida continua sendo humano.
“Meu trabalho já paga as contas.” A falta dele também precisa ser planejada
Você pode ter uma carreira estável, um negócio em crescimento ou uma renda formada por várias fontes. Em todos os casos, existe uma diferença entre ganhar bem e deixar a família financeiramente organizada diante da sua ausência. A renda que entra todo mês parece natural enquanto você está presente, mas ela costuma ser a primeira peça a faltar quando a vida muda de forma definitiva.
Essa é a parte desconfortável que muita família adia. O imóvel pode existir, mas não pagar despesas imediatas. A empresa pode ter valor, mas depender da sua presença. Os investimentos podem estar aplicados, mas não conversar com prazos, impostos, inventário e necessidades da casa. O seguro de vida entra nessa análise como uma possível camada de liquidez, sempre conforme as condições da apólice e a aceitação da seguradora.
Quando a indústria muda, a sua conversa também precisa mudar
A reflexão trazida pela Revista Apólice aponta para uma mudança de mentalidade no setor: não basta automatizar etapas antigas. Se a indústria redesenha o trabalho, a sua conversa com um especialista também precisa ficar menos mecânica. Em vez de começar por produto, preço ou comparação solta, ela deveria começar pelo mapa da sua vida financeira.
Esse mapa inclui perguntas que nem sempre aparecem em uma cotação rápida. Quem são os beneficiários indicados? Eles ainda fazem sentido? Existe ex-cônjuge, filho menor, sócio, financiamento, dependente financeiro ou patrimônio em comum? O valor contratado, se houver, foi pensado para uma realidade antiga ou para a estrutura atual da sua casa? Nada disso exige pressa, mas exige método.
O seguro não substitui sucessão, ele conversa com ela
Em termos gerais, o inventário é o procedimento usado para levantar bens, dívidas e herdeiros depois de uma morte. Também em termos gerais, quando há beneficiários indicados em uma apólice de seguro de vida, o tratamento pode ser diferente dos bens que entram no inventário. Ainda assim, detalhes dependem do contrato, da situação familiar e da análise jurídica do caso concreto.
Por isso, o erro é olhar cada peça isoladamente. Testamento, regime de bens, participação em empresa, imóveis, investimentos, previdência e seguro de vida formam um conjunto. Uma decisão mal alinhada pode criar disputa, atraso ou frustração justamente quando a família precisa de clareza. Planejar não é prever tudo, mas reduzir improviso onde você ainda tem poder de escolha.
A pergunta certa não é sobre tecnologia, é sobre ausência
A inteligência artificial pode transformar bastidores, processos e a forma como o mercado organiza informações. Mas a pergunta que interessa dentro da sua casa continua antiga: se você não estiver, quem terá dinheiro, autoridade e orientação para atravessar os primeiros meses e reorganizar o futuro? Essa resposta não nasce de um aplicativo. Ela nasce de uma conversa honesta sobre dependência financeira.
Talvez o seu seguro atual faça sentido. Talvez esteja defasado. Talvez você nem precise começar por uma apólice, mas por organizar beneficiários, dívidas, documentos e objetivos. O sinal de maturidade não é ter todos os instrumentos, é saber por que cada um existe. Tecnologia boa ajuda a enxergar melhor, mas não decide no seu lugar o que a sua família não pode perder.
Se o seu trabalho mudou, vale rever se a proteção da sua família ainda conversa com a sua renda, o seu patrimônio e os seus planos. A Harpia acompanha essa reflexão com método e clareza.
Fontes desta matéria
Cada informação acima veio de material público e verificável. Confira você mesmo.
- O futuro do seguro de vida depende de como vamos redesenhar o trabalhoRevista Apólice · 05 de outubro de 2026
Compartilhe esta matéria
Conteúdo informativo. Não constitui proposta de seguro, aconselhamento jurídico ou recomendação de investimento. Situações individuais exigem análise específica.